
BAB 6 SIKLUS DAN PROSEDUR AKUNTANSI
Teks penuh
Gambar


Garis besar
Dokumen terkait
Masing-masing sheet akan diisi dengan lembar kerja-lembar kerja berikut, lembar kerja Daftar Perkiraan, Jurnal Umum, Buku Besar, Neraca Saldo, Penyesuaian, Neraca Lajur, Laporan
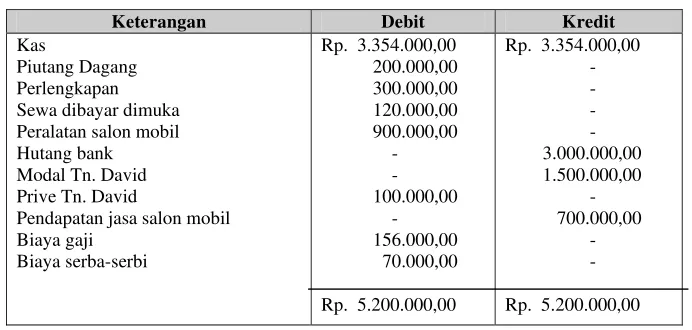
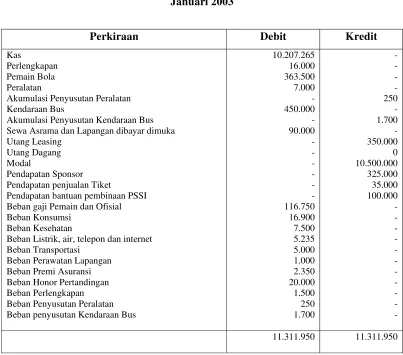
Berdasarkan buku besar yang telah anda posting dengan jurnal penyesuaian dan jurnal penutup anda diminta Menyusun Neraca Saldo Setelah Penutupan per 31 Desember 2016.. Menyusun
Anda mampu melakukan tahap-tahap pada siklus akuntansi perusahaan jasa mulai dari pencatatan transaksi ke dalam jurnal, mem-posting data keuangan dari jurnal ke buku besar,
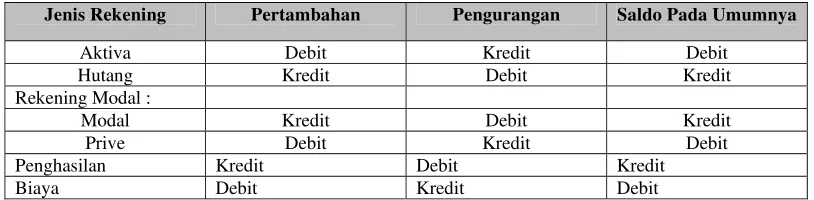
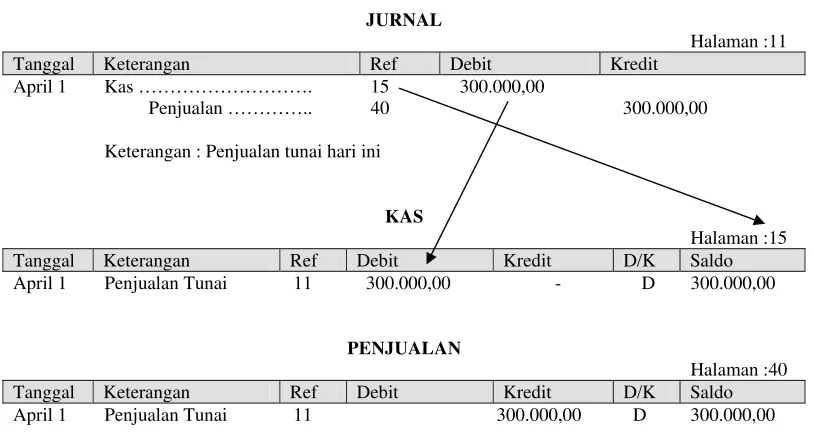
Proses posting mengacu ke pencatatan Debet atau Kredit pada jurnal yaitu bila dalam jurnal dicatat dalam sisi debet dari suatu perkiraan tertentu maka dalam perkiraan Buku Besar
Ayat jurnal penutup (clossing entries) pada hakikatnya adalah ayat jurnal yang digunakan untuk me-nol- kan saldo perkiraan-perkiraan sementara apabila dimulai
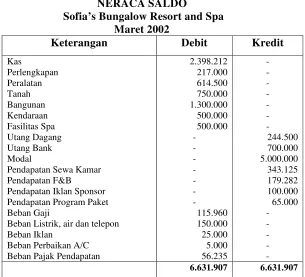
transaksi catatan di jurnal, posting ke akun buku besar, dan menyiapkan neraca saldo.. Menjelaskan alasan-alasan mempersiapkan
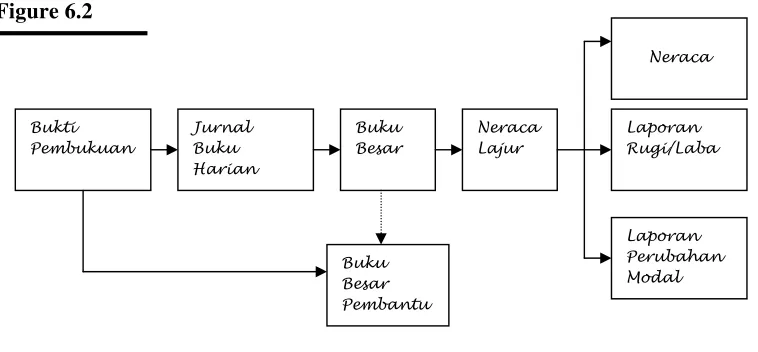
DOKUMEN HARIAN JURNAL BESAR BUKU NERACA LAJUR KEUANGAN LAPORAN Memindahkan KELOMPOK AKUN. beserta SALDO dari NERACA LAJUR, ke LAPORAN KEUANGAN (PSAK
Selain itu pada sistem tersebut juga dapat menghasilkan laporan seperti jurnal penyesuaian, transaksi jurnal, buku besar, kertas kerja, neraca saldo sebelum disesuaikan, neraca saldo
