
PENGARUH KOMPETENSI DAN INDEPENDENSI AUDITOR TERHADAP KUALITAS AUDIT.
Teks penuh
Gambar
Dokumen terkait
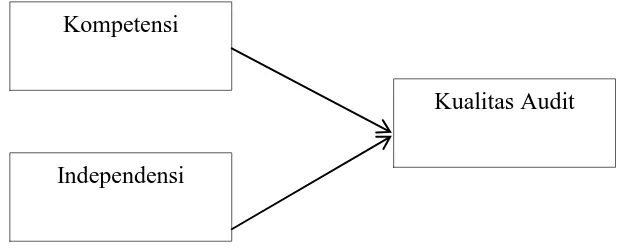
Penelitian ini bertujuan untuk menganalisis pengaruh variabel kompetensi auditor dan independensi auditor terhadap kualitas audit pada Kantor Akuntan Publik kota Surakarta
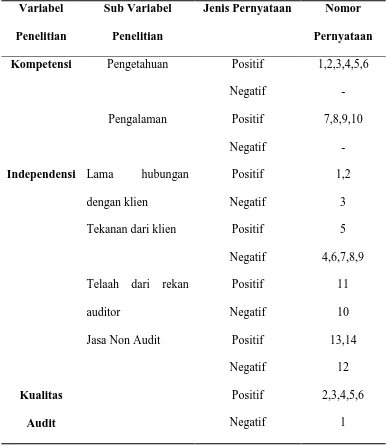
Dimana kompetensi diproksikan pada 2 dua sub variabel yaitu pengetahuan dan pengalaman, sedangkan independensi diproksikan dalam 4 empat sub variabel yakni lama hubungan dengan
PENGARUH PENGALAMAN KERJA, INDEPENDENSI, OBYEKTIVITAS, INTEGRITAS, DAN KOMPETENSI AUDITOR TERHADAP KUALITAS REKOMENDASI
Varibel yang ketiga adalah independensi yang ditinjau dari lama hubungan dengan klien berpengaruh negatif terhadap kualitas audit, sedangkan tekanan dari klien dan
Adapun untuk variabel independensi yang diproksikan dalam lama hubungan dengan klien, tekanan dari klien, telaah rekan audit dan jasa non audit yang diberikan, mempunyai
Tujuan dari penelitian ini adalah untuk menganalasis dan mendapatkan bukti empiris tentang pengaruh kompetensi dan independensi auditor terhadap kualitas audit pada KAP
Penelitian ini bertujuan untuk menganalisis dan membuktikan bukti empiris pengaruh pengalaman, pengetahuan, lama berhubungan dengan klien, tekanan dari klien, telaah
Item Pernyataan Independensi Auditor No Item Pernyataan 1 Auditor tidak lama dalam menjalin hubungan dengan klien 2 Auditor tidak dipengaruhi oleh tekanan dari klien 3 Auditor
