
FAKTOR-FAKTOR YANG MEMPENGARUHI PENGHENTIAN PREMATUR ATAS PROSEDUR AUDIT (Studi pada Kantor Akuntan Publik di Jawa Tengah dan D.I.
Teks penuh
Gambar
Dokumen terkait
Kantor Akuntan Publik (KAP) akan melakukan prosedur review dan kontrol kualitas ini dengan baik karena dapat mencegah adanya penyimpangan yang dilakukan oleh auditor
1) Pekerjaan harus direncanakan sebaik-baiknya dan jika digunakan asisten harus disupervisi dengan semestinya. 2) Pemahaman memadai atas pengendalian intern harus
Hasil ini juga didukung oleh statistik deskriptif pada tabel 4, baik responden yang melakukan penghentian prosedur maupun yang tidak melakukan penghentian prosedur
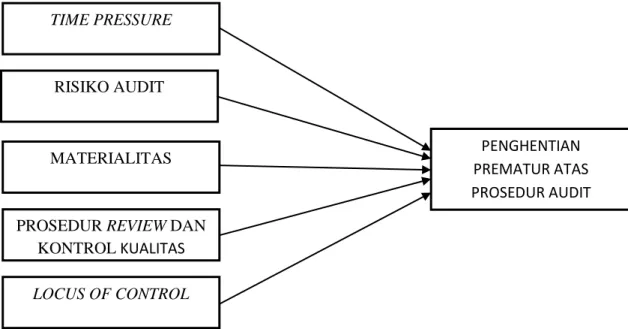
Tujuan dari penelitian ini adalah untuk menguji pengaruh tekanan waktu, risiko audit, materialitas, reviu prosedur dan kontrol kualitas, kebutuhan untuk berprestasi, dan
Dari hasil pengujian dapat dilihat bahwa nilai signifikansi (p-value) variabel tingkat risiko (0,0056) lebih rendah dari tingkat signifikansi 0,05, sehingga dapat
Hasil penelitian ini menunjukan bahwa prosedur reviu dan kualitas kontrol tidak berpengaruh terhadap penghentian prematur atas prosedur audit, Hipotesis yang
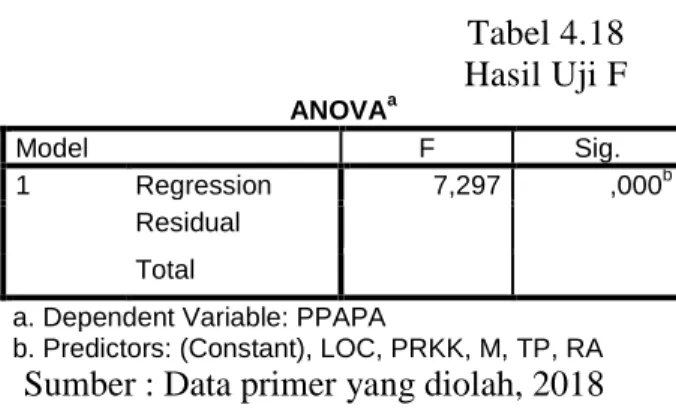
Sementara dari hasil uji F (uji secara bersama-sama) menunjukkan bahwa Penghentian Premature Prosedur Audit berpengaruh terhadap Time Pressure, Resiko Audit,
Puji dan syukur penulis panjatkan kepada Tuhan Yesus Kristus, atas berkat dan rahmatNya yang telah diberikan kepada penulis, sehingga penulis dapat menyelesaikan skripsi dengan
