
PENGARUH IFRS CONVERGENCE, CORPORATE GOVERNANCE, DAN OWNERSHIP STRUCTURE TERHADAP TINGKAT KEPATUHAN MANDATORY DISCLOSURE
Teks penuh
Gambar
Dokumen terkait
Komite Audit, Proporsi Komisaris Independen, Jumlah Rapat Dewan Komisaris terhadap tingkat kepatuhan Mandatory Disclosure pada perusahaan manufaktur yang tergabung
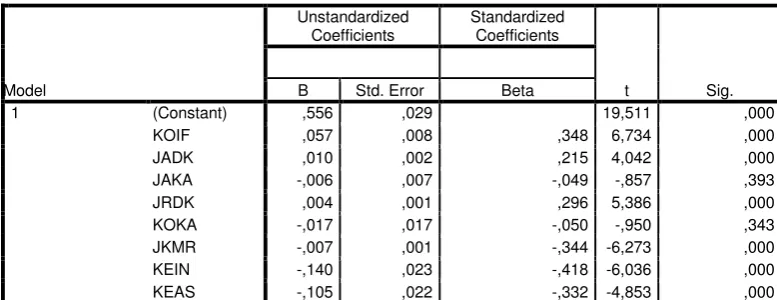
Jumlah Anggota Dewan Komisaris Terhadap Tingkat Kepatuhan Mandatory Disclosure Konvergensi IFRS Pada Perusahaan Perbankan. Tabel 4.16 menunjukkan bahwa variabel Jumlah
lebih kecil dari α (0,05) sehingga dapat disimpulkan bahwa terdapat pengaruh secara bersama-sama (simultan) terhadap variabel dependen, yaitu IFRS convergence,
Corporate governance yang diukur menggunakan variabel kepemilikan institusional, ukuran dewan komisaris, dewan komisaris independen, komite audit, dan kualitas audit menunjukkan
Namun, hasil dari penelitian ini tidak sejalan dengan peneltian yang dilakukan oleh Wardani et al, (2012) yang menyatakan bahwa Jumlah anggota dewan
corporate governance (dewan komisaris, dewan komisaris independen, kepemilikan institusional, kepemilikan manajerial, dan komite audit) dan variabel keuangan yang diukur dengan
Untuk menjawab tujuan penelitian yang menyatakan bahwa good corporate governance (jumlah dewan pengawas syariah, frekuensi rapat dewan komisaris, jumlah komite
Tujuan dari penelitian ini adalah untuk mengetahui hubungan antara mekanisme Corporate Governance yaitu, Ukuran Dewan Komisaris, Dewan Komisaris Independen, Jumlah Anggota Komite
