
Informasi Akuntansi dan Non Akuntansi Terhadap Initial Return Saham | Prawesti | Jurnal Akuntansi dan Investasi 1312 3635 1 PB
Teks penuh
Gambar
Dokumen terkait
Penelitian ini bertujuan untuk mengetahui apakah terdapat pengaruh antara Return on Asset (ROA), Return on Equity (ROE), dan Earning Per Share (EPS) terhadap Return saham baik
Hasil penelitian menyebutkan adanya perbedaan secara signifikan antara pengaruh nilai buku, laba akuntansi, dan ukuran perusahaan terhadap abnormal return saham
Tujuan penelitian ini adalah untuk mengetahui seberapa besar pengaruh informasi akuntansi dan non akuntansi terhadap initial return saham pada perusahaan yang
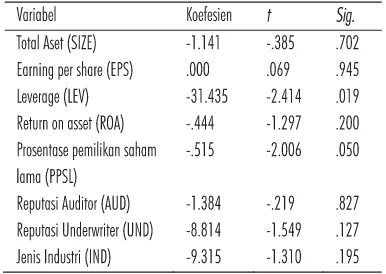
Dari hasil pengujian secara parsial yang dilakukan terhadap 42 sampel perusahaan hanya variabel Size, ROI, EPS, financial leverage saja yang berpengaruh signifikan terhadap
Earning Per Share (EPS), Return On Asset (ROA), Return On Equity (ROE), dan Price Earning Ratio (PER) secara parsial berpengaruh signifikan terhadap Return Saham
perusahaan terhadap return saham. 6) Memperoleh bukti empiris mengenai pengaruh laba akuntansi perusahaan terhadap return saham. 7) Memperoleh bukti empiris mengenai pengaruh
variabel informasi laba akuntansi dan variabel informasi CSR berpengaruh secara simultan pada variabel return saham. 1) Pengujian Hipotesis Pengaruh Informasi Laba Akuntansi
(EPS) yang positif. Arah koefisien positif menjelaskan bahwa peningkatan ROA akan mengakibatkan peningkatan return saham unggulan. Pengaruh EPS yang signifikan
