xi
BAB II
LANDASAN TEORI
2.1 Pengertian Akuntansi dan Keuangan 2.1.1 Pengertian Akuntansi
Akuntansi berasal dari kata to account yang diartikan sebagai memperhitungkan atau melakukan pertanggungjawaban dari pengelola perusahaan kepada pemilik perusahaan mengenai jalannya kegiatan perusahaan (Octoria, 2017:4). Menurut American institute certified of public accounting (AICPA) Akuntansi adalah seni pencatatan, penggolongan, dan pengikhtisaran dengan cara tertent, dalam ukuran moneter, transaksi, dan kejadian yang umumnya bersifat keuangan. Sedangkan Menurut American Accounting Assosiation mendefinisikan Akuntansi sebagai proses mengidentifikasian, mengukur dan melaporkan informasi untuk membuat pertimbangan dan mengambil keputusan yang tujuannya menyajikan informasi ekonomi dari suatu kesatuan ekonomi kepada pihak-pihak yang berkepentingan. Hasil dari proses akuntansi yang berbentuk laporan keuangan diharapkan dapat membantu para pemakai informasi keuangan (Riahi, Belkaoui (2006) dalam Saputra, 2018:5)
Menurut Horngren (2004: 4) Akuntansi adalah sistem informasi yang mengukur aktivitas bisnis dengan memproses informasi ke dalam bentuk laporan untuk pengambilan keputusan. Sedangkan menurut Kimmel (2009: 6) Akuntansi adalah sistem informasi yang mengidentifikasi,mencatat, dan mengomunikasikan peristiwa ekonomi organisasi kepada pengguna yang berkepentingan
xi
Akuntansi merupakan suatu sistem informasi yang terdiri dari tiga kegiatan utama yaitu identifikasi, pencatatan, dan pengkomunikasian kejadian ekonomi suatu organisasi kepada pihak yang membutuhkan. Inti dari akuntansi adalah informasi keuangan yang dihasilkannya, untuk itu proses identifikasi dan pencatatan harus dikerjakan secara benar dan sesuai dengan aturan serta konsep akuntansi agar menghasilkan informasi keuangan yang valid (Octoria, 2017:4).
2.1.2 Pengertian Keuangan
Pengertian keuangan menurut Gitman (2012:4) adalah Keuangan dapat didefinisikan sebagai ilmu dan seni mengelola uang. Dari definisi tersebut maka dapat dikembangkan bahwa keuangan sebagai seni berarti melibatkan keahlian dan pengalaman, sedangkan sebagai ilmu melibatkan prinsip-prinsip, konsep, teori, proposi dan model yang ada dalam ilmu keuangan.
Sedangkan menurut Sundjaja dan Barlian (2002:34), Keuangan merupakan ilmu dan seni dalam mengelola uang yang mempengaruhi kehidupan setiap orang dan setiap organisasi. Keuangan berhubungan dengan proses, lembaga, pasar, dan instrumen yang terlibat dalam transfer uang diantara individu maupun antara bisnis dan pemerintah.
Kemudian menurut Bambang Riyanto adalah Keuangan merupakan keseluruhan usaha untuk mempersiapkan dan mengatur penarikan dan penggunaan dana dimana disini termasuk perencanaan dan pelaksanaannya.
Berdasarkan pendapat para ahli diatas maka dapat ditunjukan bahwa keuangan adalah ilmu dan seni dalam mengelola uang yang meliputi keseluruhan usaha
xi
untuk mempersiapkan dan mengatur penarikan dan pengunaan dana berdasarkan keahliandan pengalaman, prinsip-prinsip, konsep, teori, proporsi dan model.
2.1.3 Perbedaan Akuntansi dan Keuangan
Berikut beberapa perbedaan akuntansi dan keuangan yang bisa Anda ketahui yakni:
1. Definisi
Perbedaan akuntansi dan keuangan yang mendasar adalah pengertian atau definisinya. Akuntansi adalah ilmu pencatatan transaksi keuangan bisnis.
Sedangkan, keuangan adalah ilmu pengelolaan uang bisnis.
2. Pekerjaan
Akuntansi menciptakan pekerjaan bagi akuntan atau konsultan pajak.
Sementara, keuangan menciptakan pekerjaan bagi analis keuangan, bankir, financial planner, dll.
3. Tujuan
Perbedaan akuntansi dan keuangan dalam hal tujuan. Kalau akuntansi bertujuan menghadirkan informasi laporan keuangan bagi manajemen internal maupun eksternal perusahaan. Sementara, keuangan akan menghadirkan informasi keuangan hanya untuk pihak internal perusahaan.
4. Atribut
Dalam hal atributnya, perbedaan akuntansi dan keuangan dapat dilihat lebih jelas. Akuntansi menyajikan laporan arus kas, laporan neraca, laporan laba rugi, laporan perubahan modal, dll. Termasuk menampilkan laporan laba ditahan. Sedangkan, keuangan menyajikan analisis risiko, analisis rasio, anggaran modal usaha, dan lainnya.
xi 5. Manfaat
Terakhir, perbedaan akuntansi dan keuangan dilihat dari manfaatnya juga cukup signifikan. Yaitu, manfaat akuntansi memberikan catatan transaksi untuk memahami gambaran kinerja kesehatan finansial perusahaan.
Sedangkan, keuangan menyajikan suatu informasi keuangan untuk memprediksi seperti apa kemajuan bisnis di masa mendatang.
2.2 Pengertian Laporan Keuangan
Laporan keuangan terdiri dari neraca dan perhitungan laba-rugi serta laporan perubahan modal, dimana neraca menggambarkan jumlah aktiva, hutang dan modal dari suatu perusahaan pada periode tertentu, sedangkan perhitungan laporan laba-rugi menunjukkan hasil-hasil yang telah dicapai oleh perusahaan serta biaya yang terjadi selama periode tertentu dan laporan perubahan modal menunjukkan sumber dan penggunaan atau alasan-alasan yang menyebabkan perubahan modal perusahaan (Munawir, 2007:5).
Menurut (Suteja, 2018:7), laporan keuangan adalah suatu laporan yang menggambarkan posisi keuangan dari hasil suatu proses akuntansi selama periode tertentu yang digunakan sebagai alat komunikasi bagi pihak-pihak yang berkepentingan.
Menurut (Hery, 2016:7) laporan keuangan adalah produk akhir dari serangkaian proses pencatatan dan pengikhtisaran data transaksi bisnis. Seorang akuntan diharapkan mampu untuk mengorganisir seluruh data akuntansi hingga menghasilkan laporan keuangan dan bahkan harus dapat menginterpretasikan serta menganalisis laporan keuangan yang dibuatnya.
xi
Menurut Munawir dalam (Sari, 2017:7) laporan keuangan merupakan alat yang sangat penting untuk memperoleh informasi sehubungan dengan posisi keuangan dan hasil-hasil yang telah dicapai oleh perusahaan yang bersangkutan.
Menurut Soemarso dalam (Suteja, 2018:8) laporan keuangan adalah laporan yang dirancang untuk para pembuat keputusan, terutama pihak di luar perusahaan, mengenai posisi keuangan dan hasil usaha perusahaan.
Di dalam PSAK No. 1 dalam (Sari, 2017:8) laporan keuangan adalah penyajian terstruktur dari posisi keuangan dan kinerja keuangan suatu entitas.
Laporan ini menampilkan sejarah entitas yang dikuantifikasi dalam nilai moneter.
Laporan keuangan memiliki tujuan yang penting untuk diketahui oleh pihak internal perusahaan dan pihak eksternal perusahaan guna mengetahui sejauh mana perusahaan itu berkembang dari tahun ke tahun. Pernyataan ini didukung oleh pendapat Mahmudi (2010:5) bahwa tujuan laporan keuangan adalah
1. untuk memberikan informasi yang bermanfaat dalam pembuatan keputusan
2. untuk alat akuntabilitas publik
3. untuk memberikan informasi yang digunakan dalam mengevaluasi kinerja manajerial dan organisasi.
2.2.1 Jenis-Jenis Laporan Keuangan
Berdasarkan SAK ETAP (2009) Laporan keuangan terdiri dari Neraca, Laporan Laba Rugi, Laporan Perubahan Ekuitas, Laporan Arus Kas,
xi
dan Catatan Atas Laporan Keuangan. Masing-masing jenis laporan keuangan tersebut mempunyai tujuan yang berbeda (Handayani, 2019:3)
a. Neraca
Neraca (balancesheet) merupakan laporan yang menunjukkan posisi keuangan perusahaan pada tanggal tertentu. Artinya dari posisi keuanagan dimaksudkan adalah posisi jumlah dan jenis aktiva (harta) dan pasiva (kewajiban dan ekuitas) suatu perusahaan.
b. Laporan Laba Rugi
Laporan laba rugi (income statement) merupakan laporan keuangan yang menggambarkan hasil usaha perusahaan dalam suatu periode tertentu. Di dalam laporan laba rugi ini tergambar jumlah pendapatan dan sumber- sumber pendapatan yang diperoleh. Kemudian, juga tergambar jumlah biaya dan jenis biaya yang dikeluarkan selama periode tertentu. Dari jumlah pendapatan dan jumlah biaya ini terdapat selisih yang disebut laba atau rugi.
c. Laporan Perubahan Modal
Laporan perubahan modal merupakan laporan yang berisi jumlah dan jenis modal yang dimiliki pada saat ini. Kemudian, laporan ini juga menjelaskan perubahan modal dan sebab-sebab terjadinya perubahan modal di perusahaan.
d. Laporan Arus Kas
Laporan arus kas merupakan laporan yang menunjukkan semua aspek yang berkaitan dengan kegiatan perusahaan, baik yang berpengaruh langsung atau tidak langsung terhadap kas. Laporan kas terdiri arus kas
xi
masuk (cash in) dan arus kas keluar (cash out) selama periode tertentu.
Kas masuk terdiri dari uang yang masuk keperusahaan, seperti hasil penjualan atau penerimaan lainnya, sedangkan kas keluar merupakan sejumlah jumlah pengeluaran dan jenis-jenis pengeluarannya seperti pembayaran biaya operasional perusahaan.
e. Laporan Catatan atas Laporan Keuangan
Laporan catatan atas laporan keuangan merupakan laporan yang memberikan informas apabila ada laporan keuangan yang memerlukan penjelasan tertentu. Artinya terkadang ada komponen atau nilai dalam laporan keungan yang perlu diberi penjelasan terlebih dulu sehingga jelas.
2.3 Pengertian Modal
Menurut PSAK No. 21 Paragraf 2-4 Istilah lain modal dalam akuntansi adalah Ekuitas. Ekuitas merupakan bagian hak pemilik dalam perusahaan yaitu selisih antara aktiva dan kewajiban yang ada, dan dengan demikian tidak merupakan ukuran nilai jual perusahaan tersebut. Ekuitas berasal dari investasi pemilik dan hasil usaha perusahaan. Ekuitas akan berkurang terutama dengan adanya penarikan kembali penyertaan oleh pemilik, pembagian keuntungan atau karena kerugian. Ekuitas terdiri atas setoran pemilik yang seringkali disebut modal atau simpanan pokok anggota untuk badan hukum koperasi, saldo laba, dan unsur lain.
Menurut PSAK No. 21 Paragraf 9 Ekuitas sebagai bagian hak pemilik dalam perusahaan harus dilaporkan sedemikian rupa sehingga memberikan informasi mengenai sumbernya secara jelas dan disajikan sesuai dengan peraturan perundangan dan akta pendirian yang berlaku. Pengungkapan unsur ekuitas
xi
diharapkan secara jelas mengelompokkan modal disetor, saldo laba, selisih penilaian kembali aktiva tetap, dan modal sumbangan
Pengertian modal usaha menurut Kamus Besar Bahasa Indonesia yang berarti uang yang dipakai sebagai pokok (induk) untuk berdagang, melepas uang, dan sebagainya; harta benda (uang, barang, dan sebagainya) yang dapat yang digunakan sebagai dasar atau bekal untuk bekerja. Modal dalam arti luas tidak hanya semata-mata diartikan sebagai hal yang berwujud (fisik) akan tetapi menyangkut tentang nilai (value), dan kemampuan dalam memanfaatkan segala hal yang dimiliki oleh barang-barang modal itu sendiri yang berperan dalam penciptaan nilai perusahaan (Fitriyati dkk, 2014:2).
Modal adalah bagian atau hak milik yang dimiliki oleh pengusaha, dan digunakan untuk membiayai kegiatan usaha (Nisak, 2013:3). Modal merupakan sebuah kekayaan perusahaan yang terdiri atas kekayaan yang disetor atau yang berasal dari luar perusahaan dan kekayaan itu hasil aktivitas usaha itu sendiri (Munawir, 2006:19). Modal sebagai bentuk kolektifitas dari perusahaan yang bertujuan mendapatkan barang produktif untuk mendapat pendapatan (Meij dalam Riyanto, 2010:18). Adapun modal menurut Wijaya (2017:74) modal merupakan total dana yang tertanam dalam bentuk aset lancar yang selalu berputar dengan tujuan untuk mendapatkan pendapatan. Modal akan bertambah apabila pendapatan bertambah. Hal itu menunjukkan, jika perusahaan ingin modal usahanya bertambah, maka perusahaan harus meningkatkan jumlah pendapatannya.
xi
Modal disebut juga sebuah investasi perusahaan pada akitiva-aktiva jangka pendek kas, sekuritas, persediaan dan piutang. perusahaan yang dapat memenuhi kewajiban-kewajiban perusahaan sehinga tidak perlu lagi meminjam uang dari pihak lain seperti bank dan hanya perlu meningkatkan kualitas dari perusahaan tersebut dengan menarik para investor agar tertarik menanamkan saham mereka sehingga perputaran modal, kas, dan persediaan mengalami peningkatan atau profit (Fahmi, 2016: 100)
Modal sangat berpengaruh besar sebagai pendorong untuk meningkatkan investasi baik secara langsung pada proses produksi maupun dalam prasarana produksi, sehingga mampu mendorong kenaikan produktivitas dan output (Husein, 2000:17). Karena modal merupakan investasi alat finansial seperti deposito, stok barang ataupun surat saham yang mencerminkan hak atas sarana produksi (Fitriyati, 2014:3). Sedangkan menurut Riyanto (1997:19) modal usaha adalah sebagai ikhtisar neraca suatu perusahaan yang menggunakan modal konkrit dan modal abstrak. Modal konkrit dimaksudkan sebagai modal aktif sedangkan modal abstrak dimaksudkan sebagai modal pasif.
2.4 Jenis-Jenis Modal
Adapun pengertian modal terbagi menjadi bermacam-macam jenis modal yang dapat dilihat dari sumber asalnya sebagaimana diuraikan berikut :
2.4.1 Modal Sendiri
Modal sendiri adalah modal yang dimasukkan para pemilik perusahaan yang kemudian modal tersebut dioperasikan perusahaan selama berjalannya perusahaan (Sumarni, 2006:342). Modal sendiri berasal dari
xi
uang pribadi atau tabungan dan pada umumnya diperoleh dari laba aktivitas usaha dan dijadikan modal kembali (Jumingan. 2009:27). Sedangkan menurut Kasmir (2016: 88) modal sendiri adalah modal yang diperoleh dari pemilik perusahaan dengan cara mengeluarkan saham. Saham yang dikeluarkan perusahaan dapat dilakukan secara tertutup atau terbuka.
Modal sendiri dapat diartikan sebagai tanggungan terhadap keseluruhan risiko yang dihadapi oleh perusahaan dan yang secara hukum akan menjadi jaminan (Sutrisno, 2007:8). Modal sendiri memiliki kelebihan tidak bergantung kepada pihak lain, tidak ada keharusan pengembalian modal, dan tidak menanggung bunga, tetapi modal sendiri juga memiliki kelemahan yaitu jumlah yang dibutuhkan sangat terbatas jika dibanding dengan menggunakan utang dari luar, kurangnya motivasi kerja karena tidak ada beban yang ditanggung oleh usaha. Hal ini akan mempengaruhi pendapatan usaha yang akan diperoleh dalam setiap periode tertentu (Mardiyatmo 2008:67).
2.4.2 Modal Asing (Pinjaman)
Modal asing merupakan modal pinjaman yang berasal dari luar perusahaan dan diperoleh dari pihak pemberi modal yang sifatnya sementara dan bertanggungjawab mengembalikan modal tersebut karena bersifat hutang. (Brealey, 2007:68). Modal Pinjaman adalah sejumlah aset atau barang modal yang dapat dinilai dengan uang yang ditanamkan oleh pemodal untuk menambah dan memperkuat modal dalam meningkatkan kegiatan usahanya (Burhanuddin, 2018:2).
xi
Menurut Kasmir (2016:90-91) Modal asing ialah modal yang memperhatikan kepentingan kreditur, tidak memiliki pengaruh terhadap penyelenggaraan perusahaan, modal asing menuntut adanya pembayaran bunga tetap karena pinjaman yang diperoleh dari lembaga lain sudah pasti disertai berbagai kewajiban untuk membayar jasa, seperti bunga, biaya administrasi, biaya provisi dan komisi, materai, dan asuransi tanpa memandang adanya keuntungan atau kerugian perusahaan. Sifatnya hanya sementara turut bekerja sama dengan perusahaan.
Modal pinjaman asing diperoleh dari berbagai jenis pinjaman seperti perbankan, pemerintah, lembaga keuangan maupun lembaga non keuangan seperti saham, obligasi dan lain sebagainya (Amirullah, 2005:7).Yang dapat didefinisikan menjadi 3 (tiga) golongan yaitu:
1) Modal pinjaman jangka pendek (short-term debt)
Modal pinjaman jangka pendek adalah utang jangka pendek atau dengan istilah short-term debt yang berarti hutang untuk tingkat pengembaliannya harus dibayar lunas paling lama dalam jangka waktu satu tahun (Samryn, 2012:38)
Modal pinjaman jangka pendek atau kewajiban bersifat jangka pendek, dimana kewajiban tersebut memiliki periode waktu yang kurang dari 1 (satu) tahun, dan umumnya berkaitan dengan persoalan internal dan eksternal perusahaan (Fahmi, 2015:165).
2) Modal pinjaman jangka menengah (intermediate – term debt) Modal pinjaman jangka menengah adalah jenis pinjaman yang memiliki jangka waktu berkisar 1 tahun sampai dengan 3
xi
tahun dan biasanya digunakan untuk melakukan investasi pada sektor pertanian perkebunan dan peternakan (Widyartati, 2016: 4).
Modal pinjaman jangka menengah adalah hutang jangka waktu antara 1 sampai 10 tahun yang bersifat “Self Liquidating”
artinya hutang tersebut lunas pada saat aktiva yang dibiyai tidak lagi diperlukan yang biasanya diberikan oleh sector perbankan, Perusahaan asuransi, suppliers atau manufaktur (Ratnawati 2008:4).
3) Modal pinjaman jangka panjang (long-term debt)
Modal pinjaman jangka panjang ialah hutang yang memiliki jangka waktu lebih dari 10 tahun dan sering disebut dengan utang tidak lancar karena dana yang dipakai dipergunakan untuk membiayai kebutuhan bersifat jangka panjang biasanya dialokasikan aset yang bisa disentuh (tangible asset) yang memiliki nilai jual tinggi jika suatu saat dijual kembali (Fahmi, 2015:167).
Contohnya seperti investasi di perkebunan karet, kelapa sawit atau manufaktur, selain itu juga digunakan untuk kredit konsumtif misalnya kredit perumahan (Widyartati, 2016:4)
2.4.3 Modal Patungan
Modal patungan adalah gabungan antara modal sendiri dengan modal beberapa orang yang berperan sebagai mitra usaha untuk menyelenggarakan aktivitas ekonomi untuk mendapatkan keuntungan (Jacky, 2010:15). Sehingga modal patungan adalah gabungan modal yang dimiliki oleh dua orang atau lebih agar usaha dapat berjalan dengan baik dan
xi
menghasilkan pendapatan dan pihak-pihak tersebut sepakat untuk menyetorkan modal, menanggung resiko, dan berbagi keuntungan (Widiangga, 2005:5).
2.5 Penanaman Modal
Penanaman Modal berasal dari bahasa inggris Investmen yang berarti investasi. Penamanan modal merupakan dana yang diberikan oleh individu maupun organisasi, perusahaan atau stakeholer berupa investasi dalam upaya meningkatkan atau mempertahankan nilai modal yang dapat berbentuk uang tunai (cash money), peralatan (equipment), aset tak bergerak, hak atas kekayaan
intelektual, maupun keahlian (Sornarajah, 2004:7). Penanaman modal diartikan sebagai sesuatu yang memiliki nilai ekonomis seperti nilai saham dan obligasi yang dapat memperoleh keuntungan bagi pihak yang menanamkan modalnya (Khoidin, 2019:6).
Suparji menulis Dalam melakukan kegiatan penanaman modal diperlukan suatu bentuk badan usaha. Pilihan bentuk badan usaha akan mempengaruhi terhadap pengembangan usaha, bentuk pertanggung jawaban, akses permodalan, pembagian keuntungan, pembubaran perusahaan, dan lain-lain (Suparji, Al Azhar Indonesia: 4).
Pengertian penanaman modal menurut Pasal 1 angka 1 Undang- Undang Nomor 25 Tahun 2017 adalah segala bentuk kegiatan menanam modal, baik oleh
penanam modal dalam negeri maupun penanam modal asing untuk melakukan usaha di wilayah negara Republik Indonesia. Selanjutnya pengertian modal menurut Pasal 1 angka 7 Undang Undang Nomor 25 Tahun 2017 adalah aset
xi
dalam bentuk uang atau bentuk lain yang bukan uang yang dimiliki oleh penanam modal yang mempunyai nilai ekonomis.
Dari pengertian di atas dapat ditarik unsur-unsur terpenting dari kegiatan penanaman modal, yaitu :
1. Adanya motif untuk meningkatkan atau setidak-tidaknya mempertahankan nilai modalnya,
2. Bahwa modal tersebut tidak hanya mencakup hal-hal yang bersifat kasat mata dan dapat diraba (tangible), tetapi juga mencakup sesuatu yang bersifat tidak kasat mata dan tidak dapat diraba (intangible).
3. Modal tersebut tidak hanya dalam bentuk uang, tapi dapat berupa bentuk lain yang mempunyai nilai ekonomis.
Penanaman modal pada dasarnya modal yang diberikan oleh perseorangan atau perusahaan dari dalam negeri maupun dari luar negeri. Penanaman modal dalam negeri adalah kegiatan penanam modal dengan menggunakan modal dalam negeri untuk melakukan usaha di wilayah cakupan satu negara dengan pemodal.
sedangkan penanaman modal asing adalah kegiatan penanaman modal untuk melakukan usaha di suatu wilayah yang dilakukan oleh pemodal asing/investor asing (Hermawan. 2019:102-103).
Adapun jenis penanaman modal diklasifikasikan atas dua kategori yaitu:
a) Penanaman modal langsung (Foreign Direct Investment/FDI) Penanaman Modal langsung merupakan investasi yang diberikan dari investor yang terlibat aktif dalam kegiatan pengelolaan usaha (Rahmawati, 2004:7). Penanaman modal langsung dilakukan berupa mendirikan perusahaan patungan (joint venur company) dengan mitra
xi
lokal, melalui kerjasama operasi (joint operastion scheme) tanpa membentuk perusahaan baru, perusahaan mengkonversikan pinjaman menjadi penyertaan mayoritas dalam perusahaan lokal, dengan memberikan bantuan teknis dan manejerial dengan memberikan lisensi dll (Khoidin, 2019:6)
b) Penanaman modal tidak langsung (Foreign Indirect Investment/FII).
Penanaman modal tidak langsung adalah investasi yang mencakup kegiatan transaksi di pasar modal dan bursa efek yang secara tidak langsung terlibat aktif dalam kegiatan usaha (Rahmawati, 2004:7).
Penanaman modal tidak langsung dikaitakan pada transaksi jual beli saham atau mata uang dalam jangka waktu yang relatif singkat, tergantung pada fluktuasi nilai saham dan mata uang yang bertujuan pada keuntungan (Khoidin, 2019:7).
2.6 Hukum Penanaman Modal
Hukum penanaman modal di Indonesia berlaku bagi warga negara Indonesia, baik perseorangan maupun badan usaha berbentuk hukum atau non berbadan hokum yang bersumber dari seperangkat peraturan yang berisi perintah dan larangan yang mengatur segala bentuk kegiatan menanam modal sesuai dengan ketentuan perundang-undangan (Hermawan, 2019:102).
Penanaman modal di Indonesia diatur oleh pemerintah melalui dalam Undang Undang Nomor 25 Tahun 2007 yang mengatur tentang hukum penyelenggaraan penanaman modal sebagai berikut (Khoidin, 2019:14-16):
xi
A. Asas kepastian hukum adalah sebagai negara hukum yang meletakkan hukum dan ketentuan peraturan perundang-undangan sebagai dasar dalam setiap kebijakan dan tindakan dalam bidang penanaman modal
B. Asas keterbukaan adalah sikap terbuka terhadap hak masyarakat untuk memperoleh informasi yang benar, jujur, dan tidak diskriminatif tentang kegiatan penanaman modal.
C. Asas akuntabilitas adalah asas yang menentukan bahwa setiap kegiatan dan hasil akhir dari penyelenggaraan penananam modal harus dipertanggungjawabkan kepada masyarakat atau rakyat sebagai pemegang kedaulatan tertinggi negara sesuai dengan ketentuan peraturan perundang- undangan.
D. Asas kesamaan perlakuan adalah sikap perlakuan yang sama dan tidak membedakan asal negara” adalah asas perlakuan pelayanan nondiskriminasi berdasarkan ketentuan peraturan perundang-undangan, baik antara penanam modal dalam negeri dan penanam modal asing maupun antara penanam modal dari satu negara asing dan penanam modal dari negaraasing lainnya.
E. Asas kebersamaan adalah asas yang mendorong peran seluruh penanam modal secara bersamasama dalam kegiatan usahanya untuk mewujudkan kesejahteraan rakyat.
F. Asas efisiensi berkeadilan adalah asas yang mendasari pelaksanaan penanaman modal dengan mengedepankan efisiensi berkeadilan dalam usaha untuk mewujudkan iklim usaha yang adil, kondusif, dan berdaya saing
xi
G. Asas berkelanjutan adalah asas yang secara terencana mengupayakan berjalannya proses pembangunan melalui penanaman modal untuk menjamin kesejahteraan dan kemajuan dalam segala aspek kehidupan, baik untuk masa kini maupun yang akan datang.
H. Asas berwawasan lingkungan adalah asas penanaman modal yang dilakukan dengan tetap memerhatikan dan mengutamakan perlindungan dan pemeliharaan lingkungan hidup.
I. Asas kemandirian adalah asas penanaman modal yang dilakukan dengan tetap mengedepankan potensi bangsa dan negara dengan tidak menutup diri pada masuknya modal asing demi terwujudnya pertumbuhan ekonomi.
J. Asas keseimbangan kemajuan dan kesatuan ekonomi nasional adalah asas yang berupaya menjaga keseimbangan kemajuan ekonomi wilayah dalam kesatuan ekonomi nasional.
Dasar hukum penanaman modal bertujuan untuk meningkatkan pertumbuhan ekonomi nasional, menciptakan lapangan kerja, meningkatkan pembangunan ekonomi berkelanjutan, meningkatkan kemampuan daya saing dunia usaha nasional, meningkatkan kapasitas dan kemampuan teknologi nasional, mendorong pengembangan ekonomi kerakyah, mengolah ekonomi potensial menjadi kekuatan ekonomi riil dengan rnenggunakan dana yang berasal, baik dari dalam negeri maupun dari luar negeri, meningkatkan ke sejahtcraan masyarakat.
Penanaman modal tidak hanya terbatas pada lingkungan internal di dalam sebuah wilayah. bisa sangat luas terjadi antar pualu, bahkan antar kontinen.
Transaksi jual-beli bisa dilakukan tanpa tatap muka, lain cerita dengan transaksi
xi
penanaman modal. Transaksi ini selalu dilakukan dengan tatap muka antar pihak yang melakukan transaksi penanaman modal. Hal seperti itu terjadi karena adanya serentetan prosedur, perjanjian, kontrak, legal-formal yang harus dilewati sebelum diterima penanaman modal tersebut. Perusahaan dan individu berupaya kerasmengembangkan barang yang lebih baik, dan mencari cara yang lebih efisien untuk menyediakannya, demi memenuhi kebutuhan kita. Alternatifnya, bagi pemerintah, adalah merenggut sumber daya yang kita miliki dan kemudian memutuskan perilaku jenis apa yang akan direstuinya. Di sini satu-satunya pertanyaannya adalah: mengapa pemerintah dianggap lebih tahu daripada kita sendiri tentang apa yang kita mau dan apa yang kita anggap penting dalam hidup.
( Norberg, 2011: 53)
Dalam perekonomian pasar harga dan laba berfungsi sebagai sistem sinyal yang dengannya pekerja, pewirausaha, dan penanam modal dapat menentukan arah. Mereka yang ingin memeroleh gaji besar atau laba tinggi harus mencari celah ekonomi yang memungkinkan mereka menyediakan kebutuhan orang lain ( Norberg, 2011: 55)
2.7 Akuntabilitas
2.7.1 Pengertian Akuntabilitas
Akuntabilitas berasal dari bahasa Inggris accountability yaitu keadaan yang dapat dipertanggungjawabkan (Echols dan Hassan, 2005:112). Menurut Starling (2008: 169) Akuntabilitas adalah sebuah konsep yang memfokuskan pada kapasitas organisasi sektor publik untuk memberikan tanggungjawab terhadap pihak-pihak yang berkepentingan dengan organisasi tersebut. kemampuan organisasi sektor publik memberikan penjelasan atas tindakan-tindakan yang
xi
dilakukannya terutama terhadap pihak-pihak yang dalam sistem politik telah diberikan kewenangan untuk melakukan penilaian dan evaluasi terhadap organisasi publik tersebut. Karena akuntabilitas adalah bentuk dorongan psikologi yang membuat seseorang berusaha untuk mempertanggungjawabkan atas tindakan dan keputusan yang diambil kepada lingkungannya Tetlock (1985) dalam Tetlock dan Linda (1989:1).
Adapun menurut Peters (2010: 165) Akuntabilitas lebih merujuk pada relasi organisasi sebagai sebuah entitas dengan pihak di luar organisasi. Artinya, menekankan pada aspek sosiologi organisasi dengan fokus interaksi antara organisasi dengan pihak-pihak yang berelasi pada organisasi tersebut. Sehingga tanggung jawab menekankan pada level individual keharusan anggota di dalam suatu organisasi untuk menunjukkan perilaku yang sejalan dengan standar etika yang telah ditetapkan sebagai aturan dan melaksanakan pekerjaan dengan benar sesuai dengan arahan dan pelatihan yang telah diterimanya.
Menurut Osborne (2010: 430), akuntabilitas diartikan sebagai pengendalian terhadap organisasi dan program, akuntabilitas juga merupakan sarana yang memandu bagi organiasi dalam usahanya untuk meningkatkan efektivitas dan efesiensi program.
Akuntabilitas menjelaskan bagaimana sebuah organisasi mampu memberikan penjelasan atas tindakan yang mereka lakukan kepada pihak-pihak yang memiliki kewenangan secara politik untuk melakukan pemeriksaan dan evaluasi terhadap organisasi tersebut Wicaksono (2015:6).
xi
Dalam proses akuntabilitas membutuhkan pendekatan tradisional untuk meningkatkan akuntabilitas (Ebrahim, 2003:12). Pendekatan tersebut merupakan pertemuan, kordinasi dalam proses pengambilan keputusan untuk memenuhi tujuan moral dan spiritual lembaga (Afifudin dan Nabiha, 2010:1). Sehingga peran struktur dapat membantu mereka untuk mencapai kinerja yang unggul dalam lembaga dan dapat menjalankan otoritas penuh atas korporasi dan peran mereka tidak ambigu dan tidak tertandingi dan organisasi menikmati manfaat klasik dari kesatuan arah dan komando dan kontrol yang kuat. (Donaldson &
Davis, 1991) dalam Coule (2013:3).
2.7.2 Akuntabilitas Pengelolaan
Akuntabilitas pengelolaan adalah kegiatan pengelolaan yang dimulai dari perencanaan, pelaksanaan, pertanggung jawaban dan pengawasan yang dapat dilaporkan dan dapat dipertanggung jawabkan kepada publik/pemegang kepentingan (Nurlinda, 2018:5). Akuntabilitas pengelolaan mempertanggungjawabkan mengenai pengelolan, pengungkapan dan ketaatan terhadap peraturan perundang–undangan. Sasarannya Instrumen utama dari akuntabilitas pengelolaan adalah data yang secara periodik dipublikasikan, laporan tahunan dan hasil investigasi dan laporan umum lainnya yang disiapkan oleh agent yang independen. (Rusdiana, 2018:24).
2.7.3 Akuntabilitas Pelaporan
Akuntabilitas pelaporan merupakan pertanggungjawaban dalam melaporkan suatu kewajiban, seperti laporan keuangan, informasi, dan program untuk pencapaian tujuan utama organisasi yang mencakup penerimaan,
xi
penyimpanan, dan pengeluaran bagi organisasi maupun lembaga (Rusdiana, 2018:26). Karena akuntabilitas pelaporan adalah salah satu tahapan dari perencanaan, dan pelaksanaan yang dapat dipertanggungjawabakan secara administratif, teknis dan hokum dan harus disampaikan dengan jelas terkait pelaksanaan tugas, kewenangan, hak, dan kewajiban sesuai dengan prinsip-prinsip transparansi dan akuntabilitas (Kurnia, 2019: 4-5).
2.7.4 Elemen-elemen Akuntabilitas
Dalam Organisasi nirlaba akuntabilitas didorong oleh bentuk “ekspresif”
yang melibatkan persepsi diri dari peran dan misi komunitas mereka (Knutsen &
Brower , 2010) dalam Coule (2013:4). Bertujuan untuk efesiensi dan efektivitas lembaga, manajemen lembaga yang tangguh, moral karyawan yang tinggi, reputasi lembaga, stabilitas, pelayanan kepada masyarakat, corporate image, dan sebagainya. Sedangkan fungsi dan tujuan lembaga sektor publik yaitu memaksimumkan pemberian pelayanan publik (public service) (Mardiasmo, 2002:5).
Pada lembaga publik manajemen bertanggungjawab mengelola dana publik sesuai dengan fungsi dan tujuan akuntabilitas yaitu:
A. Fungsi
Akuntabilitas berfungsi menumbuhkan kepercayaan (trust) kepada masyarakat (stakeholder) (Yuliani dan Bustaman, 2017:1). Selain itu Akuntabilitas berfungsi membantu manajemen dalam alokasi sumber daya yang efesien, karena akuntabilitas terdiri dari: hirarki (melibatkan atasan dan bawahan); horizontal (melibatkan dua sisi di luar lembaga, misalnya dua individu melakukan kontrak sewa); sehingga akuntabilitas
xi
menekankan moralitas dan identitas seseorang (Carmona dan Ezzamel, 2006:5).
Menurut Ebrahim, (2003:12) fungsi mekanisme akuntabilitas tergantung akuntabilitas terhadap tujuan akuntabilitas, jika keatas (internal organisasi) dapat berupa pernyataan pengungkapan, laporan, dan evaluasi kinerja lembaga. Sedangkan akuntabilitas ke bawah berupa tanggungjawab kepada masyarakat luas dapat berupa masukan dari masyarakat dalam mengevaluasi proyek dan mengevaluasi diri mereka sendiri.
B. Tujuan
Akuntabilitas bertujuan untuk mempertanggungjawakan seseorang atau lembaga terhadap publik yang berkaitan dengan aktifitas dan tindakan yang dilakukan (Scott: 2000:3). Sedangkan menurut (Roberts and Scapens, 1985) dalam Smyth, (2007:2) akuntabilitas bertujuan menuntut seseorang untuk mempertanggungjawabkan terhadap alasan melakukan tindakan.
Dengan demikian tujuan dan fungsi akuntabilitas menutut seseorang/lembaga untuk mempertanggungjawabkan apa yang telah dilakukan serta behati-hati dalam mengambil keputusan terkait tugas yang diembannya guna meningkatkan legitimasi terhadap atasan dan bawahan dalam suatu organisasi.
2.7.5 Tingkatan Akuntabilitas
Akuntabilitas (accountability) merupakan konsep yang lebih luas dari stewardship. Stewardship mengacu pada pengelolaan atas suatu aktivitas secara ekonomis dan efesien tanpa dibebani kewajiban untuk melaporkan (Mardiasmo, 2002:21). Sedangkan Akuntabilitas mengacu pada pertanggungjawaban seseorang
xi
steward kepada pemberi tanggungjawab terhadap tindakan, dan keputusan sebagai
konsekuensi memilih informasi (Gray dkk., 1997:3).
Menurut Siswantoro dkk (2018:1) tingkatan akuntabilitas merupakan bagian penting bagi institusi atau lembaga guna meningkatkan kesadaran terhadap komponen akuntabilitas yang mana setiap lembaga memiliki karakteristik yang berbeda yang dapat menyebabkan perlakuan khusus untuk pengukuran akuntabilitas. Tingkatan akuntabilitas dapat dipandang dari berbagai perspektif.
Dari perspektif akuntansi, American Accounting Association dalam GASB (1994:9) Komite Konsep Akuntansi yang Berlaku untuk Sektor Publik membagi tingkatan akuntabilitas, yaitu:
a. Sumber daya finansial
b. Kepatuhan terhadap aturan hukum dan kebijaksanaan administratif c. Efisiensi dan ekonomisnya suatu kegiatan
d. Hasil program dan kegiatan lembaga publik yang tercermin dalam pencapaian tujuan, manfaat dan efektivitas.
Sedangkan dari perspektif fungsional, akuntabilitas dilihat sebagai suatu tingkatan dengan lima tahap yang berbeda. Stewart (1984) dalam Goddard dan Powell (1994:3) menjelaskan lima tingkatan akuntabilitas yang harus dipenuhi oleh organisasi/lembaga, yaitu:
a. Akuntabilitas kebijakan
Dalam tahap ini pemilihan berbagai kebijakan yang akan diterapkan guna memenuhi tujuan organisasi.
b. Akuntabilitas program
xi
Disini disoroti pertimbangan penetapan alternatif program sesuai dengan tujuan yang telah ditetapkan.
c. Akuntabilitas kinerja
Pada level ini dilihat apakah kegiatan yang dilakukan sudah efisien.
d. Proses akuntabilitas
Dalam hal ini apakah prosedur yang diguanakan dalam melaksanakan kegiatan sudah cukup baik.
e. Akuntabilitas kejujuran dan hukum
Hal ini menyangkut pertanggungjawaban penggunaan dana anggaran yang telah ditetapkan sesuai dengan peraturan-peraturan yang berlaku.
2.7.6 Jenis-Jenis Akuntabilitas
Dalam mekanisme lembaga, akuntabilitas menganggap dirinya bertanggungjawab secara terbuka mengenai apa yang diyakininya dan apa yang dilakukannya terkait program dan terrealisasinya suatu kegiatan (Pulu dkk., 2015:20). Sedangkan menurut Ebrahim (2003:820) mekanisme akuntabilitas yang paling mendasar adalah organisasi memiliki tujuan atau misi yang spesifik, dan sistem manajemen internal yang transparan, serta terhindar dari konflik kepentingan, diskriminasi, favoritisme, kerahasiaan, korupsi, dan semua praktik tidak etis lainnya.
Dalam pelaksanaan organisasi maupun lembaga akuntabilitas dibedakan menjadi tiga jenis yaitu:
A. Akuntabilitas Program
xi
Akuntabilitas program adalah pertanggungjawaban yang berkaitan dengan tingkat efektivitas pencapaian hasil program dengan target yang ditetapkan (Iswahyudi dkk., 2016:3). Sedangkan menurut Waldo, (1956) dalam artikel Academia Italiana Di Economia Aziendale (AIDEA) (2013:3) Akuntabilitas program adalah kewajiban hukum dan moral untuk memberikan pertanggungjawaban kepada stakeholder terhadap dampak keputusan dan program.
Dengan demikian akuntabilitas program dapat diartikan pertanggungjawaban atas dampaknya yang lebih luas, termasuk dampak aktual dan potensial pada berbagai kelompok pemangku kepentingan yang kurang kuat. Sehingga akuntabilitas berfungsi untuk pencapaian misi organisasi dalam membawa perubahan struktural jangka panjang (Edwards
& Hulme, 2002) dalam O’Dwyer and Unerman, (2008:802).
B. Akuntabilitas Hukum
Akuntabilitas dalam perspektif hukum diartikan sebagai kewajiban untuk patuh terhadap standar perilaku yang telah ditetapkan atau kewajiban untuk memberikan informasi mengenai suatu kegiatan.
(Siskawati dkk., 2015:3). Menurut Jacobs dan Walker, (2004:375), akuntabilitas hukum adalah kepatuhan dalam penyampaian, partisipasi dan komunikasi, terhadap aturan-aturan lembaga.
Akuntabilitas hukum lebih luas yaitu "Kewajiban untuk mengungkapkan, menjelaskan, dan membenarkan apa yang dilakukan berdasarkan peraturan yang berlaku Normanton, dalam Scott (2000:3) jadi akuntabilitas hukum (legal accountability) jaminan adanya
xi
kepatuhan terhadap hukum dan peraturan lain yang disyaratkan dalam penggunaan sumber dana publik (Mardiasmo, 2002:22).
C. Akuntabilitas Laporan Keuangan
Akuntabilitas laporan keuangan adalah tanggung jawab integritas keuangan, pengungkapan, kepatuhan terhadap aturan dan peraturan.
(Yuliati dkk., 2017:2). Akuntabilitas laporan keuangan berfungsi untuk menggambarkan kinerja financial dan aktifitas lembaga secara transparan (Yayla, 2011) dalam Nahar dan Yacoob (2011:88).
Laporan keuangan terjadi karena pemangku kepentingan perlu mengetahui bagaimana akuntabilitas lembaga dalam mengelola keuangan dan melaporkan kegiatan mereka dengan tepat. (Siswantoro dkk., 2018:47). Karena laporan keuangan merupakan salah satu alat yang digunakan lembaga untuk mengungkapkan kebenaran dan mempertanggungjawabkan kepada para pemangku kepentingan (Davison, 2007; Samkin and Schneider, 2010) dalam Dhanani dan Connolly, (2012:1141).
Dalam logika unitarisme, tujuan yang bertentangan dipandang sebagai akuntabilitas disfungsional agen terhadap atasan yang didasari pada kepatuhan terhadap pemantauan, akuntansi dan audit dan hukum (Davis et al., 1997; Jegers, 2008) dalam Coule (2013:4). karena akuntabilitas adalah konsep dimana individu dan organisasi bertanggungjawab atas tindakan mereka berdasarkan kewajiban hukum dan pelaporan eksplisit dan persyaratan pengungkapan, tetapi juga sebagai sarana dimana organisasi dan individu mengambil
xi
tanggungjawab internal dalam membentuk misi organisasi dan nilai-nilai, untuk membuka diri terhadap pengawasan publik atau eksternal, dan untuk menilai kinerja yang berkaitan dengan tujuan organisasi (Ebrahim, 2003: 815). Sehingga dalam mekanisme akuntabilitas mengacu pada suatu proses di mana organisasi menilai, melaporkan, dan meningkatkan kinerja sosial dan perilaku etisnya, terutama melalui dialog pemangku kepentingan Gonella, Pilling, & Zadek, (1998) Volunteer Vancouver, (1999) dalam Ebrahim (2003:822).
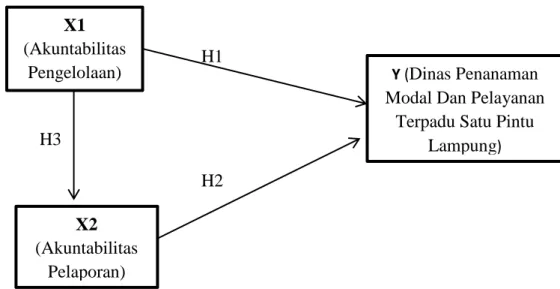
2.8 Kerangka Berfikir
Table 2.1 Kerangka Penelitian
H1
H3
H2 X1
(Akuntabilitas Pengelolaan)
X2 (Akuntabilitas
Pelaporan)
Y (Dinas Penanaman Modal Dan Pelayanan
Terpadu Satu Pintu Lampung)
xi
Untuk mengukur akuntabilitas pengelolaan modal yang dibutuhkan indikator penilaian dinas penanaman modal dan layanan terpadu satu pintu provinsi lampung dalam mengalokasikan anggaran yang dapat memenuhi kebutuhan eksternal dan internal lembaga.
Indikator tersebut membantu lembaga dinas sebagai alat bantu mengukur akuntabilitas dinas penanaman dalam mengelola modal berdasarkan fenomena, realitas dan keijakan terkait program, hukum, dan laporan keuangan guna lembaga dinas dapat menumbuhkan kepercayaan publik sebagai lembaga pengelola modal yang akuntabel.
2.9 Penelitian Terdahulu
Dalam melakukan penelitian ini juga mengacu kepada beberapa penelitian terdahulu terkait akuntabilitas pengelolaan dan pelaporan modal Dinas Penanaman Modal dan Layanan Terpadu Satu Pintu Provinsi Lampung yang telah dilakukan para peneliti sebelumnya, diantara penelitian terdahulu tersebut ialah sebagai berikut:
Table 2.2 Penelitian Terdahulu
xi
No Judul Penelitian Jurnal Teori Hasil Penelitian Terdahulu Perbedaan Penelitin
Terdahulu dan penelitian ini 1. Pengaruh Akuntabilitas,
Transparansi, Dan
Partisipasi Publik Terhadap Kinerja Organisasi Layanan Publik (Studi Empiris Pada Badan Penanaman Modal dan Pelayanan Perizinan Terpadu Kabupaten Pasaman Barat)
Jurnal akuntansi Vol 2, No 3 (2014)
Metode kausatif, convinience samplin, kuisioner
Hasil Penelitian menunjukkan bahwa akuntabilitas
berpengaruh signifikan positif terhadap kinerja organisasi layanan publik dengan nilai t = 6,121 dan nilai
signifikansi 0,000 < α = 0,05. Disimpulkan bahwa semakin tinggi transparansi, maka kinerja organisasi layanan publik juga akan semakin meningkat. Karena akuntabilitas kinerja organisasi instansi pemerintah yang berorientasi kepada kepentingan masyarakat dan
penyelenggaraan pelayanan publik dan dapat dipertanggungjawabkan dengan baik kepada publik maupun kepada atasan/pimpinan unit pelayanan instansi pemerintah sesuai dengan peraturan perundang-undangan
Perbedaannya adalah penelitian terdahulu lebih fokus kepada bagaimana akuntabilitas dan Partisipasi Publik Terhadap Kinerja Organisasi Layanan Publik, sedangkan penelitian ini lebih fokus terhadap akuntabilitas praktik pengelolaan dan
pelaporan
2. Akuntabilitas Kinerja Dinas Penanaman Modal Dan Pelayanan Terpadu Satu Pintu Dalam Penerbitan Siup Di Kota Bengkulu
Jurnal Akuntansi Unihaz (JAZ) Vol.1 .No.1, Juni 2018 - ISSN : 2620-8555
Metode analisis data model intraktif, komponen reduksi data, penyajian data, kesimpulan
Hasil Penelitian menunjukkan bahwa akuntabilitas, transparansi dan partisipasi publik mempunyai pengaruh positif terhadap kinerja organisasi layanan publik
Pertanggungjawaban DPM-PTSP kota Bengkulu hanya dititik beratkan pada laporan kinerja. Sehingga laporan kinerja baik hasil program lebih memudahkan kepada transparansi bagi masyarakat dan memudahkan kepercayaan
Perbedaannya adalah penelitian terdahulu fokus kepada
bagaimana akuntabilitas dan Partisipasi Publik Terhadap Kinerja Organisasi Layanan Publik, sedangkan penelitian ini lebih fokus terhadap bagaimana akuntabilitas praktik pengelolaan dan pelaporan pada Dinas
Penanaman Modal dan Pelayanan Terpadu Provinsi Lampung
3. Akuntabilitas Pelayanan Publik Dalam Pengurusan Surat Izin Mendirikan Bangunan (S-Imb) Di Dinas Penanaman Modal Dan Pelayanan Perizinan
Terpadu Satu Pintu (Dispm
& Pptsp) Kabupaten Samosir
Ilmu Administr asi Publik pada Fakultas Ilmu Sosial dan Ilmu Politik
Metode Deskriptif Kualitatif, Wawancara, Dokumentasi
Akuntabilitas pelayanan publik dalam pengurusan Surat Izin Mendirikan Bangunan (S-IMB) di Dinas Penanaman Modal dan Pelayanan Perizinan Terpadu Satu Pintu (DISPM & PPTSP) Kabupaten Samosir dapat dikatakan sudah cukup baik namun adanya hambatan dalam proses pelayanan seperti perizinan yang berasal dari OPD (Organisasi Perangkat Daerah) sehingga menyebabkan penerbitan surat perizinan sering tidak tepat waktu.
Perbedaannya adalah penelitian terdahulu lebih fokus kepada bagaimana Akuntabilitas pelayanan publik dalam pengurusan Surat Izin Mendirikan Bangunan.
sedangkan penelitian ini lebih fokus terhadap akuntabilitas praktik pengelolaan dan pelaporan pada Dinas Penanaman Modal dan Pelayanan Terpadu Provinsi Lampung
4. Implementasi Perbup No.63 Tahun 2011tentang
Peraturan Pelayanan Perizinan Terpadu( Studi Dinas Penanaman Modal Dan Pelayanan Terpadu Satu Pintu Kabupaten Banyuwangi)
Jurnal Politico.
Vol. Xvii No.1 Maret 2017
Metode Deskriptif Kualitatif, Kuesioner, Wawancara, Observasi
Hasil penelitian ini telah menunjukkan bahwa penerapan sistem pelayanan di Dinas Penanaman Modal dan
Pelayanan Terpadu Satu Pintu Kabupaten Banyuwangi dikatakan sudah cukup baik karena dapat mewujudkan pelayanan yang cepat, efisien, dan transparan. Tetapi banyak keluhanan terkait keterlambatan waktu
penyelesaian izin IMB dikarenakan proses tinjau lokasi yang membutuhkan waktu lama dan tidak sesuai dengan SOP yang digunakan.
Perbedaannya adalah penelitian terdahulu lebih fokus kepada penerapan sistem pelayanan di Dinas Penanaman Modal dan Pelayanan Terpadu Satu Pintu Kabupaten Banyuwangi.
sedangkan penelitian ini lebih fokus terhadap bagaimana akuntabilitas praktik pengelolaan dan pelaporan pada Dinas
Penanaman Modal dan Pelayanan Terpadu Provinsi
xi
Lampung 5. Optimalisasi Kualitas
Pelayanan Perizinan Pada Dinas Penanaman Modal Pelayanan Terpadu Satu Pintu (DPMPTSP) Kota Ternate
Jurnal Administr asi Publik, April 2021, Volume 7, Nomor 1 ISSN:
2620-3499
Metode kualitatif, observasi, wawancara dan
dokumentasi
Hasil penelitian menunjukkan bahwa kualitas pelayanan perizinan pada Dinas Penanaman Modal dan Pelayanan terpadu satu pintu (DPMPTSP) Kota ternate belum optimal. Banyaknya keluhan masyarakat akan minimnya inovasi petugas dalam pelaksanaan pelayanan,
transparansi dan akuntabilitas pelayanan, prosedur dan kepuasan pelanggan, serta sarana dan prasarana
pelayanan. Dengan berkembangnya era edigital, diharapkan penyediaan Unit tugas khusus pada pemerintah di wilayah masing-masing dengan begitu masyarakat lebih muda dalam mengurus izin.
Perbedaannya adalah penelitian terdahulu lebih fokus kepada bagaimana Akuntabilitas pelayanan publik dalam pengurusan Surat Izin Mendirikan Bangunan.
sedangkan penelitian ini lebih fokus terhadap bagaimana akuntabilitas praktik pengelolaan dan pelaporan