The Influence Of Perception Of Benefits, Perception Of Convience, Perception Of Risk and Technological Innovation On Interest In Use
E-Money
SKRIPSI
Untuk memenuhi sebagian persyaratan Mencapai derajat Sarjana S-1
Disusun oleh:
SEPTIA MIRANTI 17411393
PROGRAM STUDI S1 MANAJEMEN FAKULTAS EKONOMI DAN BISNIS UNIVERSITAS TEKNOKRAT INDONESIA
BANDAR LAMPUNG 2022
vii
ABSTRAK
Penelitian ini bertujuan untuk menguji dan menganalisis pengaruh persepsi mafaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi terhadap minat penggunaan e-money populasi dalam penelitian ini yaitu pengguna e-money.
Jenis penelitian yang digunakan yaitu penelitian explanatory research, dengan pendekatan kuantitatif. Teknik pengambilan sampel yang digunakan yaitu proportional random sampling, dengan jumlah sampel sebanyak 115 e-money.
Sumber data diperoleh dari data primer dengan menyebar kuesioner dan data sekunder dengan mendokumentasikan arsip organisasi dan pustaka tertulis sebagai referensi. Penelitian ini menggunakan analisis jalur (Path Analysis) dengan bantuan software SPSS 26.0 untuk menganalisis data. Hasil penelitian ini menunjukkan pengaruh persepsi mafaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi terhadap minant penggunaan e-money Kota Bandar Lampung.
Kata kunci: persepsi manfaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi dan minat penggunaan e-money.
viii
ABSTRACK
This study aims to examine and analyze the effect of perceived benefits, perceived convenience, perceived risk and technological innovation on the interest in using e-money in this study, namely e-money users.
The type of research used is explanatory research, with a quantitative approach. The sampling technique used is proportional random sampling, with a total sample of 115 e-money.
Sources of data were obtained from primary data by distributing questionnaires and secondary data by documenting organizational archives and written literature as references. This study uses path analysis (Path Analysis) with the help of SPSS 26.0 software to analyze the data. The results of this study indicate the effect of perceived benefits, perceived convenience, perceived risk and technological innovation on the interest in using e-money in Bandar Lampung City.
Keywords: perceived benefits, perceived convenience, perceived risks and technological innovation and interest in using e-money.
ix
LEMBAR PENGESAHAN ... iii
LEMBAR PERNYATAAN ...iv
KATA PENGANTAR ... v
ABSTRAK ... vii
ABSTRACT ... viii
DAFTAR ISI ...ix
DAFTAR TABEL ...xi
DAFTAR GAMBAR ... xii
DAFTAR LAMPIRAN ... xiii
BAB I PENDAHULUAN 1.1 Latar Belakang Masalah ... 1
1.2 Rumusan Masalah ... 9
1.3 Tujuan Penelitian ... 9
1.4 Manfaat Penelitian... 10
BAB II LANDASAN TEORI DAN TINJAUAN PUSTAKA 2.1 Landasan Teori ... 11
2.2 Tinjauan Pustaka ... 20
2.3 Pengembangan Hipotesis ... 24
2.4 Kerangka Pikir ... 28
BAB III METODELOGI PENELITIAN 3.1 Design Penelitian ... 29
3.2 Variable Penelitian ... 29
3.3 Definisi Operasional Variable ... 30
3.4 Populasi dan Sample ... 32
3.5 Teknik Pengambilan Data ... 33
3.6 Teknik Analisis Data ( SPSS ) ... 34
x
3.7 Pengujian Hipotesis ... 35 BAB IV HASIL PENELITIAN DAN PEMBAHASAN
4.1 Deskripsi Data ... 40 4.2 Hasil Uji Metode Analisis Data ... 44 4.3 Pembahasan ... 50 BAB V KESIMPULAN
5.1 Kesimpulan ... 56 5.2 Saran ... 56 DAFTAR PUSTAKA ... 58
xi
Tabel 1.2 Hasil Pra Survei Minat Menggunakan E-Money di Bandar Lampung ... 5
Tabel 2.1 Penelitian Terdahulu ... 20
Tabel 3.1 Definisi Operasional Variable ... 30
Tabel 3.2 Skala Pengukuran ... 34
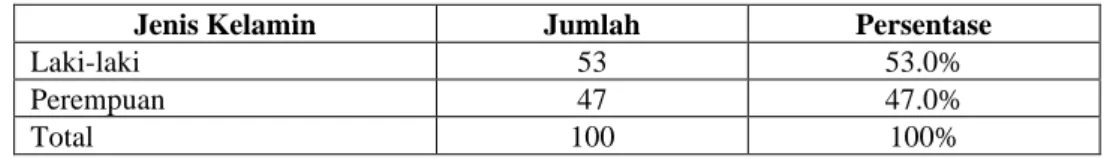
Tabel 4.1 Responden Berdasarkan Jenis Kelamin ... 40
Tabel 4.2 Responden Berdasarkan Usia ... 41
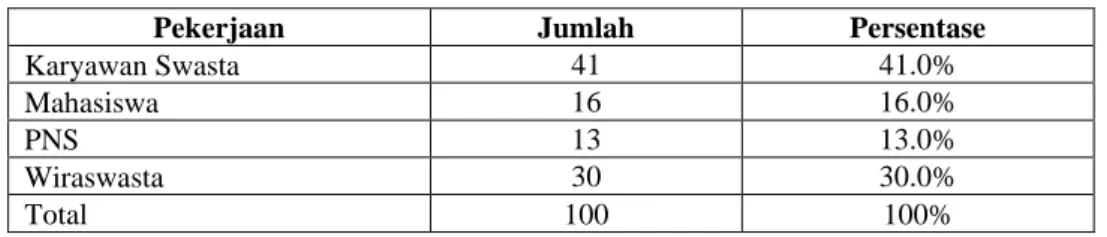
Tabel 4.3 Responden Berdasarkan Pekerjaan ... 41
Tabel 4.4 Hasil Jawaban Responden Variable Penelitian ... 42
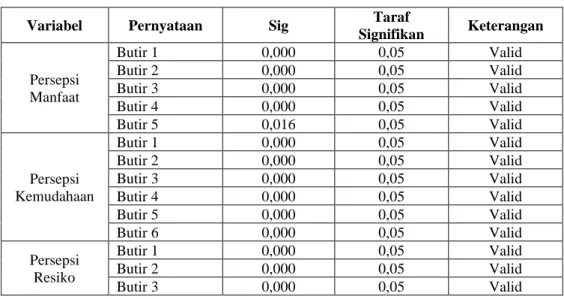
Tabel 4.5 Hasil Uji Validitas Variable ... 44
Tabel 4.6 Hasil Uji Reliabilitas Variable... 45
Tabel 4.7 Hasil Uji Persamaan Regresi Linier Berganda ... 47
Tabel 4.8 Hasil Uji Pasial (Uji t) ... 48
Tabel 4.9 Hasil Uji Simultan (Uji - f) ... 49
Tabel 4.10 Hasil Uji Determinasi (R2) ... 50
xii
DAFTAR GAMBAR
Gambar 1.1 Grafik Nilai Transaksi Uang Elektronik tahun 2021 ... 1 Gambar 1.2 Grafik Transaksi E-Money Tahun 2019-2021 ... 2 Gambar 2.1 Kerangka Berpikir ... 28
xiii
1 BAB I PENDAHULUAN
1.1 Latar Belakang
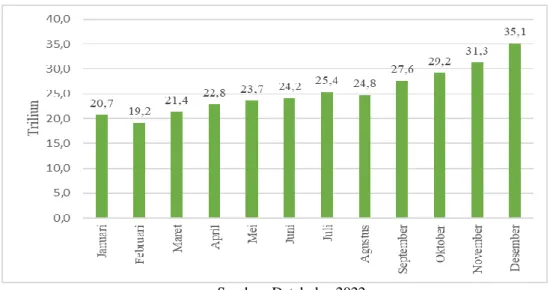
Financial technologi merupakan salah satu teknologi yang berkembang di Indonesia. Financial technologi adalah hasil gabungan antara jasa keuangan dengan teknologi yang akhirnya mengubah model bisnis dari konvensional menjadi moderat, yang awalnya dalam membayar harus bertatap-muka dan membawa sejumlah uang kas, kini dapat melakukan transaksi jarak jauh dengan melakukan pembayaran yang dapat dilakukan dalam hitungan detik saja (Bank Indonesia, 2018). Financial technologi membantu transaksi jual beli dan sistem pembayaran menjadi lebih efisien dan ekonomis namun tetap efektif. volume transaksi keuangan digital terus mengalamin peningkatan disebabkan oleh financial technologi. Peningkatan volume transaksi keuangan digital dapat dilihat melalui Gambar 1.1 grafik nilai transaksi uang elektronik tahun 2021.
Sumber:Databoks, 2022
Gambar 1.1 Grafik Nilai Transaksi Uang Elektronik Tahun 2021
Berdasarkan Gambar 1.1 grafik nilai transaksi uang elektronik tahun 2021, menjelaskan bahwa selama tahun 2021 nilai transaksi uang elektronik terus mengalami peningkatan dan pada bulan Desember 2021 sebesar 35,1 triliun. Hal ini menunjukan bahwa masyarakat Indonesia sangat tertarik melakukan transaksi menggunakan uang elektronik serta memiliki potensi yang tinggi bagi perusahaan yang bergerak dibidang financial technologi.
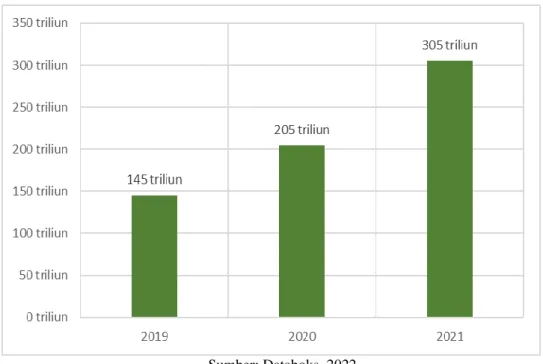
Salah satu financial technologi adalah e-money. E-money adalah alat pembayaran dalam bentuk elektronik. Dimana nilai uangnya disimpan dalam dalam media elektronik tertentu. Contohnya adalah kartu. Untuk bisa menggunakan e-money, maka pengguna terlebih dahulu harus menyetor sejumlah uang. E-money merupakan media elektronik yang digunakan untuk menyimpan uang elektronik biasanya berupa chip atau (Bank Indonesia, 2020). Berikut ini Gambar 1.2 grafik transaksi e-money tahun 2019-2021
Sumber:Databoks, 2022
Gambar 1.2 Grafik Transaksi E-Money Tahun 2019-2021
3
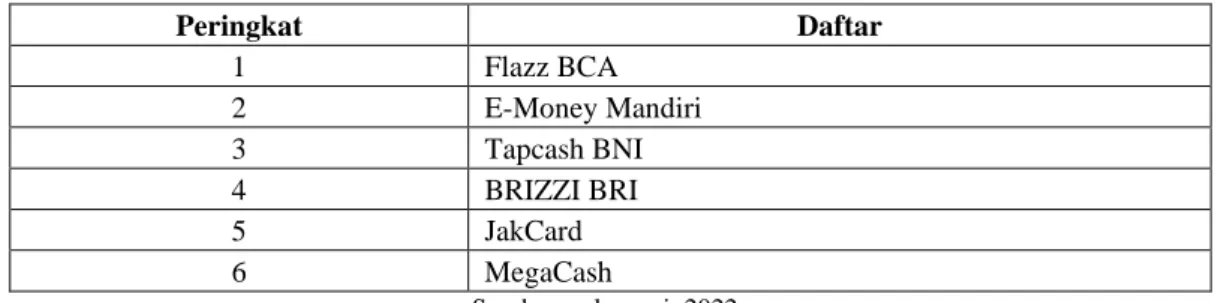
Berdasarakan Gambar 1.2 grafik transaksi e-money tahun 2019-2021, menjelaskan bahwa transaksi e-money ditahun 2021 mencapai 305 Triliun terus mengalami peningkatan, Peningkatan transaksi e-money menunjukan bahwa e- money memiliki potensi sebagai metode transaksi keuangan yang digemari oleh masyrakat Indonesia. Berikut ini tabel 1.1 Daftar e-money terbaik dari Berbagai Bank di Indonesia.
Tabel 1.1
Daftar E-Money Terbaik Dari Berbagai Bank Di Indonesia.
Peringkat Daftar
1 Flazz BCA
2 E-Money Mandiri
3 Tapcash BNI
4 BRIZZI BRI
5 JakCard
6 MegaCash
Sumber: cekpremi, 2022
Berdasarkan tabel 1.1 Daftar e-money terbaik dari Berbagai Bank di Indonesia, menjelaskan bahwa terdapa 6 e-money terbaik dari Berbagai Bank di Indonesia, yaitu Flazz BCA, E-Money Mandiri, Tapcash BNI, BRIZZI BRI, JakCard dan MegaCash.
Flazz BCA. yang diterbitkan oleh PT Bank Central Asia Tbk (Bank BCA) untuk melakukan transaksi atau pembayaran digital sebagai pengganti transaksi tunai. Dapat dikatakan bahwa Flazz BCA adalah pelopor hadirnya uang elektronik dari perbankan. Memiliki kartu Flazz BCA juga tidak dikenakan biaya administrasi bulanan dan bunga. Bertransaksi dengan Flazz BCA juga cepat karena kartu E-Money ini memiliki teknologi chip dari Radio Frequency
Identification (RFID) yang mendukung pemrosesan transaksi lewat sentuhan atau tap dalam hitungan detik. Flazz BCA dapat digunakan untuk bertransaksi berbelanja di minimarket, membayar tiket KRL Commuter Line, MRT, membayar tol. E-Money Mandiri adalah alat pembayaran berupa kartu uang elektronik dan/atau bentuk lainnya yang diterbitkan oleh Bank Mandiri atas dasar nilai uang yang disetorkan terlebih dahulu. TapCash BNI adalah uang elektronik berbentuk kartu atau bentuk lainnya, sebagai penggantiuang tunai yang digunakan untuk melakukan transaksi pembayaran di seluruh merchant yang telahbekerjasama dengan BNI. Pemegang Kartu adalah pihak atau perorangan yang memiliki Kartu TapCash BNI. BRIZZI BRI merupakan produk Uang Elektronik dengan menggunakan teknologi chip sebagai pengganti uang tunai yang berfungsi sebagai alat pembayaran yang bisa dipakai untuk membayar transaksi belanja (purchase) atau transaksi lainnya yang dilakukan di penyedia barang atau jasa. JakCard adalah kartu pintar prabayar (prepaid smart card) yang diterbitkan oleh Bank DKI sebagai alat pembayaran untuk berbagai transaksi di merchant-merchant yang telah bekerjasama dengan Bank DKI. MegaCash adalah uang elektronik dalam bentuk kartu dan saldo disimpan di dalam kartu. MegaCash MegaCash yang diterbitkan Bank Mega menggunakan chip untuk menyimpan dan mengamankan nilai uang yang disimpan di dalamnya. Untuk mengetahui minat menggunakan e-money di Bandar Lampung, peneliti melakukan pra survei kepada 30 responden. Berikut ini Tabel 1.2 hasil pra survei minat mengunakan e-money di Bandar Lampung.
5
Tabel 1.2
Hasil Pra Survei Minat Mengunakan E-Money Di Bandar Lampung
No Pernyataan Jawaban Persentase
Ya Tidak Ya Tidak
1
Berminat
menggunakan e-money untuk transaksi keuangan
14 16 47% 53%
2
Merekomendasikan menggunakan e-money untuk transaksi
keuangan kepada orang lain
15 15 50% 50%
3
akan terus menggunakan e-money untuk transaksi keuangan
10 20 33% 67%
Rata-Rata 13 17 43% 57%
Sumber: Hasil pra survei, 2022
Berdasarkan Tabel 1.2 hasil pra survei minat mengunakan e-money di Bandar Lampung, menjelaskan bahwa, rata-rata konsumen yang menjawab Ya untuk terkait minat mengunakan e-money sebanyak 13 pengguna atau 43%, dan rata-rata konsumen yang menjawab Tidak untuk terkait minat mengunakan e-money sebanyak 17 pengguna atau 57%. Hasil pra survei minat mengunakan e-money di Bandar Lampung bertujuan untuk mengetahui seberapa besar minat konsumen Bandar Lampung untuk menggunakan e-money dan hasil tersebut menunjukan bahwa tingkat minat mengunakan e-money tergolong rendah. Ariningsih, et al (2022) menyatakan bahwa minat menggunakan adalah keinginan untuk melakukan suatu perilaku tertentu. entu. Seseorang akan melakukan suatu perilaku jika mempunyai keinginan atau niat untuk melakukannya. Yogananda dan Dirgantara (2017) menyatakan bahwa minat menggunakan adalah keputusan subjektif dari konsumen tentang kemungkinan kesediaan untuk menggunakan produk di masa depan
Era digital yang menyebabkan persaingan e-money semakin ketat, konsumen tak akan pernah puas terhadap setiap layanan yang diberikan dan selalu ingin mencari yang mudah, aman, cepat, cermat dan bahkan murah. Oleh karena itu pihak perusahaan harus terus melakukan inovasi. Tingkat penerimaan sistem informasi yang digunakan dapat diketahui dengan menggunakan Teori TAM (Technology Acceptance Model) yang dikemukakan oleh Davis (1989) dalam Prasetya dan Putra (2020), dasar yang mempengaruhi perilaku pengguna dan tingkat penerimaan sistem teknologi adalah persepsi kemudahan dan manfaat.
Tujuan TAM yaitu melihat sikap pemakai teknologi. Model ini digunakan untuk mengukur sikap individu dalam menggunakan teknologi. Minat menggunakan teknologi akan muncul jika sistem teknologi dirasa memberikan manfaat atau berguna dan penggunaannya mudah bagi penggunanya. Sistem yang mudah digunakan dan dipelajari berarti tidak membutuhkan waktu lama untuk menggunakannya sehingga penggunanya memiliki banyak waktu untuk mengerjakan kegiatan yang lain.
Kurnianingsih dan Maharani (2020) menyatakan bahwa persepsi manfaat berpengaruh terhadap minat menggunaka, penelitian yang dilakukan oleh Prasetya dan Putra (2020) menyatakan bahwa persepsi kemudahan berpengaruh terhadap minat menggunakan, Yogananda dan Dirgantara (2017) menyatakan bahwa persepsi resiko berpengaruh terhadap minat menggunakan dan Rahayu (2018) menyatakan bahwa inovasi teknologi berpengaruh terhadap minat menggunakan.
7
Persepsi manfaat merupakan sebuah layanan mampu menunjang aktivitas transaksi keuangan konsumen. Jika sebuah sistem berguna untuk aktivitas transaksi keuangan maka akan tertarik menggunakan teknologi transaksi keuangan dalam setiap melakukan transaksi dan sebaliknya jika teknologi transaksi keuangan maka tidak berguna dalam aktivitas transaksi keuangan maka tidak akan menggunakan teknologi transaksi keuangan dalam setiap melakukan transaksi keuangan. Yogananda dan Dirgantara (2017) menyatakan bahwa persepsi manfaat adalah sejauh mana seseorang percaya bahwa sebuah sistem mampu digunakan secara menguntungkan dan menggunakan sistem tertentu akan meningkatkan kinerjanya
Persepsi kemudahaan sangat diperhatikan oleh konsumen, konsumen ingin memiliki kemudahan saat bertransaksi keuangan dimanapun dan kapanpun tanpa adanya hambatan dengan menggunakan teknologi transaksi keuangan yang mudah digunakan, pengguna akan lebih bersedia untuk memahami teknologi teknologi transaksi keuangan dan akhirnya konsumen akan lebih tertarik menggunakan teknologi transaksi keuangan tersebut, sebaliknya jika teknologi transaksi keuangan sulit digunakan maka konsumen tidak akan tertarik menggunakan teknologi transaksi keuangan tersebut. Ariningsih, et al (2022) menyatakan bahwa persepsi kemudahan adalah konstrak keyakinan seseorang bahwa penggunaan sebuah teknologi tertentu akan mampu meningkatkan kinerja mereka.
Persepsi resiko menjadi salah satu komponen penting dalam pemrosesan informasi yang dilakukan oleh konsumen. Para konsumen semakin terdorong
untuk mencari berbagai informasi ketika menghadapi pembelian produk secara online dengan resiko tinggi. Tingginya resiko yang dipersepsikan konsumen diduga menyebabkan krisis kepercayaan konsumen terhadap transaksi keuangan sehingga dapat mengurangi minat menggunakan mereka secara online.
Sebaliknya jika persepsi resiko terhadap transaksi keuangan konsumen rendah maka minat menggunakan teknologi tersebut akan meningkat. Dewi dan Warmika (2016) menyatakan bahwa persepsi resiko adalah sebuah pemikiran seseorang yang tidak pasti serta konsekuensi yang diterima atas layanan pada sistem yang digunakan.
Inovasi teknologi merupakan faktor penting dalam menciptakan bentuk- bentuk nilai baru dalam lingkungan yang kompetitif di industir keuangan. inovasi teknologi pada keuangan yang baik akan meningkatkan meinat menggunkan uang elektronik. Rahayu (2018) menyatakan bahwa inovasi teknologi adalah keinginan individu untuk mencoba beberapa sistem informasi baru.
Berdasarkan pembahasan di atas, maka penelitian ini mencoba mengkaji mengenai variabel yang berpengaruh terhadap minat mengunakan, dengan menguji dengan variabel motivasi kerja dan pengalaman kerja. melihat fenomena yang terjadi di atas maka penting untuk meneliti lebih jauh mengenai “Pengaruh Persepsi Manfaat, Persepsi Kemudahan, Persepsi Resiko Dan Inovasi Teknologi Berpengaruh Terhadap Minat Mengunakan E-Money”
9
1.2 Rumusan Masalah
Berdasarkan pemaparan dalam latar belakang masalah di atas, maka rumusan masalah dalam penelitian ini adalah sebagai berikut :
1. Apakah persepsi manfaat berpengaruh positif terhadap minat mengunakan e-money ?
2. Apakah persepsi kemudahan berpengaruh positi terhadap minat mengunakan e-money ?
3. Apakah persepsi resiko berpengaruh negatif terhadap minat mengunakan e-money ?
4. Apakah inovasi teknologi berpengaruh posititerhadap minat mengunakan e-money ?
1.3 Tujuan Penelitian
Penelitian ini dimaksudkan untuk memperoleh gambaran mengenai permasalahan yang ada pada penggunan e-money di Bandar Lampung. Sesuai dengan masalah yang telah dirumuskan di atas, maka tujuan penelitian ini adalah:
1. Untuk menganalisis atau menguji pengaruh persepsi manfaat terhadap minat mengunakan e-money
2. Untuk menganalisis atau menguji pengaruh persepsi kemudahan terhadap minat mengunakan e-money
3. Untuk menganalisis atau menguji pengaruh persepsi resiko terhadap minat mengunakan e-money
4. Untuk menganalisis atau menguji pengaruh inovasi teknologi terhadap minat mengunakan e-money
1.4 Manfaat Penelitian
Hasil penelitian ini diharapkan dapat memberi manfaat bagi berbagai pihak antara lain:
1. Manfaat secara akademis, yaitu untuk mengembangkan teori bidang manajemen mengenai pengaruh persepsi manfaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi terhadap minat mengunakan e-money 2. Manfaat secara praktis, yaitu untuk memberikan informasi sebagai bahan masukan dan pertimbangan dalam upaya minat mengunakan e-money melalui persepsi manfaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi.
11 BAB II
LANDASAN TEORI DAN TINJAUAN PUSTAKA
2.1 Landasan Teori 2.1.1 Teori TAM
Teori TAM (Technology Acceptance Model) yang dikemukakan oleh Davis (1989) dalam Prasetya dan Putra (2020), dasar yang mempengaruhi perilaku pengguna dan tingkat penerimaan sistem teknologi adalah persepsi kemudahan dan manfaat. Tujuan TAM yaitu melihat sikap pemakai teknologi. Model ini digunakan untuk mengukur sikap individu dalam menggunakan teknologi. Minat menggunakan teknologi akan muncul jika sistem teknologi dirasa memberikan manfaat atau berguna dan penggunaannya mudah bagi penggunanya. Sistem yang mudah digunakan dan dipelajari berarti tidak membutuhkan waktu lama untuk menggunakannya sehingga penggunanya memiliki banyak waktu untuk mengerjakan kegiatan yang lain. Dengan demikian terjadi efektifitas kinerja.
Model ini awalnya diusulkan oleh Davis dan telah menjadi model yang paling banyak digunakan untuk menjelaskan pengguna penerimaan teknologi baru. TAM dikembangkan dari Theory of Reasoned Action dan memberikan dasar untuk melacak bagaimana pengaruh variabel eksternal keyakinan, sikap dan niat untuk menggunakan teknologi baru. Model ini sudah digunakan untuk memprediksi penerimaan TI baru dan telah terbukti andal dalam
menjelaskan perilaku penerimaan di beberapa bidang di Indonesia sistem informasi (Wu dalam Syahril dan Rikumahu, 2019).
Utami (2020) Technology Acceptance Model (TAM) merupakan salah satu model yang dibangun untuk menganalisis dan memahami faktor yang mempengaruhi diterimanya penggunaan teknologi komputer. TAM bertujuan untuk menjelaskan dan memperkirakan penerimaan (acceptance) pengguna terhadap suatu sistem informasi. TAM menjelaskan hubungan sebab akibat antara keyakinan akan manfaat suatu sistem informasi maupun kemudahan penggunaannya dan perilaku, tujuan atau keperluan, dan penggunaan aktual dari pengguna
Technology Acceptance Model (TAM) merupakan suatu teori tentang penggunaan sistem teknologi informasi dan merupakan suatu model penerimaan sistem teknologi informasi yang akan digunakan oleh pengguna TAM bertujuan untuk menjelaskan dan memperkirakan penerimaan pengguna terhadap suatu sistem teknologi informasi (Darista dan Mujilan, 2021).
2.1.2 Persepsi Manfaat
Dewi dan Warmika (2016) menyatakan bahwa persepsi manfaat merupakan suatu persepsi yang timbul pada diri seseorang bahwa dalam menggunakan sebuah teknologi dapat menunjang kinerja pengguna teknologi tersebut. Romadloniyah dan Prayitno (2018) menyatakan bahwa persepsi kemanfaatan adalah sebagai probabilitas subyektif dari pengguna potensial yang menggunakan suatu aplikasi tertentu untuk mempermudah kinerja atas
13
pekerjaannya. Yogananda dan Dirgantara (2017) menyatakan bahwa persepsi manfaat adalah sejauh mana seseorang percaya bahwa sebuah sistem mampu digunakan secara menguntungkan dan menggunakan sistem tertentu akan meningkatkan kinerjanya.
Kurnianingsih dan Maharani (2020) menyatakan bahwa persepsi manfaat merupakan ukuran dimana penggunaan teknologi dipercaya akan mendatangkan manfaat bagi penggunanya. Sibuea, et al (2021) menyatakan bahwa persepsi manfaat adalah pandangan seseorang terhadap manfaat yang diberikan suatu objek atau produk atas penggunaannya yang memberikan kemudahan sehingga dapat meningkatkan efisiensi dalam penggunaannya.
Prasetya dan Putra (2020) menyatakan bahwa persepsi manfaat adalah produktifitas, efektifitas, penting bagi pekerjaan dan manfaat secara keseluruhan
Dewi dan Warmika (2016) menyatakan bahwa indikator yang dapat mengukur persepsi manfaat adalah sebagai berikut:
1. Dapat diakses dimana dan kapan saja, yaitu bagaimana sistem teknologi dapat digunakan untuk bertransaksi keuangan dimana dan kapan saja 2. Lebih efektif, yaitu kondisi dimana sistem teknologi lebih efektif dalam
mengurangi kesalahan proses transaksi keuangan
3. Meningkatkan produktifitas, yaitu kondisi dimana sistem teknologi dpaat meningkatkan individu dalam melakukan transaksi keuangan 4. Bermanfaat, yaitu kondisi dimana sistem teknologi dapat bermanfaat
dalam proses transaksi keuangan
5. Lebih cepat, yaitu kondisi dimana sistem teknologi transaksi keuangan dapat dilakukan dengan waktu yang lebih cepat
6. Membantu kinerja, yaitu kondisi dimana sistem teknologi dapat dengan mudah dipahami sehingga meningkatkan kinerja individu.
2.1.3 Persepsi Kemudahan
Ariningsih, et al (2022) menyatakan bahwa persepsi kemudahan adalah konstrak keyakinan seseorang bahwa penggunaan sebuah teknologi tertentu akan mampu meningkatkan kinerja mereka. Romadloniyah dan Prayitno (2018) menyatakan bahwa persepsi kemudahan merupakan suatu kepercayaan tentang proses pengambilan keputusan. Jika seseorang merasa percaya bahwa sistem informasi mudah digunakan maka dia akan menggunakannya.
Yogananda dan Dirgantara (2017) menyatakan bahwa persepsi kemudahan adalah sejauh mana seseorang percaya bahwa menggunakan sistem tertentu akan terbebas dari kesulitan atau upaya besar.
Kurnianingsih dan Maharani (2020) menyatakan bahwa persepsi kemudahan penggunaan berarti keyakinan individu bahwa menggunakan sistem teknologi informasi tidak akan merepotkan atau membutuhan usaha yang besar saat digunakan. Sibuea, et al (2021) menyatakan bahwa persepsi kemudahan adalah suatu ukuran dimana seseorang percaya bahwa teknologi tersebut dapat dengan mudah dipahami dan digunakan. Prasetya dan Putra (2020) menyatakan bahwa persepsi kemudahan penggunaan penggunaan
15
adalah kepercayaan individu terhadap penggunaan teknologi akan memudahkan aktifitasnya
Ariningsih, et al (2022) menyatakan bahwa indikator yang dapat mengukur persepsi kemudahan adalah sebagai berikut:
1. Mudah dipelajari, yaitu suatu kondisi dimana seorang konsumen percaya bahwa penggunaan terhadap sesuatu dapat dengan mudah untuk dipelajari.
2. Mudah dikontrol, yaitu suatu kondisi dimana seorang konsumen percaya bahwa penggunaan terhadap sesuatu mudah untuk dikontrol penggunaannya
3. Jelas dan mudah dimengerti, yaitu suatu kondisi dimana pelaku usaha percaya bahwa penggunaan terhadap sesuatu mudah untuk dimengerti 4. Fleksibel, suatu kondisi dimana seorang konsumen percaya bahwa
penggunaan terhadap sesuatu dapat disesuaikan dengan keadaan tertentu.
5. Mudah untuk menggunakannya dengan ahli, yaitu suatu teknologi yang jelas dan dapat dioperasikan dengan mudah, maka akan memudahkan pemakai dalam penggunaannya.
6. Mudah digunakan, yaitu kondisi dimana pelaku usaha percaya bahwa penggunaan terhadap sesuatu mudah untuk digunakan
2.1.4 Persepsi Resiko
Dewi dan Warmika (2016) menyatakan bahwa persepsi resiko adalah sebuah pemikiran seseorang yang tidak pasti serta konsekuensi yang diterima atas layanan pada sistem yang digunakan. Yogananda dan Dirgantara (2017) menyatakan bahwa persepsi resiko adalah faktor negatif yang menghalangi seseorang untuk menerima sesuatu. Prasetya dan Putra (2020) menyatakan bahwa persepsi resiko adalah kemungkinan yang tidak pasti. Jika suatu produk semakin berisiko maka kecenderungannya seseorang tidak berminat untuk menggunakan produk tersebut.
Syahril dan Rikumahu (2019) menyatakan bahwa persepsi resiko adalah sebagai prediksi konsumen tentang potensi ketidakpastian dari transaksi online. Darista dan Mujilan (2021) menyatakan bahwa persepsi resiko adalah berbagai persepsi yang berasal dari pelanggan tentang ketidakpastian serta banyaknya konsekuensi yang tidak diinginkan dalam melakukan suatu kegiatan. Utami (2020) menyatakan bahwa persepsi risiko didefinisikan sebagai persepsi konsumen mengenai ketidakpastian dan konsekuensikonsekuensi negatif yang mungkin diterima atas pembelian suatu produk atau jasa.
Dewi dan Warmika (2016) menyatakan bahwa indikator yang dapat mengukur persepsi resiko adalah sebagai berikut:
1. Resiko finansial, yaitu kerugian yang berhubungan secara finansial yang mungkin dialami sebagai konsekuensi dari pembelian suatu produk
17
2. Resiko keamanan, yaitu risiko yang berhubungan dengan adanya penyalahgunaan identitas konsumen
3. Resiko produk, yaitu risiko yang berhubungan dengan rendahnya kualitas dari produk yang digunakan
2.1.5 Invovasi Teknologi
Rahayu (2018) menyatakan bahwa inovasi teknologi adalah keinginan individu untuk mencoba beberapa sistem informasi baru. Legowo, et al (2020) menyatakan bahwa inovasi teknologi adalah inovasi bisnis dengan mengandalkan TI di sektor bisnis keuangan untuk menawarkan produk atau layanan baru kepada pelanggan. Munawar, et al (2022) menyatakan bahwa inovasi teknologi keuangan adalah rangka memenuhi kebutuhan masyarakat termasuk di bidang jasa sistem pembayaran, baik dari sisi instrumen, penyelenggara, mekanisme, maupun infrastruktur penyelenggaraan pemrosesan transaksi pembayaran.
Muzdalifa, et al (2018) menyatakan bahwa inovasi teknologi keuangan adalah suatu inovasi pada sektor finansial yang mendapat sentuhan teknologi modern. Transaksi keuangan melalui fintech ini meliputi pembayaran, investasi, peminjaman uang, transfer, rencana keuangan dan pembanding produk keuangan. Safitri dan Andriansyah (2020) menyatakan bahwa inovasi teknologi keuangan berupa layanan keuangan seperti crowdfunding, mobile payments, dan jasa transfer uang menyebabkan revolusi dalam bisnis startup.
Rahayu (2018) menyatakan bahwa indikator yang dapat mengukur inovasi teknologi adalah sebagai berikut:
1. Kesadaran, yaitu konsumen menyadari inovasi tersebut, tetapi masih kekurangan informasi mengenai hal itu
2. Minat, yaitu konsumen terangsang untuk mencari informasi mengenai inovasi tersebut
3. Evaluasi, yaitu konsumen terangsang untuk mencari informasi mengenai inovasi tersebut
4. Uji coba, yaitu konsumen terangsang untuk mencari informasi mengenai inovasi tersebut
5. Penggunaan, yaitu konsumen memutuskan untuk memakai inovasi tersebut sepenuhnya secara teratur.
2.1.6 Minat Menggunakan
Ariningsih, et al (2022) menyatakan bahwa minat menggunakan adalah keinginan untuk melakukan suatu perilaku tertentu. entu. Seseorang akan melakukan suatu perilaku jika mempunyai keinginan atau niat untuk melakukannya. Yogananda dan Dirgantara (2017) menyatakan bahwa minat menggunakan adalah keputusan subjektif dari konsumen tentang kemungkinan kesediaan untuk menggunakan produk di masa depan.
Kurnianingsih dan Maharani (2020) menyatakan bahwa minat menggunakan adalah sesuatu yang timbul setelah menerima rangsangan dari produk yang dilihatnya, kemudian timbul ketertarikan untuk mencoba produ tersebut dan
19
akhirnya timbul keinginan untuk membeli dan dapat memiliki produk tersebut.
Sibuea, et al (2021) menyatakan bahwa minat menggunakan merupakan pemusatan perhatian terhadap sesuatu yang disertai dengan perasaan senang terhadap barang atau produk tersebut, kemudian minat individu tersebut menimbulkan keinginan sehingga timbul perasaan yang meyakinkan bahwa barang tersebut mempunyai manfaat sehingga individu ingin memiliki barang tersebut. Prasetya dan Putra (2020) menyatakan bahwa minat menggunakan keinginan seseorang pada sesuatu. Minat merupakan aspek kepribadian yang menggambarkan kemauan seseorang dalam melakukan Tindakan. Darista dan Mujilan (2021) menyatakan bahwa minat berperilaku atau menggunakan didefinisikan sebagai tingkatan seberapa kuat keinginan atau dorongan dari dalam diri seseorang untuk melakukan suatu perilaku terten
Ariningsih, et al (2022) menyatakan bahwa indikator yang dapat mengukur minat menggunakan adalah sebagai berikut:
1. Keinginan untuk menggunakan, kondisi dimana seorang konsumen akan melakukan transaksi untuk dapat menggunakan sesuatu yang diminatinya untuk digunakan
2. Selalu mencoba menggunakannya di masa depan, kondisi dimana seorang konsumen mencoba secara berulang melakukan transaksi keuangan dimasa yang akan datang
3. Tetap menggunakannya di masa depan, kondisi dimana seorang konsumen akan konsieten melakukan transaksi keuangan dimasa yang akan datang
2.2 Tinjauan Pusataka
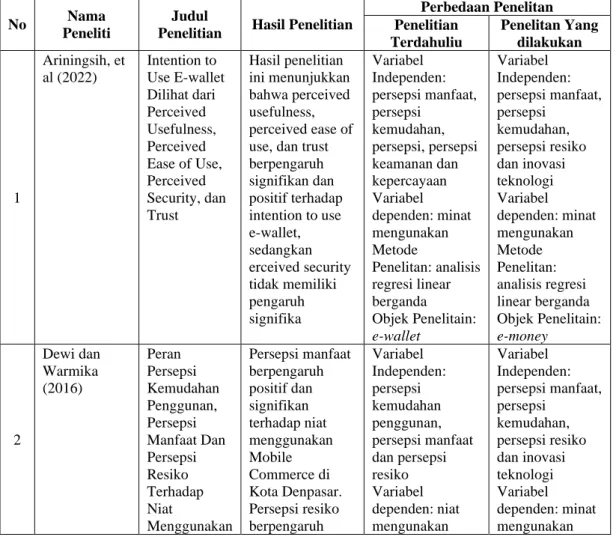
Kajian pustaka penelitian terdahulu ini berfungsi untuk mengetahui hubungan antara penelitian yang pernah dilakukan sebelumnya dengan yang akan dilakukan.
Berikut merupakan tabel penelitian terdahulu yang dianggap relevan dan dijadikan rujukan dari penelitian ini:
Tabel 2.1 Penelitian Terdahulu
No Nama
Peneliti
Judul
Penelitian Hasil Penelitian
Perbedaan Penelitan Penelitian
Terdahuliu
Penelitan Yang dilakukan
1
Ariningsih, et al (2022)
Intention to Use E-wallet Dilihat dari Perceived Usefulness, Perceived Ease of Use, Perceived Security, dan Trust
Hasil penelitian ini menunjukkan bahwa perceived usefulness, perceived ease of use, dan trust berpengaruh signifikan dan positif terhadap intention to use e-wallet, sedangkan erceived security tidak memiliki pengaruh signifika
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi, persepsi keamanan dan kepercayaan Variabel dependen: minat mengunakan Metode
Penelitan: analisis regresi linear berganda Objek Penelitain:
e-wallet
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money
2
Dewi dan Warmika (2016)
Peran Persepsi Kemudahan Penggunan, Persepsi Manfaat Dan Persepsi Resiko Terhadap Niat
Menggunakan
Persepsi manfaat berpengaruh positif dan signifikan terhadap niat menggunakan Mobile Commerce di Kota Denpasar.
Persepsi resiko berpengaruh
Variabel Independen:
persepsi kemudahan penggunan, persepsi manfaat dan persepsi resiko Variabel dependen: niat mengunakan
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan
21
Mobile Commerce Di Kota Denpasa
positif dan signifikan terhadap niat menggunakan Mobile Commerce di Kota Denpasar
Metode
Penelitan: analisis regresi linear berganda Objek Penelitain:
mobile commerce di Kota Denpasar
Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money
3
Utami (2020) Pengaruh Persepsi Kemudahan, Kepercayaan, Keamanan Dan Persepsi Resiko Terhadap Minat Menggunakan E-Commerce
Berdasarkan dari beberapa penelitian terdahulu yang menyatakan bahwa terdapat empat faktor yang dapat mempengaruhi minat beli yaitu persepsi kemudahan, kepercayaan, keamanan, dan persepsi resiko.
Variabel Independen:
persepsi kemudahan, kepercayaan, keamanan dan persepsi resiko Variabel dependen: minat menggunakan Metode
Penelitan: analisis regresi linear berganda Objek Penelitain:
E-Commerce
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money
4
Safitri dan Andriansyah (2020)
Analisis Penerimaan Teknologi Keuangan (Fintech) Terhadap Penggunaan Aplikasi Fintech OVO
Dari hasil pengujian regresi linear sederhana diketahui penerimaan teknologi keuangan (X) mempunyai pengaruh sebesar 65,5% terhadap variabel (Y).
Variabel Independen:
penerimaan teknologi keuangan Variabel dependen:
penggunaan Metode
Penelitan: analisis regresi linear sederhana Objek Penelitain:
Aplikasi Fintech OVO
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money
5
Romadloniyah dan Prayitno (2018)
Pengaruh Persepsi Kemudahan Penggunaan, Persepsi Daya Guna, Persepsi Kepercayaan, Dan Persepsi Manfaat Terhadap Minat Nasabah Dalam
Hasil penelitian menunjukkan bahwa Persepsi Kemudahan Penggunaan, Persepsi Daya Guna, Persepsi Kepercayaan dan Persepsi Manfaat secara simultan berpengaruh terhadap minat nasabah PT. BRI Cabang
Variabel Independen:
persepsi kemudahan penggunaan, persepsi daya guna, persepsi kepercayaan, dan persepsi
Variabel dependen: minat menggunakan Metode
Penelitan: analisis
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi
Menggunaan E-Money Pada Bank BRI Lamongan
Lamongan regresi linear berganda Objek Penelitain:
E-Money Pada Bank BRI Lamongan
linear berganda Objek Penelitain:
e-money
6
Yogananda dan Dirgantara (2017)
Pengaruh Persepsi Manfaat, Persepsi Kemudahan Penggunaan, Kepercayaan Dan Persepsi Risiko Terhadap Minat Untuk Menggunakan Instrumen Uang Elektronik
Hasil penelitian menunjukkan bahwa persepsi manfaat, persepsi kemudahan penggunaan dan kepercayaan berpengaruh positif dan signifikan terhadap minat untuk
menggunakan instrumen uang elektronik, sedangkan variabel persepsi risiko
berpengaruh negatif namun tidak signifikan terhadap minat untuk
menggunakan instrumen uang elektronik
Variabel Independen:
persepsi manfaat, persepsi
kemudahan penggunaan, kepercayaan dan persepsi risiko Variabel dependen: minat menggunakan Metode
Penelitan: analisis regresi linear berganda Objek Penelitain:
E-Money
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money
7
Kurnianingsih dan Maharani (2020)
Pengaruh Persepsi Manfaat, Persepsi Kemudahan Penggunaan, Fitur
Layanan, Dan Kepercayaan Terhadap Minat Penggunaan E-Money Di Jawa Tengah
Hasil penelitian ini menunjukkan bahwa pengaruh kegunaan pecivied, kemudahan penggunaan persivied, fitur layanan dan kepercayaan memiliki positif pada minat dalam menggunakan e- money
Variabel Independen:
persepsi manfaat, persepsi
kemudahan penggunaan, fitur layanan, dan kepercayaan Variabel dependen: minat menggunakan Metode
Penelitan: analisis regresi linear berganda Objek Penelitain:
E-Money Jawa Tenga
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money
8
Prasetya dan Putra (2020)
Pengaruh Persepsi Kemudahan, Manfaat Dan Risiko Pada
Hasilnya adalah persepsi kemudahan dan manfaat secara parsial
Variabel Independen:
kemudahan, manfaat dan risiko
Variabel Independen:
persepsi manfaat, persepsi
kemudahan,
23
Minat Penggunaan E-Money Di Surabaya
berpengaruh signifikan dan arahnya positif sedangkan risiko mempunyai pengaruh yang signifikan dan negatif
Variabel dependen: minat menggunakan Metode
Penelitan: analisis regresi linear berganda Objek Penelitain:
E-Money di Surabaya
persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money
9
Sibuea, et al (2021)
Pengaruh Persepsi Kemudahan Penggunaan Dan Persepsi Manfaat Terhadap Minat Penggunaan Aplikasi OVO
Hasil penelitian juga
menunjukkan bahwa secara simultan persepsi kemudahan penggunaan dan persepsi manfaat produk
berpengaruh secara signifikan terhadap minat penggunaan
Variabel Independen:
persepsi kemudahan penggunaan dan persepsi manfaat Variabel dependen: minat menggunakan Metode
Penelitan: analisis regresi linear berganda Objek Penelitain:
Aplikasi OVO
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money
10
Darista dan Mujilan (2021)
Pengaruh Persepsi Kegunaan, Persepsi Kemudahan, Persepsi Kepercayaan Dan Persepsi Risiko Terhadap Minat Penggunaan Aplikasi Ovo Sebagai Alat Pembayaran E-Money
Hasil penelitian ini membuktikan bahwa variabel persepsi kegunaan, persepsi kemudahan, dan persepsi kepercayaan berpengaruh positif terhadap minat
penggunaan aplikasi e-money OVO
Variabel Independen:
persepsi kegunaan, persepsi kemudahan, persepsi
kepercayaan dan persepsi risiko Variabel dependen: minat menggunakan Metode
Penelitan: analisis regresi linear berganda Objek Penelitain:
Aplikasi OVO
Variabel Independen:
persepsi manfaat, persepsi
kemudahan, persepsi resiko dan inovasi teknologi Variabel dependen: minat mengunakan Metode Penelitan:
analisis regresi linear berganda Objek Penelitain:
e-money Sumber : Data diolah peneliti, 2022
2.3 Pengembangan Hipotesis
2.3.1 Pengaruh Persepsi Manfaat Berpengaruh Terhadap Minat Mengunakan E-Money
Suatu produk uang elektronik dapat memberikan persepsi manfaat apabila mempermudah transaksi pembayaran, mempercepat transaksi pembayaran, memberikan manfaat tambahan saat menyelesaikan transaksi, memberikan rasa aman saat melakukan transaksi pembayaran, dan meningkatkan efisiensi transaksi pembayaran. Dewi dan Warmika (2016) menyatakan bahwa persepsi manfaat merupakan suatu persepsi yang timbul pada diri seseorang bahwa dalam menunjang kinerja pengguna teknologi tersebut. Hal ini didukung oleh penelitian yang dilakukan oleh Kurnianingsih dan Maharani (2020) menyatakan bahwa persepsi manfaat berpengaruh terhadap minat menggunakan dan penelitian yang dilakukan oleh Sibuea, et al (2021) menyatakan bahwa persepsi manfaat berpengaruh terhadap minat menggunakan, artinya semakin meningkatnya persepsi manfaat maka akan semakin meningkat minat menggunakan. Oleh karena itu peneliti mengajukan hipotesis sebagai berikut:
H1: Persepsi Manfaat Berpengaruh Positif Terhadap Minat Mengunakan E-Money
25
2.3.2 Pengaruh Persepsi Kemudahan Berpengaruh Terhadap Minat Mengunakan E-Money
Persepsi kemudahan dalam penggunaan adalah salah satu hal yang menjadi pertimbangan bagi pengguna dalam menggunakan layanan uang elektronik. Semakin mudah sebuah teknologi maka semakin tertarik menggunakannya. Ariningsih, et al (2022) menyatakan bahwa persepsi kemudahan adalah konstrak keyakinan seseorang bahwa penggunaan sebuah teknologi tertentu akan mampu meningkatkan kinerja mereka. Hal ini didukung oleh penelitian yang dilakukan oleh Prasetya dan Putra (2020) menyatakan bahwa persepsi kemudahan berpengaruh terhadap minat menggunakan dan penelitian yang dilakukan oleh Utami (2020) menyatakan bahwa persepsi kemudahan berpengaruh terhadap minat menggunakan, artinya semakin meningkatnya persepsi kemudahan maka akan semakin meningkat minat menggunakan. Oleh karena itu peneliti mengajukan hipotesis sebagai berikut :
H2: Persepsi Kemudahan Berpengaruh Positif Terhadap Minat Mengunakan E-Money
2.3.3 Pengaruh Persepsi Resiko Berpengaruh Terhadap Minat Mengunakan E-Money
Persepsi risiko berperan penting dalam menurunkan minat konsumen untuk berpartisipasi dalam transaksi elektronik, sehingga persepsi risiko dapat berdampak negatif terhadap minat konsumen dalam menggunakan produk
teknologi informasi. Resiko yang rendah pada sebuah teknologi mampu mendorong penguna untuk menggunakan layanan uang elektronik. Dewi dan Warmika (2016) persepsi resiko adalah sebuah pemikiran seseorang yang tidak pasti serta konsekuensi yang diterima atas layanan pada sistem yang digunakan. Hal ini didukung oleh penelitian yang dilakukan oleh Yogananda dan Dirgantara (2017) menyatakan bahwa persepsi resiko berpengaruh terhadap minat menggunakan dan penelitian yang dilakukan oleh Darista dan Mujilan (2021) menyatakan bahwa persepsi resiko berpengaruh terhadap minat menggunakan, artinya semakin meningkatnya persepsi resiko maka akan semakin menurunnya minat menggunakan. Oleh karena itu peneliti mengajukan hipotesis sebagai berikut:
H3: Persepsi Resiko Berpengaruh Negatif Terhadap Minat Mengunakan E-Money
2.3.4 Pengaruh Inovasi Teknologi Berpengaruh Terhadap Minat Mengunakan E-Money
Inovasi teknologi merupakan faktor penting dalam menciptakan bentuk- bentuk nilai baru dalam lingkungan yang kompetitif di industir keuangan.
inovasi teknologi pada keuangan yang baik akan meningkatkan meinat menggunkan uang elektronik. Rahayu (2018) menyatakan bahwa inovasi teknologi adalah keinginan individu untuk mencoba beberapa sistem informasi baru. Hasil penelitian yang dilakukan oleh Rahayu (2018) menyatakan bahwa inovasi teknologi berpengaruh terhadap minat
27
menggunakan dan penelitian yang dilakukan oleh Safitri dan Andriansyah (2020) menyatakan bahwa inovasi teknologi berpengaruh terhadap minat menggunakan, artinya semakin meningkatnya inovasi teknologi maka akan semakin meningkatnya minat menggunakan. Oleh karena itu peneliti mengajukan hipotesis sebagai berikut :
H4: Inovasi Teknologi Berpengaruh Positif Terhadap Minat Mengunakan E-Money
2.4 Kerangka Pikir
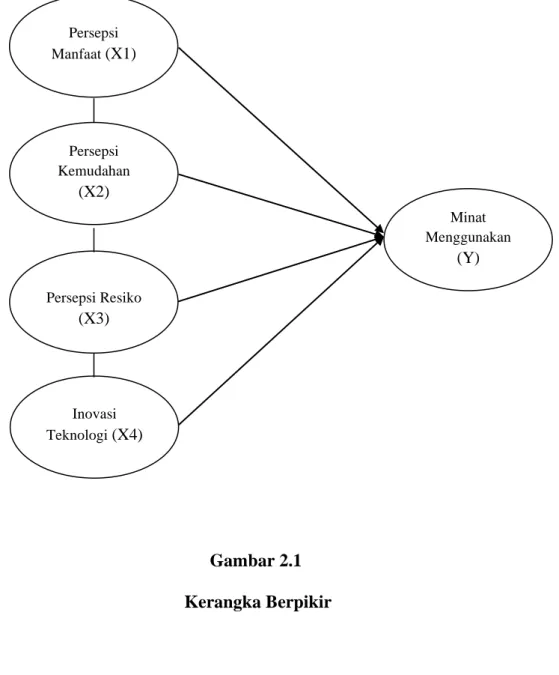
Gambar di bawah ini merupakan kerangka pemikiran dalam model penelitian mengenai pengaruh persepsi manfaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi berpengaruh terhadap minat mengunakan E-Money.
Gambar 2.1 Kerangka Berpikir
Persepsi Manfaat (X1)
Persepsi Kemudahan
(X2)
Minat Menggunakan
(Y) Persepsi Resiko
(X3)
Inovasi Teknologi (X4)
29 BAB III
METODE PENELITIAN
3.1 Desain Penelitian
Desain penelitian yang digunakan dalam penelitian ini adalah kuantitatif.
Menurut Sugiyono (2015) penelitian kuantitatif digunakan untuk meneliti pada populasi atau sampel tertentu, pengumpulan data menggunakan instrumen penelitian, analisis data bersifat kuantitatif/statistik dengan tujuan untuk menguji hipotesis yang ditetapkan. Penelitian ini akan melihat pengaruh persepsi manfaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi berpengaruh terhadap minat mengunakan E-Money.
3.2 Variabel Penelitian
3.2.1 Variabel Penelitian Independen
Sugiyono (2015) Variabel independen (bebas) merupakan variabel stimulus atau variabel yang mempengaruhi variabel lain, dalam penelitian ini variabel independen (bebas) adalah persepsi manfaat (X1), persepsi kemudahan (X2), persepsi resiko (X3) dan inovasi teknologi (X4).
3.2.2 Variabel Penelitian Dependen
Sugiyono (2015) Variabel dependen (terikat) merupakan variabel yang diamati dan diukur untuk mengetahui pengaruh yang ditimbulkan oleh variabel independen (bebas). Dalam penelitian ini variabel dependen (terikat) adalah minat mengunakan (Y).
3.3 Definisi Operasional Variabel
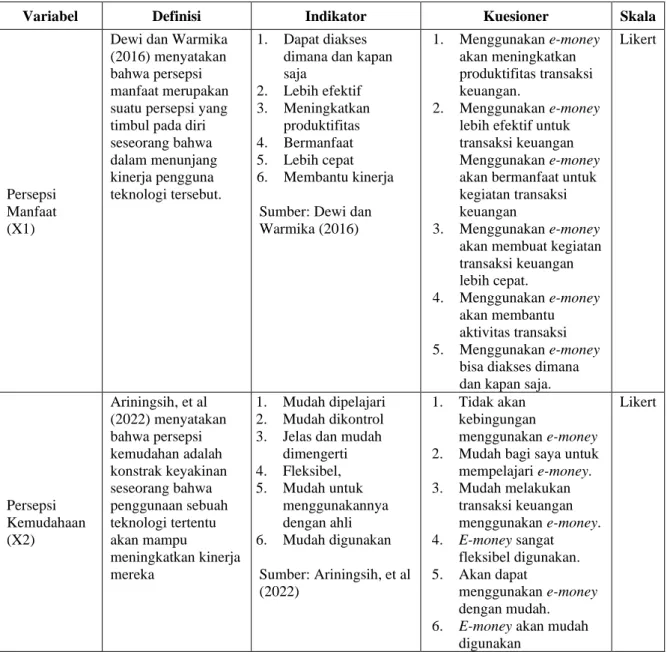
Sesuai dengan judul penelitian yang diambil yaitu pengaruh persepsi manfaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi berpengaruh terhadap minat mengunakan e-money, masing-masing variabel didefinisikan dan dibuat operasional variabelnya sebagai berikut:
Tabel 3.1 Definisi Operasional Variabel
Variabel Definisi Indikator Kuesioner Skala
Persepsi Manfaat (X1)
Dewi dan Warmika (2016) menyatakan bahwa persepsi manfaat merupakan suatu persepsi yang timbul pada diri seseorang bahwa dalam menunjang kinerja pengguna teknologi tersebut.
1. Dapat diakses dimana dan kapan saja
2. Lebih efektif 3. Meningkatkan
produktifitas 4. Bermanfaat 5. Lebih cepat 6. Membantu kinerja
Sumber: Dewi dan Warmika (2016)
1. Menggunakan e-money akan meningkatkan produktifitas transaksi keuangan.
2. Menggunakan e-money lebih efektif untuk transaksi keuangan Menggunakan e-money akan bermanfaat untuk kegiatan transaksi keuangan
3. Menggunakan e-money akan membuat kegiatan transaksi keuangan lebih cepat.
4. Menggunakan e-money akan membantu aktivitas transaksi 5. Menggunakan e-money
bisa diakses dimana dan kapan saja.
Likert
Persepsi Kemudahaan (X2)
Ariningsih, et al (2022) menyatakan bahwa persepsi kemudahan adalah konstrak keyakinan seseorang bahwa penggunaan sebuah teknologi tertentu akan mampu
meningkatkan kinerja mereka
1. Mudah dipelajari 2. Mudah dikontrol 3. Jelas dan mudah
dimengerti 4. Fleksibel, 5. Mudah untuk
menggunakannya dengan ahli 6. Mudah digunakan
Sumber: Ariningsih, et al (2022)
1. Tidak akan kebingungan
menggunakan e-money 2. Mudah bagi saya untuk mempelajari e-money.
3. Mudah melakukan transaksi keuangan menggunakan e-money.
4. E-money sangat fleksibel digunakan.
5. Akan dapat
menggunakan e-money dengan mudah.
6. E-money akan mudah digunakan
Likert
31
Persepsi Resiko (X4)
Dewi dan Warmika (2016) persepsi resiko adalah sebuah pemikiran seseorang yang tidak pasti serta konsekuensi yang diterima atas layanan pada sistem yang digunakan
1. Resiko finansial 2. Resiko keamnan 3. Resiko produk Sumber: Dewi dan Warmika (2016)
1. Menggunakan e-money memiliki resiko finansial yang rendah.
2. Transaski
menggunakan e-money memiliki tingkat keamana data yang tinggi.
3. E-money memiliki fitur atau produk yang aman digunakan
Likert
Inovasi Teknologi (X4)
Rahayu (2018) menyatakan bahwa inovasi teknologi adalah keinginan individu untuk mencoba beberapa sistem informasi baru.
1. Kesadaran 2. Minat 3. Evaluasi 4. Uji coba 5. Penggunaan Sumber: Rahayu (2018)
1. Inovasi e-money membuat tertarik untuk menggunakan
2. E-money sangat bermanfaat 3. E-Money dapat
memenuhi kebutuhan transaksi keuangan 4. Pengisian e-money
sangat mudah 5. e-money dpaat
digunakan berbagai macam transaksi keuangan
Likert
Minat Menggunakan (Y)
Ariningsih, et al (2022) menyatakan bahwa minat menggunakan adalah keinginan untuk melakukan suatu perilaku tertentu.
entu. Seseorang akan melakukan suatu perilaku jika mempunyai keinginan atau niat untuk melakukannya
1. Keinginan untuk menggunakan 2. Selalu mencoba
menggunakannya di masa depan
3. Tetap
menggunakannya di masa depan
Sumber: Ariningsih, et al (2022)
1. Berniat menggunakan e-money untuk mendukung transaksi keuangan yang dilakukan sehari-hari.
2. Akan mencoba menggunakan e-money di masa datang.
3. Berkeinginan terus menggunakan e-money di masa datang.
Likert
Sumber : Data Diolah Peneliti, (2021)
3.4 Populasi Dan Sample 3.4.1 Populasi
Sugiyono (2018) Populasi adalah wilayah generalisasi yang terdiri atas subjek atau objek yang mempunyai kualitas tertentu yang diterapkan penelitian untuk mempelajari dan kemudian ditarik kesimpulannya. Populasi yang dipilih dalam penelitian ini adalah yaitu seluruh penggunan e-money di Bandar Lampung.
3.4.2 Sampel
Sugiyono (2015) Sampel adalah sebagian dari populasi yang diteliti/diobservasi, dan dianggap dapat menggambarkan keadaan atau ciri populasi. Metode penarikan sample yang digunakan dalam penelitian ini adalah metode nonprobability sampling dengan menggunakan teknik purposive sampling yang dimana pengambilan sampel berdasarkan pada kriteria-kriteria tertentu yang telah ditentukan oleh peneliti. Adapun kriteria yang ditentukan oleh peneliti adalah sebagai berikut:
1. Berusia minimal 17 Tahun
2. Belum pernah melakukan transaksi menggunakan e-money 3. Mengetahui tentang e-money
Penentuan jumlah sampel yang representative menurut Hair et al (2010) adalah dimana jumlah sampel ini sama dengan jumlah indikator dikalikan derajat kepercayaan 5 hingga 10. Jumlah indikator dalam penelitian ini sejumlah 23.
Sehingga, jumlah sampel penelitian ini dapat ditentukan dengan perhitungan sebagai berikut :
33
Sampel = Total indikator x Derajat kepercayaan = 23 x 5
= 115 Responden
Jumlah sampel yang digunakan dalam penelitian ini ditetapkan sebesar 115 responden.
3.5 Teknik Pengambilan Data 3.5.1 Jenis Data
Data yang dihasilkan oleh peneliti merupakan hasil akhir dari proses pengolahan selama berlangsungnya penelitian. Data pada dasarnya berawal dari bahan mentah yang disebut data mentah. Jenis data yang digunakan dalam proses penelitian adalah data primer. Data primer adalah data yang diperoleh dari lapangan atau yang diperoleh dari responden yaitu penggunan e-money di Bandar Lampung. Data tersebut adalah hasil jawaban pengisian melalui googleform dari responden yang terpilih sebagai responden berhubungan dengan pengaruh persepsi manfaat, persepsi kemudahan, persepsi resiko dan inovasi teknologi terhadap minat menggunakan e-money 3.5.2 Teknik Pengumpulan Data
Studi Lapangan (field research) merupakan pengumpulan data secara langsung ke lapangan dengan mempergunakan teknik pengumpulan data penyebaran kuesioner penelitian. Kuesioner yaitu metode pengumpulan data yang digunakan dengan cara memberikan seperangkat pertanyaan atau pernyataan tertulis kepada responden untuk dijawab secara online
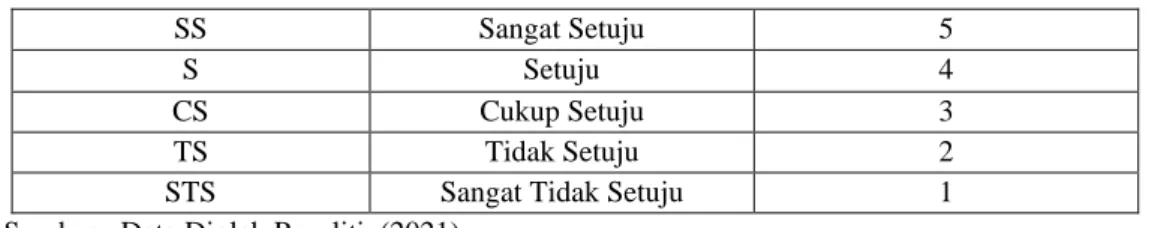
menggunakan googleform dengan total 13 pernyataan. Pengukuran penelitian ini yang digunakan adalah skala Likert. Jawaban pertanyaan yang diajukan, yaitu:
Tabel 3.2 Skala Pengukuran
SS Sangat Setuju 5
S Setuju 4
CS Cukup Setuju 3
TS Tidak Setuju 2
STS Sangat Tidak Setuju 1
Sumber : Data Diolah Peneliti, (2021)
3.6 Teknik Analisis Data (SPSS) 3.6.1 Uji Deskriptif Statistik
Sugiyono (2015) menyatakan bahwa deskriptif statistik adalah statistik yang digunakan untuk menganalisis data dengan cara mendeskripsikan atau menggambarkan data yang telah terkumpul sebagaimana adanya tanpa bermaksud membuat kesimpulan yang berkalu untuk umum atau generalisasi.
3.6.2 Uji Validitas
Sugiyono (2018) menyatakan bahwa uji validitas digunakan untuk mengukur sah tidaknya suatu kuesioner. Suatu kuesioner dikatakan valid jika pernyataan pada kuesioner mampu mengungkapkan yang akan diukur oleh kuesioner tersebut, dalam penelitian ini digunakan rumus korelasi product moment melalui program SPSS, kriteria pengujian :
1. Apabila Sig < 0.05 maka Ho diterima (instrumen valid).
2. Apabila Sig > 0.05 maka Ho ditolak (instrumen tidak valid).
3. Menentukan kesimpulan dan hasil.