
ANALISIS PENENTUAN HARGA POKOKPRODUKSI BERDASARKAN SISTEM ACTIVITY BASED COSTING PADA CV IJEN FINISHA AJIBARANG, BANYUMAS
Teks penuh
Gambar



Dokumen terkait
Biaya produksi dengan menggunakan metode variabel costing ini terdiri dari unsur-unsur harga pokok produksi variabel (biaya bahan baku, biaya tenaga kerja
Pendekatan full costing dipilih karena dalam metode ini penentuan harga pokok produk dilakukan dengan memperhitungkan semua unsur biaya produksi, yaitu biaya bahan baku,
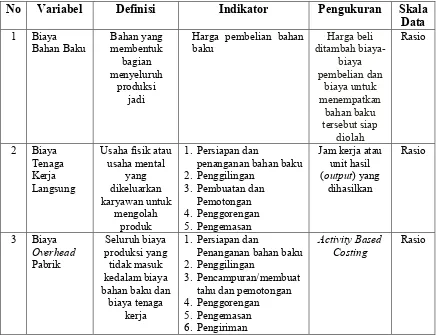
Biaya produksi pada perusahaan manufaktur menurut Mursyidi (2008: 221) terdiri dari elemen-elemen biaya yaitu (1) biaya bahan baku, adalah harga pokok bahan baku
Penentuan Harga Pokok Produksi adalah metode yang digunakan dalam mengumpulkan biaya produksi yang terdiri dari bahan baku langsung, tenaga kerja langsung, dan
Aplikasi dimulai dari menghitung harga pokok produksi dengan inputan biaya bahan baku, tenaga kerja, overhead pabrik. Setelah menghitung harga pokok produksi sistem
Harga pokok produk yang dihitung dengan menggunakan metode Variabel Costing terdiri dari unsure harga pokok produksi variabel (biaya bahan baku, biaya tenaga
Menurut Mifta (2016) [8] Full Costing merupakan penentuan harga pokok produk yang memperhitungkan semua unsur biaya produksi, yaitu baiaya bahan baku, biaya tenaga
Biaya produksi dengan menggunakan metode variabel costing ini terdiri dari unsur-unsur harga pokok produksi variabel (biaya bahan baku, biaya tenaga kerja
