
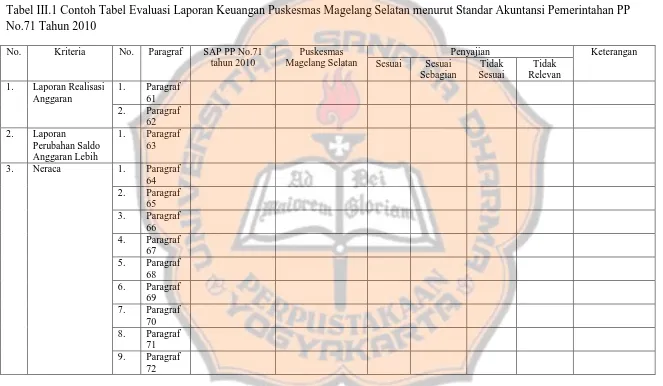
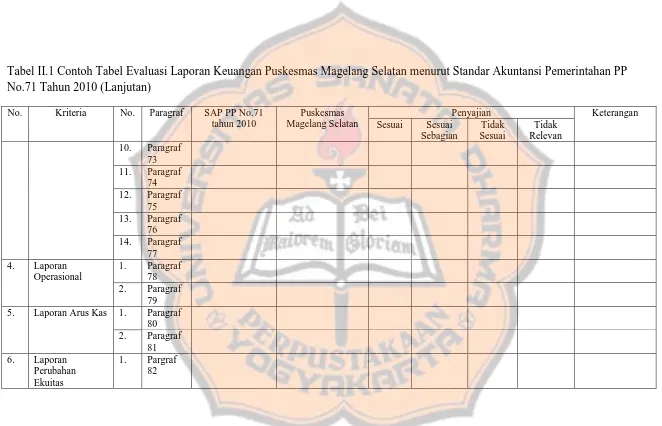
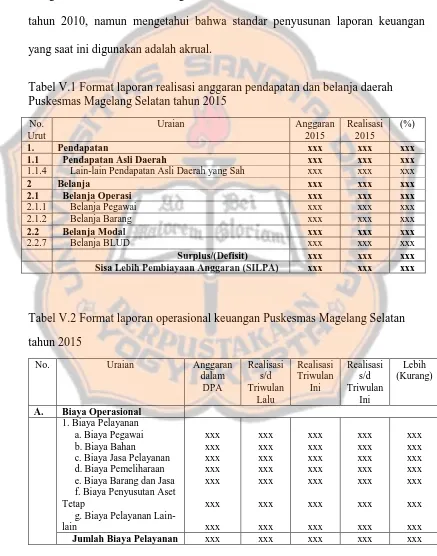
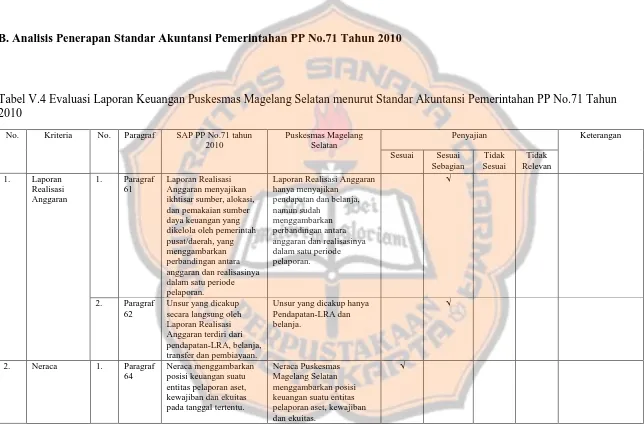
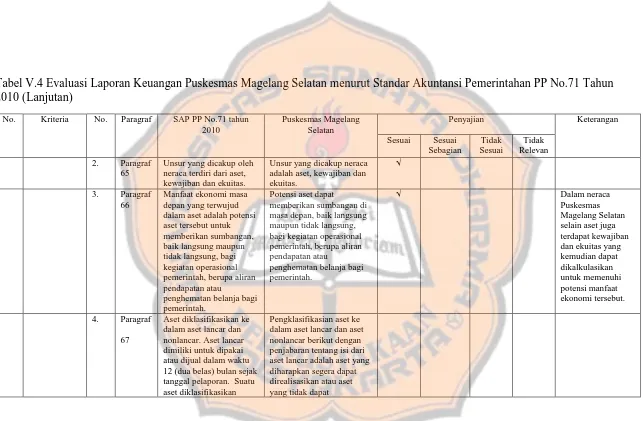
Evaluasi penyajian laporan keuangan Puskesmas Magelang Selatan.
Teks penuh
Gambar

Dokumen terkait
a. Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan, PSAP 02 Laporan Realisasi Anggaran pada: Paragraf 36 yang menyatakan bahwa Belanja Operasi
Hasil penelitian menunjukkan perlakuan akuntansi aset tetap pada Puskesmas Ngoresan secara keseluruhan belum sesuai dengan standar yaitu aset tetap diukur hanya
Kebijakan ini mendasarkan pada Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standarisasi Akuntansi Pemerintahan bahwa Standar Akuntansi Pemerintahan Berbasis Kas Menuju
Paragraf-paragraf yang terdapat pada Pernyataan Standar Akuntansi Keuangan (PSAK) No.1 yang mengharuskan melakukan pengungkapan penyajian pada laporan posisi
setelah penyaluran dana zakat Paragraf 39 metode penentuan nilai wajar yang digunakan untuk penerimaan zakat berupa aset nonkas BAZNAS Kabupaten Magelang melakukan
setelah penyaluran dana zakat Paragraf 39 metode penentuan nilai wajar yang digunakan untuk penerimaan zakat berupa aset nonkas BAZNAS Kabupaten Magelang melakukan
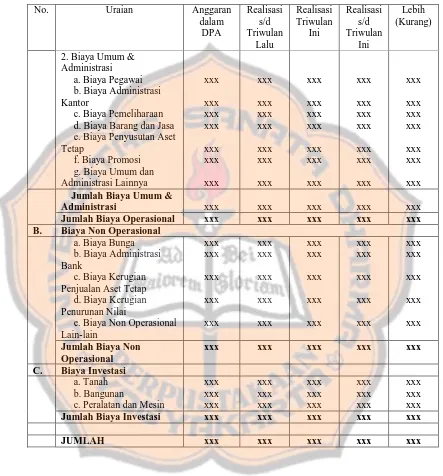
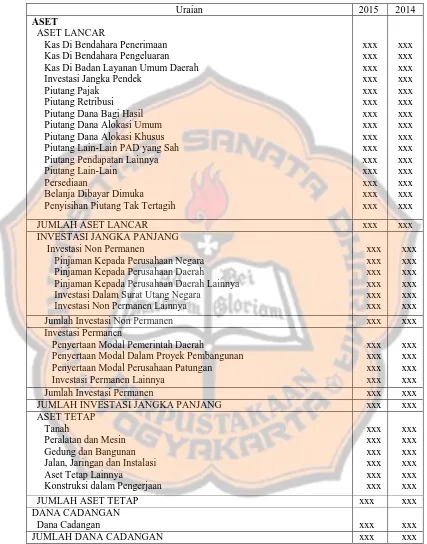
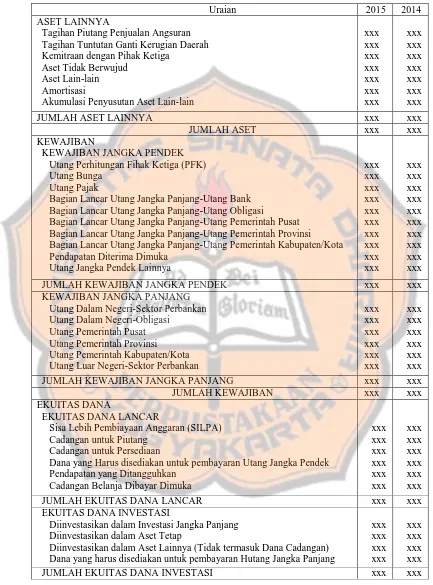
Penelitian ini bertujuan untuk menganalisis kesesuaian laporan keuangan berdasarkan standar akuntansi pemerintahan (PP nomor 71 tahun 2010) dengan kondisi real yang
Menurut Peraturan Pemerintah RI Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan Pernyataan Nomor 07 tentang Akuntansi Aset Tetap paragraf 50 Lampiran II disebutkan
