
MAKALAH AKUNTANSI KEUANGAN LANJUTAN I IN
Teks penuh
Gambar

Garis besar
Dokumen terkait
Untuk aset keuangan yang dicatat pada biaya perolehan (termasuk investasi dalam instrumen ekuitas yang tidak memiliki kuotasi harga di pasar aktif dan nilai wajarnya tidak dapat
Untuk aset keuangan yang dicatat pada biaya perolehan, yaitu investasi dalam instrumen ekuitas yang tidak memiliki kuotasi harga di pasar aktif dan nilai wajarnya tidak dapat
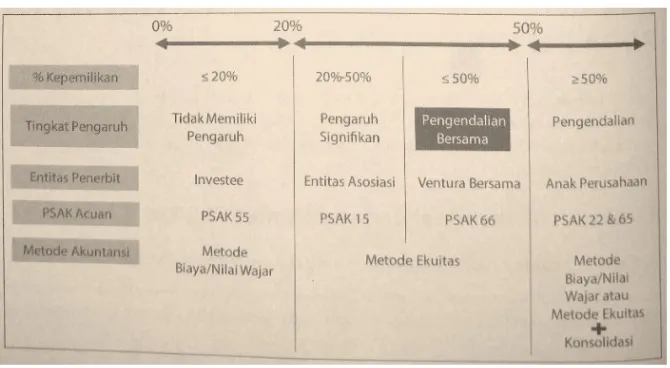
Aset keuangan dalam ruang lingkup PSAK 55 (R2006) diklasifikasikan baik sebagai aset keuangan yang diukur pada nilai wajar melalui laporan laba rugi, pinjaman dan piutang,
Pada pengukuran Standar Akuntansi Keuangan (PSAK) No.55 mengklasifikasikan aset keuangan dengan dapat diukur dengan nilai wajar melalui laporan laba rugi, investasi
Imbalan kontinjensi diklasifikasi sebagai aset atau liabilitas yang merupakan instrumen keuangan dan termasuk dalam ruang lingkup PSAK 55, diukur pada nilai wajar
• Produk agrikultur yang dipanen dari aset biologis milik entitas diukur pada nilai wajar dikurangi biaya untuk menjual pada titik panen.. PSAK 70 Akuntansi atas Aset dan Liabilitas
Pada pengukuran Standar Akuntansi Keuangan (PSAK) No.55 mengklasifikasikan aset keuangan dengan dapat diukur dengan nilai wajar melalui laporan laba rugi, investasi
Aset keuangan dalam lingkup PSAK 55 (Revisi 2011) diklasifikasikan sebagai aset keuangan yang diukur pada nilai wajar melalui laporan laba rugi, pinjaman yang diberikan dan
