
PENGARUH NEGOSIASI DEBT CONTRACTS, POLITICAL COST, FIXED ASSET INTENSITY, DAN MARKET TO BOOK RATIO TERHADAP PERUSAHAAN MELAKUKAN REVALUASI ASET TETAP (Studi pada Perusahaan Manufaktur yang Terdaftar di Bursa Efek Indonesia Tahun 2010-2014)
Teks penuh
Gambar
Dokumen terkait
Penelitian Yulistia, Fauziati, Minovia, Khairati (2015) yang dilakukan pada perusahaan manufaktur di Indonesia tahun 2012-2013 menemukan bahwa variabel leverage,
Hasil ini tidak sejalan dengan penelitian yang dilakukan Safitri dan Asyik (2015) yang menyatakan bahwa arus kas bebas berpengaruh signifikan negatif terhadap kebijakan hutang.
Penelitian ini tidak berhasil membuktikan peranan revaluasi aset dalam memoderasi pengaruh leverage, fixed asset intensity, dan firm size terhadap nilai perusahaan,
Puji syukur kehadirat Allah SWT atas limpahan rahmat serta hidayah-Nya sehingga saya dapat menyelesaikan proposal skripsi dengan judul “Pengaruh Fixed Asset Intensity ,
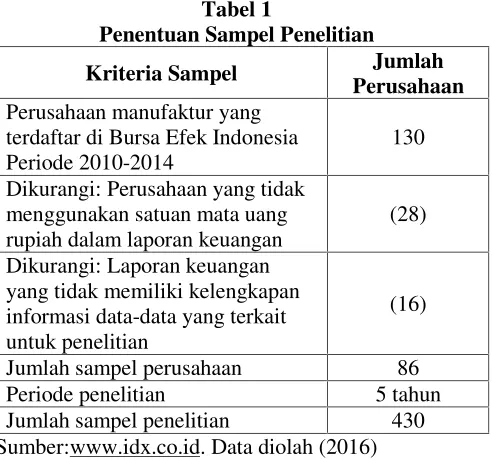
Jumlah perusahaan manufaktur yang dijadikan sampel dalam penelitian ini adalah sebanyak 71 perusahaan dengan tingkat signifikansi 0,05 (5%), maka dapat ditarik
Tujuan penelitian ini adalah untuk mengetahui pengaruh likuiditas, fixed asset intensity, market to book ratio, dan ukuran perusahaan terhadap keputusan perusahaan melakukan
penelitian ini adalah sebagai berikut: “Laba bersih, arus kas operasi, current ratio , dan debt to equity ratio berpengaruh signifikan terhadap kebijakan dividen pada
Pengaruh laba operasi terhadap arus kas masa mendatang Hasil penelitian tidak mendukung hipotesis kedua bahwa variabel laba operasi berpengaruh signifikan terhadap arus kas pada
