
BAB 2 LANDASAN TEORI
Teks penuh
Gambar
Dokumen terkait
Siklus pendapatan terdiri dari transaksi penjualan tunai maupun kredit, dalam penjualan kredit jika order dari costemernya telah dipenuhi dengan pengiriman barang atau penyerahan
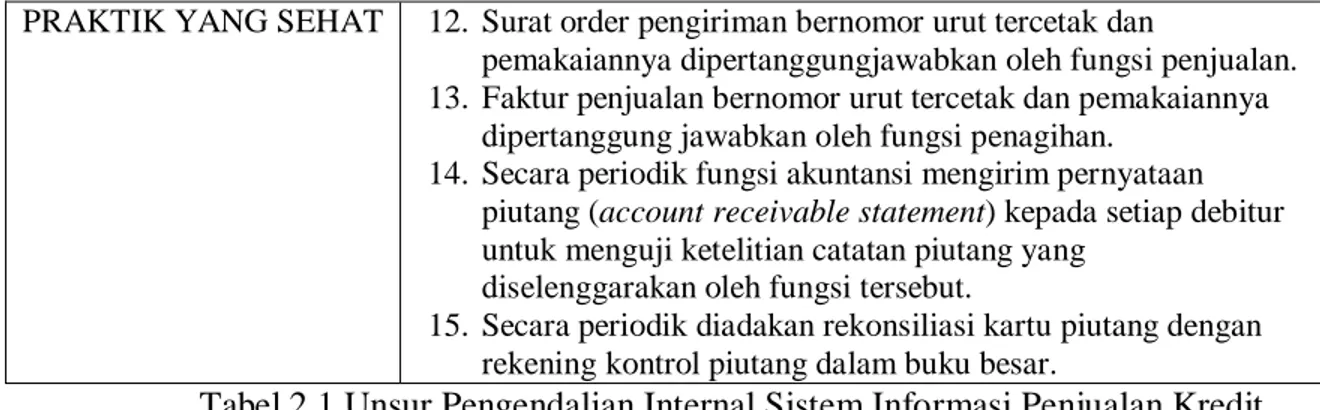
Dalam transaksi penjualan kredit, fungsi penjualan bertanggung jawab untuk menerima order dari pembeli, mengedit order dari pelanggan untuk menambahkan informasi
Transaksi pada penjualan kredit dicatat dalam jurnal penjualan atas dasar faktur penjualan yang dilampiri dengan surat order pengiriman dan surat muat yang diterima
Menurut Mulyadi (2016), penjualan kredit ialah jika order dari pelanggan telah dipenuhi dengan pengiriman barang atau penyerahan jasa, untuk jangka waktu tertentu
Menurut Mulyadi (2016), penjualan kredit ialah jika order dari pelanggan telah dipenuhi dengan pengiriman barang atau penyerahan jasa, untuk jangka waktu tertentu
Dalam transaksi penjualan kredit, fungsi ini bertanggung jawab untuk menerima surat order pembeli, mengedit order dari pelanggan untuk menambahkan informasi yang
Penjualan kredit adalah jika order dari pelanggan telah terpenuhi dan pengiriman barang atau penyerahan jasa, untuk jangka waktu tertentu perusahaan memiliki
berdasarkan pengertian di atas, maka dapat penulis simpulkan bahwa penjualan kredit adalah suatu transaksi yang dilakukan oleh pelanggan perusahaan atau perorangan dengan cara pihak
