
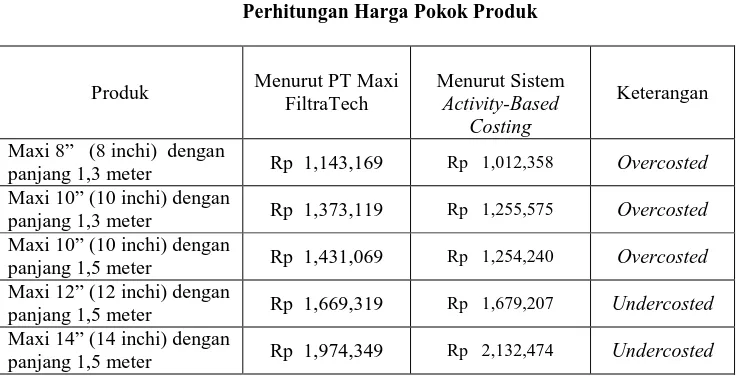
Peranan Sistem Activity-Based Costing dalam Perhitungan Harga Pokok Produk (Studi Kasus pada PT Maxi FiltraTech Bandung.
Teks penuh
Gambar
Dokumen terkait
Ketidaksesuaian tersebut terjadi karena besarnya biaya tenaga kerja langsung dan biaya overhead pabrik pada perhitungan harga pokok produksi berbeda dari kajian teori.. Dengan
Biaya overhead pabrik dialokasikan secara konstan (tetap). Berdasarkan perhitungan dengan metode tradisional, harga pokok produk untuk meubel jenis Bed Eastern King adalah
Sistem penentuan harga pokok produksi pada metode Activity Based Costing System menggunakan cost driver yang jauh lebih banyak dibandingkan dengan sistem tradisional yang
Dasar pembebenan biaya Puri Chorus Boutique Hotel hanya menggunakan cost driver berdasarkan kategori biaya langsung dan tidak langsung. Perhitungan harga pokok jasa
Perhitungan harga pokok produksi menggunakan metode activity base costing menelusuri biaya kepada obyek biaya (cost obyek) dengan menggunakan pemicu biaya (cost driver) dan
membebankan semua biaya tenaga kerja selama produksi pesanan tersebut, serta tidak membebankan biaya overhead pabrik karena perusahaan menggunakan persentase dari
Biaya Peralatan dan Overhead menurut perusahaan biaya peralatan merupakan salah satu pembentuk harga pokok proyek, sedangkan menurut perhitungan menggunakan full
Metode full costing merupakan teknik penentuan harga pokok produksi dengan membebankan seluruh biaya produksi meliputi biaya bahan baku, biaya tenaga kerja langsung, biaya overhead
