
PENGARUH TINGKAT KEPEMILIKAN MANAJERIAL, DEBT COVENANT DAN RISIKO LITIGASI TERHADAP KONSERVATISME AKUNTANSI YANG TERDAFTAR DI BEI - Perbanas Institutional Repository
Teks penuh
Gambar
Dokumen terkait
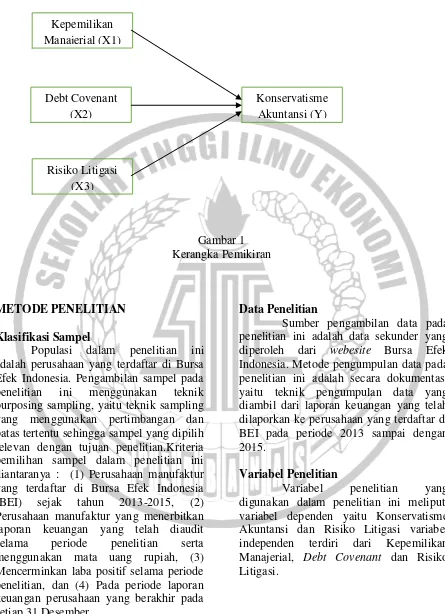
Investment Opportunity Set , dan Debt Covenant ) dengan variabel dependen (Konservatisme Akuntansi) terpenuhi, pengujian terhadap penelitian ini dilanjutkan dengan tingkat
utang, tingkat kesulitan keuangan perusahaan, peluang pertumbuhan, risiko litigasi dan leverage terhadap konservatisme akuntansi. Sampel yang digunakan adalah
Pengaruh Struktur Kepemilikan Manajerial, Debt Covenant, Tingkat Kesulitan Keuangan Perusahaan, dan Risiko Litigasi Terhadap Konservatisme Akuntansi.. Pengaruh
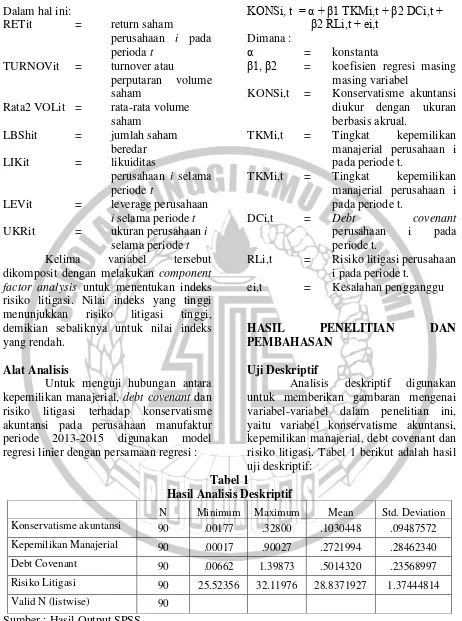
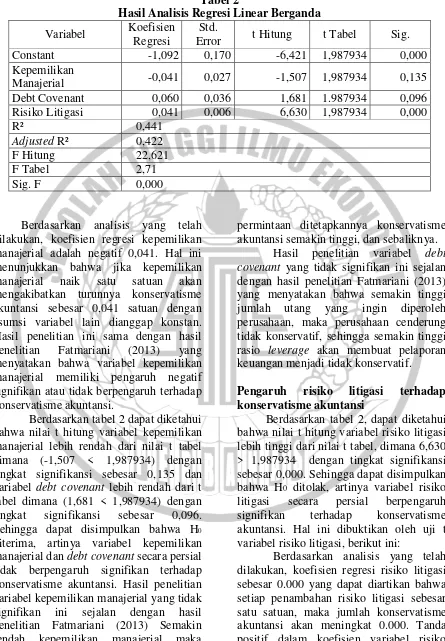
konservatisme akuntansi menunjukan hasil bahwa kepemilikan institutional memiliki pengaruh yang signifikan terhadap konservatisme sedangka debt covenant dan Growth
Hasil penelitian ini menunjukkan bahwa perusahaan dengan kepemilikan manajerial yang tinggi tidak memilih menggunakan prinsip konservatisme untuk menghindari
Yang bertanda tangan di bawah ini saya, Deffa Agung Nugroho, menyatakan bahwa skripsi dengan judul: Pengaruh Struktur Kepemilikan Manajerial, Debt Covenant,
PENGARUH INTENSITAS MODAL, RISIKO LITIGASI, KEPEMILIKAN MANAJERIAL TERHADAP KONSERVATISME AKUNTANSI PADA PERUSAHAAN MANUFAKTUR SEKTOR INDUSTRI DASAR DAN KIMIA YANG TERDAFTAR DI
Pengaruh Struktur Kepemilikan Manajerial, Kontrak Utang, Tingkat Kesulitan Keuangan, Perusahaan, Peluang Pertumbuhan, Risiko Litigasi dan Leverage Terhadap Konservatisme Akuntansi..
