
PENDETEKSIAN KECURANGAN LAPORAN KEUANGAN MENGGUNAKAN RASIO KEUANGAN DENGAN UMUR PERUSAHAAN DAN UKURAN PERUSAHAAN SEBAGAI VARIABEL KONTROL
Teks penuh
Gambar
Dokumen terkait
Hasil pengujian hipotesis ketiga menunjukkan bahwa pengujian variabel independen personal financial need yang diproksikan dengan kepemilikan saham oleh orang
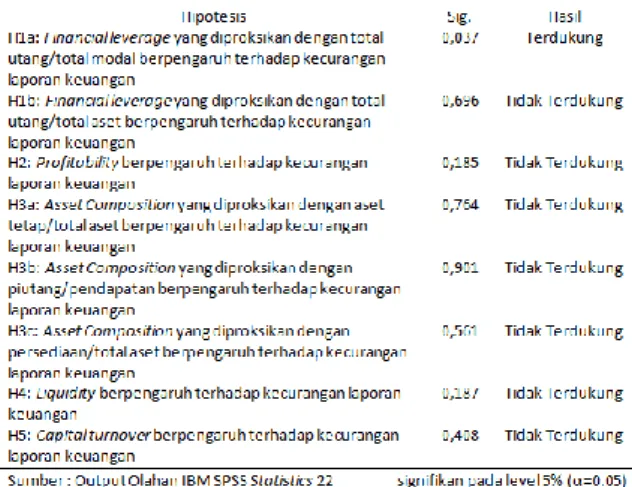
Artikel ini bertujuan untuk membuktikan hipotesis penelitian pada rasio keuangan yang mempengaruhi profitabilitas, leverage, likuiditas pada penipuan laporan keuangan, dan kualitas
2.1.4 Fraudulent Financial Statement Kecurangan Laporan Keuangan ACFE 2014 menyatakan kecurangan pada financial statement merupakan perusahaan yang melakukan perbuatan curang dengan
Dari hasil analisis data, pengujian hipotesis, dan pembahasan maka penelitian yang dilakukan oleh penulis mengenai analisis pengaruh rasio leverage, rasio
Melihat pentingnya analisis terhadap laporan keuangan, khususnya menggunakan analisis rasio keuangan untuk mengetahui pertumbuhan laba dari laporan rasio keuangan
Melihat pentingnya analisis terhadap laporan keuangan, khususnya menggunakan analisis rasio keuangan untuk mengetahui pertumbuhan laba dari laporan rasio
Hasil pengujian hipotesis dalam penelitian ini menunjukkan bahwa variabel fraud triangle tekanan ( pressure ) berpengaruh signifikan terhadap kecurangan laporan keuangan,
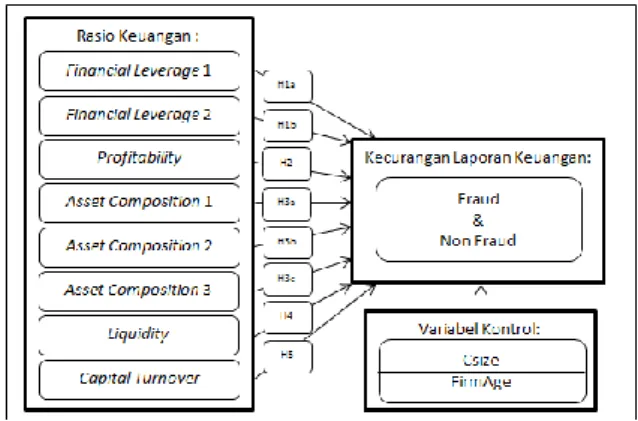
Tujuan dari penelitian ini adalah untuk mendeteksi kecurangan pelaporan keuangan dengan menggunakan rasio keuangan Sampel dari penelitian ini adalah menggunakan
