
PENGARUH INDEPENDENSI DAN PENGALAMAN AUDITOR TERHADAP KETEPATAN PEMBERIAN OPINI AUDIT MELALUI SKEPTISISME PROFESIONAL AUDITOR (Studi Empiris pada Kantor Akuntan Publik di Makassar)
Teks penuh
Gambar
Garis besar
Dokumen terkait
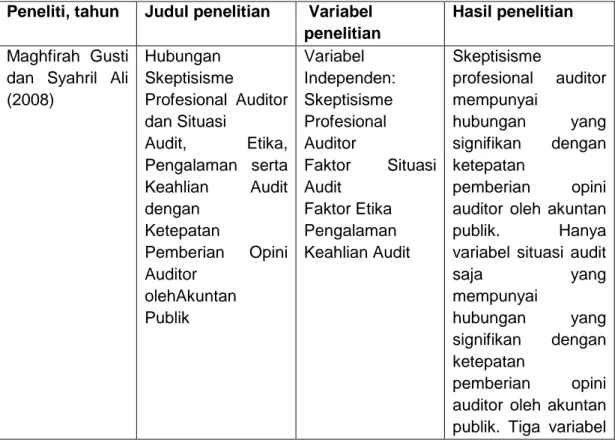
Penelitian ini merupakan replikasi dari penelitian yang dilakukan oleh Arfin, Adrian tahun 2013 yang berjudul Pengaruh skeptisisme profesional, etika, pengalaman, dan
Nilai konstanta sebesar 1,960 menunjukan bahwa jika variabel independen yaitu Independensi, Time Budget Pressure , Skeptisisme Profesional Auditor , Etika Auditor,
Pengaruh Pengalaman, Keahlian, Situasi Audit, Etika dan Gender terhadap Ketepatan Pemberian Opini Auditor Melalui Skeptisisme Profesional Auditor (Studi Kasus Pada KAP
Independensi, Etika, Keahlian, dan Pengalaman dengan Keputusan Pemberian Opini Audit oleh Auditor (Studi Empiris pada Kantor Akuntan Publik di Yogyakarta) ”.
Menurut Shaub dan Lawrence (1996) menyebutkan adanya hubungan antara skeptisisme profesional auditor dengan ketepatan pemberian opini auditor, diperkuat dengan
Oleh karena itu, tujuan dari penelitian ini adalah untuk menganalisis seberapa besar pengaruh keahlian, pengalaman, situasi audit, etika audit, dan independensi auditor
PENGARUH SKEPTISME PROFESIONAL, SITUASI/ RESIKO AUDIT, ETIKA, PENGALAMAN, KEAHLIAN, DAN INDEPENDENSI TERHADAP KETEPATAN PEMBERIAN OPINI AUDIT OLEH AUDITOR DI KANTOR AKUNTAN
Puji syukur kepada Tuhan Yang Maha Kuasa, penulis ucapkan karena skripsi dengan judul “Pengaruh Skeptisisme Profesional Auditor, Keahlian, Pengalaman, dan
