
BAB I PENDAHULUAN 1.1. Latar Belakang Masalah - Pengaruh Karaktristik Dewan Komisaris, Risiko Pelaporan Keuangan dan Karakteristik Perusahaan Terhadap Pembentukan Komite Manajemen Risiko Yang Terpisah Dengan Komite Audit Pada Perusahaan Go Publik di Indon
Teks penuh
Gambar
Dokumen terkait
(2014) bahwa perusahaan dengan dewan komisaris yang besar membutuhkan lebih banyak waktu untuk mempublikasikan laporan keuangan dibandingkan. perusahaan dengan dewan
PENGARUH KARAKTERISTIK DEWAN KOMISARIS DAN KOMITE AUDIT TERHADAP NILAI PERUSAHAAN. (Studi Empiris Perusahaan Publik
Komite audit tidak berpengaruh terhadap kinerja perusahaan, kondisi ini terjadi karena komite audit bertugas membantu dewan komisaris untuk memonitor proses pelaporan
Kata Kunci : Proporsi Komisaris Independen, Ukuran Dewan Komisaris, Frekuensi Rapat Dewan Komisaris, Ukuran Komite Audit, Frekuensi Rapat Komite Audit, Ukuran
pengaruh kepemilikan keluarga, kepemilikan institusional, ukuran perusahaan, kualitas audit, proporsi dewan komisaris independen, dan keberadaan komite audit terhadap
KEBERADAAN KOMITE MANAJEMEN RISIKO PADA PERUSAHAAN PERBANKAN YANG TERDAFTAR DI BEI TAHUN 2011-2014 Tujuan penelitian ini adalah untuk menganalisis pengaruh proporsi komisaris
Judul : Pengaruh Leverage , Profitabilitas, Size , Umur Perusahaan, Ukuran Dewan Komisaris, Dan Independensi Komite Audit Terhadap Pengungkapan Tanggung Jawab Sosial
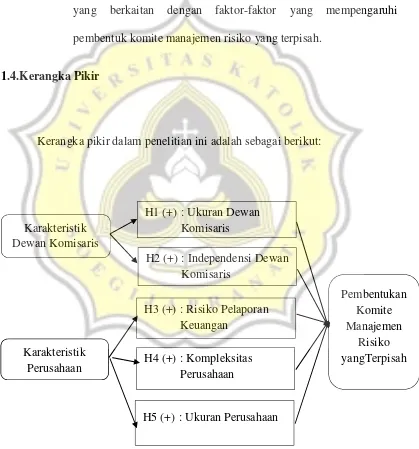
Ka ra kte risti k De wa n Komis aris Komite Manajemen Risiko (KMR) Ukuran Dewan Komisaris Proporsi Dewan Komisaris Independen Pengungkapan Manajemen Risiko Latar Belakang
