
ALOKASI BIAYA BERSAMA PADA PRODUK SAMPINGAN DALAM MENGHITUNG HARGA POKOK PRODUKSI PADA PABRIK TAHU LEGOWO Oleh : NUR AHMAD SYAEFUL MUJAB
Teks penuh
Gambar
Dokumen terkait
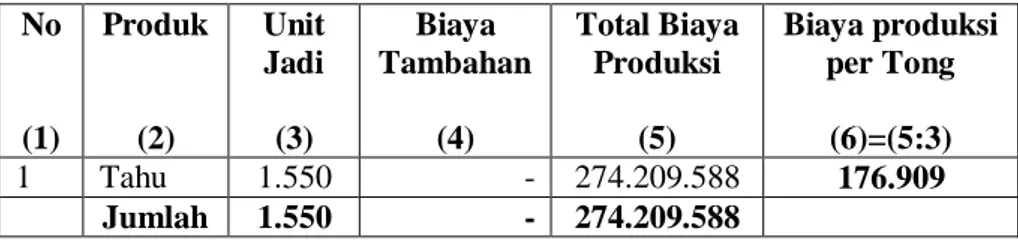
Begitu pula perhitungan mengenai besarnya harga pokok produksi suatu produk pada sebuah perusahaan perlu diperhitungkan, untuk menentukan besarnya harga pokok
Peneliti melakukan perhitungan ulang terhadap harga pokok produksi berdasarkan metode full costing di tahu mitra peneliti memperhitungkan semua unsur biaya produksi
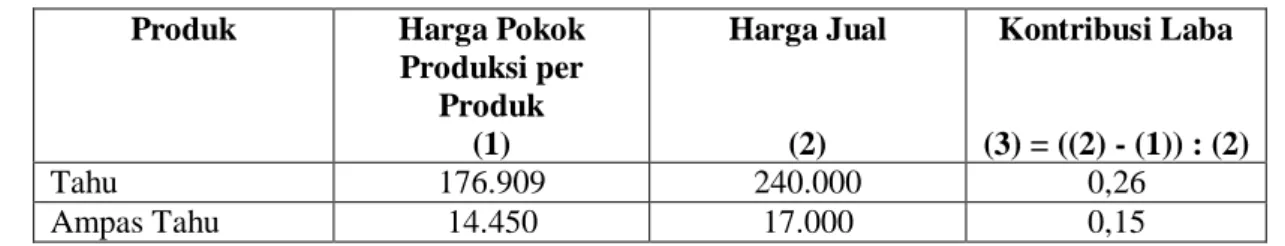
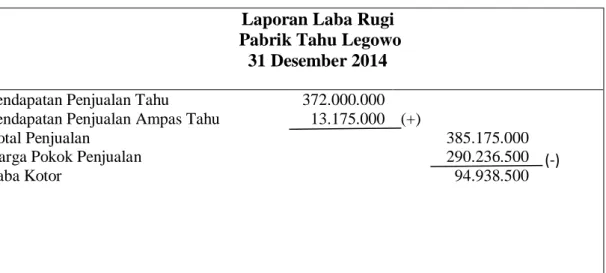
Pengaruh Harga Pokok Produk Sampingan Dalam Kaitannya Dengan Perhitungan Laba Pada CV. Penjualan Bersih Produk Sampingan Penjualan bersih produk sampingan merupakan
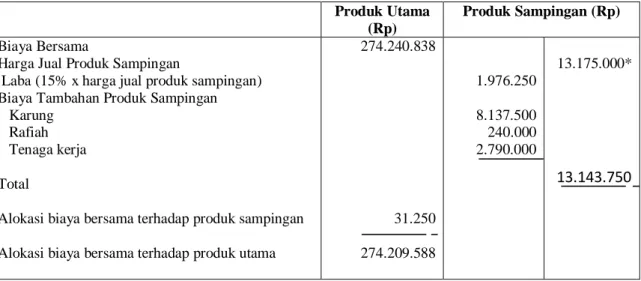
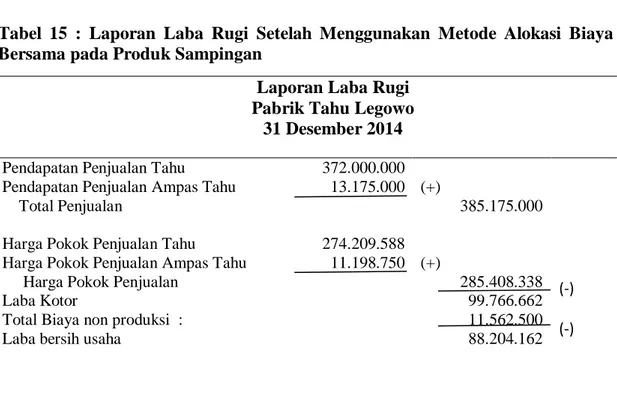
harga produksi, yaitu mengurangi biaya produksi dari produk utama berdasarkan estimasi harga pasar produk sampingan.
Penelitian ini bertujuan untuk menganalisis perhitungan harga pokok produksi yang diterapkan oleh Pabrik Tahu Lestari dengan menggunakan metode Full Costing
Pada perhitungan harga pokok produksi yang menggunakan metode full costing lebih tinggi karena semua biaya dirinci secara detil mulai dari perhitungan biaya bahan baku, biaya
Perhitungan harga pokok produksi per satuan departemen B Unsur biaya produksi Total biaya Unit ekuivalensi Biaya produksi per kg Tenaga kerja Overbead pabrik 270.000 405.000
Dokumen ini membahas anggaran biaya tenaga kerja langsung dan biaya overhead pabrik (BOP) beserta perhitungan harga pokok produksi per unit
