HASNI 105730193010
FAKULTAS EKONOMI DAN BISNIS UNIVERSITAS MUHAMMADIYAH MAKASSAR
MAKASSAR 2014
PT.PLN (Persero) AREA MAKASSAR
HASNI 105730193010
UntukMemenuhiPersyaratanGunaMemperolehGelar SarjanaEkonomi (SE)padaJurusanAkuntansi
JURUSAN AKUNTANSI
FAKULTAS EKONOMI DAN BISNIS UNIVERSITAS MUHAMMADIYAH MAKASSAR
MAKASSAR 2014
kehidupan, karena setiap masalah pasti ada solusinya’’
(Penulis)
“Ketika harapan tak sesuai dengan kenyataan, maka yakinlah bahwa Allah mempunyai rencana lain yang jauh lebih indah jika seorang
hamba mampu mensyukurinya”
(Penulis)
“Sesungguhnya setelah kesulitan pasti ada kemudahan, maka apabila kamu telah selesai (dari suatu urusan), kerjakanlah dengan sungguh-
sungguh (urusan) yang lain”
(QS. Al. Insyiroh: 6-7)
“Tugas kita adalah untuk mencoba, karena di dalam mencoba itulah kita menemukan dan belajar membangun kesempatan untuk
berhasil”
(Mario Teguh)
(Pembimbing Ibu Ruliaty dan Ibu Muttiarni).
Penelitian ini bertujuan untuk mengetahui Perbandingan Penerapan Cash Basis dan Acrual Basis serta Dampaknya terhadap Laba pada PT.PLN (Persero) Area Makassar.
Metode Penelitian yang digunakan adalah metode komparatif, yaitu metode analisis yang dilakukan dengan cara membandingkan. penelitian komparatif adalah jenis penelitian yang digunakan untuk membandingkan antara dua kelompok atau lebih dari suatu variabel tertentu.
Hasil penelitian menunjukkan bahwa 1) dari dua metode di atas, antara kas basis dan akrual basis dapat disimpulkan bahwa pencatatan menggunakan metode accrual basis lebih mencerminkan keadaan keuangan perusahaan sebenarnya.Tetapi metode pencatatan accrual basis lebih sulit untuk diterapkan karena akuntan harus melakukan pencatatan lebih banyak dibandingkan dengan menggunakan metode cash basis, 2) Laba atau rugi yang dihasilkan oleh acrual basis lebih mampu menggambarkan kinerja perusahaan daripada informasi mengenai arus kas. Menurut akrual basis sebesar Rp.
1.695.653.818.049 dengan selisih laba sebesar Rp. 253.066.413.815 sedangkan menurut cas basis sebesar Rp. 1.442.587.404.234 sehingga selisih laba tahun 2012.
Kata Kunci :Cash Basis, Acrual Basis, Laba
Assalamualaikum warahmatullahi wabarakatuh
Puji syukur senantiasa teriring dalam setiap hela nafas atas Kehadirat dan lindungan Allah SWT. Shalawat dan salam tercurah atas nama Muhammad SAW, suri tauladan manusia sepanjang masa beserta keluarganya yang suci dan para sahabat setia. Alhamdulillah, berkat Rahmat dan Kasih-Nya sehingga penulis dapat menyelesaikan skripsi ini dengan judul “Analisis Perbandingan Penerapan Cash Basis dan Acrual Basis serta Dampaknya terhadap Laba pada PT.PLN (Persero) Area Makassar”.Skripsi ini disusun sebagai salah satu syarat untuk mencapai gelar Sarjana Ekonomi Fakultas Ekonomi Universitas Muhammadiyah Makassar.
Penulis menyadari bahwa dalam penulisan skripsi ini, masih banyak kelemahan dan kekurangan yang disebabkan oleh keterbatasan pengetahuan dan pengalaman penulis. Namun dengan banyaknya pihak yang memberikan bantuan serta dukungannya, sehingga penulis dapat menyelesaikan skripsi ini. Untuk itu, pada kesempatan ini dengan kerendahan hati penulis mengucapkan terimakasih kepada:
1. Kedua orang tuaku tercinta Ayahanda H.Lahamuddin dan Ibunda Tanriani serta Suamiku tercinta (Ferdy) dan Anakku tercinta (Tabriz Al-Hafiz) yang selama ini memberikan dukungan moral maupun moril, kasih sayang, dan doa
selaku Pembimbing II yang dengan penuhkesabaran, ketulusan, dan perhatian dalam memberikan bimbingan dan arahan demi terselesaikannyaskripsi ini.
3. Ayahanda Dr. H. Mahmud Nuhung, SE, MM Selaku Dekan Fakultas Ekonomi Universitas Muhammadiyah Makassar, dan Ismail Badollahi, SE, M.Si.Akselaku Ketua Jurusan AkuntansiUniversitas Muhammadiyah Makassar. atas izinnya untuk menyelesaikan skripsi ini.
4. Seluruh Dosen yang selalu memberikan arahan dan nasehat selama penulis menempuh studi di Fakultas Ekonomi Unismuh Makassar
5. Adik-adikku terciinta Fira, Niar, Nensi, Nari yang senantiasa mengantar jemput dan mengurus Hafiz selama pengurusan skripsi ini.
6. Teman-teman seperjuangan di kelas AK.6 (2010) khususnya Dayat, Anti, Ema dan Riska.
7. Semua pihak yang secara tidak langsung membantu penulis untuk menyelesaikan skripsi ini. Semogasetiaplangkahkitadiiringidengankesuksesan.
Amin.
Penulis menyadari bahwa skripsi ini masih jauh dari kesempurnaan.Oleh karena itu, penulis mengharapkan kritik dan saran yang bersifat membangun sehingga dapat dijadikan referensi bagi penulis guna perbaikan di masa yang akan datang.
Penulis
Halaman Pengajuan ... ii
HALAMAN PERSETUJUAN PEMBIMBING .... Error! Bookmark not defined. MOTTO ... iii
ABSTRAK ... vi
KATA PENGANTAR ... vii
DAFTAR ISI ... x
DAFTAR TABEL ... xii
DAFTAR GAMBAR ... xiii
BAB IPENDAHULUAN ... 1
A.Latar Belakang ... 1
B.Rumusan Masalah ... 3
C.Tujuan dan Manfaat Penelitian ... 3
BAB II TINJAUAN PUSTAKA ………5
A.Pengertian Akuntansi ... 5
B.Pengertian Laba... 6
C.Konsep (Metode) Pencatatan Akuntansi ... 7
D.Tujuan Penggunaan Basis Akrual ... 14
E. Perbandingan Penerapan Cash Basis dan Acrual Basis ... 18
F. Penelitian Terdahulu ... 24
G.Kerangka Pikir ... 27
H.Hipotesis ... 29
BAB IIIMETODE PENELITIAN ………30
A.Lokasi dan Waktu Penelitian ... 30
B.Jenis dan Sumber Data ... 30
C.Tehnik Pengumpulan Data ... 31
D.Metode Analisa Data ... 32
BAB IVGAMBARAN UMUM PERUSAHAAN ………...33
A.Sejarah Singkat PT.PLN (Persero) ... 33
B.Visi dan Misi PT Perusahaan Listrik Negara (Persero) ... 35
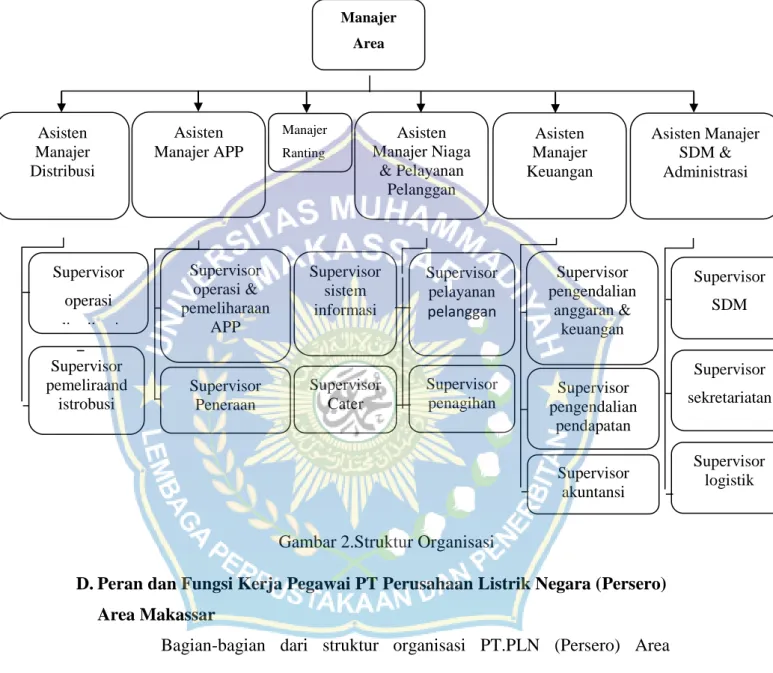
C.Struktur Organisasi PT PLN (Persero) Makassar ... 36
D.Peran dan Fungsi Kerja Pegawai PT PLN(Persero) Area Makassar .. 36
BAB VHASIL PENELITIAN DAN PEMBAHASAN ………..42
A.Perbandingan antara Cash Basis dan Acrual Basis ... 42
B.Saran ... 60 DAFTAR PUSTAKA ... 62
Tabel 1. Perbandingan Penerapan Cash Basis dan Acrual Basis ... 18 Tabel 2. Laporan Cash Flow Bulan Desember Tahun 2012 ... 46
Gambar 1. Kerangka Pikir Analisis Perbandingan Penerapan Cash Basis dan Acrual Basis serta Dampaknya terhadap Laba ... 28 Gambar 2. Struktur Organisasi ... 36
1 BAB I PENDAHULUAN
A. Latar Belakang
Pendapatan merupakan tujuan utama dari setiap kegiatan usaha baik usaha dagang, indrustri maupun jasa. Sehingga perusahaan berlomba-lomba untuk meningkatkan pendapatan karena dengan peningkatan pendapatan maka perusahaan akan meningkatkan laba, yang mana laba digunakan untuk keperluan perusahaan. Pada hakekatnya laba adalah tambahan pendapatan yang berupa harta, benda dan uang yang dapat digunakan untuk kelangsungan hidup perusahaan terutama dalam melaksanakan kegiatanya.Jika tidak, maka kelangsungan hidup perusahaan akanlah terancam.
Tujuan utama pelaporan laba adalah untuk memberikan informasi mengenai hasil penerapan aturan atau prosedur yang logis serta konsisten kepada Pihak-pihak yang berkepentingan dengan badan usaha tersebut pada setiap akhir periode, akuntansi dapat menilai prestasi kerja manajemen berdasarkan laporan keuangan yang diterbitkan. Adapun pihak-pihak yang berkepentingan tersebut dapat digolongkan menjadi dua bagian, yaitu: Pihak intern dan pihak ekstern. Pihak intern dapat meliputi karyawan, pimpinan perusahaan dan pemilik perusahaan.Pihak ekstern seperti kreditur, pemerintah dan Bank.
Apabila pendapatan tidak diakui pada saat yang tepat, informasi laba yang tersaji dalam laporan keuangan akan dinyatakan terlalu besar atau terlalu
kecil. Sehingga hal ini, laporan keuangan terutama laporan laba rugi tidak mencerminkan keadaan yang sebenarnya yang terjadi selama periode laporan tersebut. Dengan demikian laporan keuangan tersebut akan mengakibatkan pemakai laporan akan salah memprediksi pendapatan perusahaan.
Proses Penyusunan Laporan Keuangan harus disajikan dengan cara- cara dan prosedur-prosedur tertentu berdasarkan suatu pedoman yang berlaku.Jadi, penyajian laporan keuangan tidak bisa secara operasional tanpa mengikuti aturan tersebut.Suatu penyelenggaraan sistem adanya catatan akuntansi harus mencakup keseluruhan aktifitas yang dibutuhkan untuk memberikan berbagai macam informasi kepada manajemen untuk perencanaan, pengendalian dan pelaporan keadaan serta operasi perusahaan.Laporan keuangan pada dasarnya adalah suatu rangkuman dari keseluruhan aktifitas yang dapat menaikkan ataupun menurunkan berbagai aktiva, kewajiban, dan modal perusahaan selama suatu periode tertentu. Proses penyajian laporan keuangan terdiri dari dua tahap. Tahap pertama disebut tahap pencatatan (recording phase) sedangkan tahap kedua adalah tahap pengikhtisaran (summmarizing phase).Masing-masing tahap saling berkaitan dan tidak bisa saling mendahului karena tidak mungkin laporan keuangan disusun tanpa adanya suatu aktifitas. Tahap-tahap ini yang dikenal dengan istilah proses akuntansi atau siklus akuntansi.
Pencatatan akuntansi pada umumnya berdasarkan dua sistem yaitu basis kas dan basis akrual.Basis kas (Cash Basis) adalah teknik pencatatan ketika transaksi terjadi dimana uang benar-benar diterima atau dikeluarkan.
Basis akrual (AccrualBasis) memiliki fitur pencatatan dimana transaksi sudah dapat dicatat karena transaksi tersebut memiliki implikasi uang masuk atau keluar di masa depan.
Dengan menggunakan basis akrual, informasi yang dapat diperoleh dari basis-basis yang lain juga dapat disediakan (Abdul Halim: 2002, 40).Dalam akuntansi berbasis akrual, pendapatan diakui ketika penjualan terjadi dan pengeluaran (belanja) diakui ketika barang atau jasa diterima.
Dengan kata lain, basis akrual mengakui transaksi pada saat transaksi.
Sedangkan dalam basis kas, pendapatan diakui ketika uang/kas telah diterima dan pengeluaran diakui ketika telah dilakukan pembayaran kas.Selain itu, dalam basis akrual juga mengakui adanya transaksi-transaksi non-kas, seperti pengakuan beban penyusutan, penyisihan piutang tak tertagih, dan sebagainya.
B. Rumusan Masalah
Berdasarkan uraian yang terdapat pada latar belakang masalah, maka permasalahan dalampenelitian ini adalah bagaimana perbandingan antara cash basis dan acrual basis serta dampaknya terhadap laba pada PT.PLN (Persero) Area Makassar.
C. Tujuan dan Manfaat Penelitian 1. Tujuan Penelitian
Adapun tujuan dilakukannya penelitian ini adalah untuk mengetahui bagaimana perbandingan akuntansi berbasis kas dan akuntansi berbasis
akrual serta dampaknya terhadap laba pada PT.PLN (Persero) Area Makassar.
2. Manfaat Penelitian
Berdasarkan Tujuan tersebut, maka kami dapat memperoleh manfaat Penelitian sebagai berikut:
a. Bagi Peneliti
Menambah wawasan pengetahuan utamanya dalam bidang AkuntansiSehingga mampu mengetahui perbandingan akuntansi berbasis Kas dan akuntansi berbasis Akrual.
b. Bagi Perusahaan
Penelitian ini diharapkan menjadi masukan yang bermanfaat sebagai bahan pertimbangan dan masukan bagi perusahaan dalam menerapkan Pencatatan Akuntansi yang tepat.
c. Bagi Pembaca
Dapat digunakan sebagai sumber informasi atau sumber data dan menambah pengetahuan.
5 BAB II
TINJAUAN PUSTAKA A. Pengertian Akuntansi
Akuntansi adalah pengukuran, penjabaran, atau pemberian kepastian mengenai informasi yang akan membantu manajer, investor, otoritas pajak dan pembuat keputusan lain untuk membuat alokasi sumber daya keputusan di dalam perusahaan, organisasi, dan lembaga pemerintah. Akuntansi adalah seni dalam mengukur, berkomunikasi dan menginterpretasikan aktivitas keuangan.
Secara luas, akuntansi juga dikenal sebagai “bahasa bisnis”.
Akuntansi bertujuan untuk menyiapkan suatu laporan keuangan yang akurat agar dapat dimanfaatkan oleh para manajer, pengambil kebijakan, dan pihak berkepentingan lainnya, seperti pemegang saham, kreditur, atau pemilik.
Pencatatan harian yang terlibat dalam proses ini dikenal dengan istilah pembukuan. Akuntansi keuangan adalah suatu cabang dari akuntansi dimana informasi keuangan pada suatu bisnis dicatat, diklasifikasi, diringkas, diinterpretasikan, dan dikomunikasikan.
Dalam praktiknya fungsi akuntansi adalah melakukan pengukuran kinerja atau prestasi management perusahaan.Produk akuntansi yaitu laporan keuangan diharapkan dapat memberikan tolak ukur secara jelas terhadap prestasi perusahaan.Banyak faktor dalam laporan keuangan yang dapat menjadi tolak ukur, salah satu faktor yang digunakan adalah pengukuran income atau laba.Laba merupakan elemen penting yang menjadi perhatian para pemakai
laporan keuangan karena diharapkan laba cukup besar untuk menunjukkan kinerja perusahaan dinilai baik secara keseluruhan.
B. Pengertian Laba
Laba merupakan suatu konsep akuntansi yang memiliki berbagai sudut pandang, tergantung dari siapa yang menilai dan bagaimana tujuan penilaiannya tersebut. Oleh karena itu, para ahli dan organisasi akuntansi memberikan definisi berbeda tentang konsep laba yaitu “Laba sebagai jumlah yang berasal dari pengurangan harga pokok produksi, biaya lain dan kerugian dari penghasilan atau penghasilan operasi”(Commite On Terminology, Sofyan Syafri H : 2004). “Laba merupakan jumlah residual yang tertinggal setelah semua beban (termasuk penyesuaian pemeliharaan modal, kalau ada) dikurangkan pada penghasilan. Kalau beban melebihi penghasilan, maka jumlah residualnya merupakan kerugian bersih”(Ikatan Akuntan Indonesia : 2007). “Laba adalah pengambilan atas investasi kepada pemilik. Hal ini mengukur nilai yang dapat diberikan oleh entitas kepada investor dan entitas masih memiliki kekayaan yang sama dengan posisi awalnya”(Stice, Skousen : 2009).
Pernyataan Standar Akuntansi Keuangan (PSAK) 2002 dalamKerangka Dasar Penyusunan Penyajian Laporan Keuangan menjelaskanmengenai laba. Penghasilan bersih (laba) seringkali digunakan sebagai ukurankinerja atau sebagai dasar bagi ukuran yang lain seperti imbalan investasi(return of investment) atau penghasilan per saham (earning per share).
Unsuryang langsung berkaitan dengan pengukuran penghasilan bersih (laba) adalahpenghasilan dan beban.Penghasilan (income) adalah kenaikan manfaat ekonomiselama suatu periode akuntansi dalam bentuk pemasukan atau penambahanaktiva atau penurunan kewajiban yang menyebabkan kenaikan ekuitas yang tidakberasal dari kontribusi penanaman modal. Beban (expenses) adalah penurunanmanfaat ekonomi selama suatu periode akuntansi dalam bentuk arus keluaratau berkurangnya aktiva atau terjadinya kewajiban yang mengakibatkanpenurunan ekuitas yang tidak menyangkut pembagian kepada penanammodal.
Menurut PSAK No. 25, laporan laba rugi merupakan laporan utamauntuk melaporkan kinerja dari suatu perusahaan selama suatu periode tertentu.Informasi tentang kinerja suatu perusahaan, terutama tentang profitabilitas,dibutuhkan untuk mengambil keputusan tentang sumber ekonomi yang akandikelola oleh suatu perusahaan di masa yang akan datang. Informasi tersebutjuga seringkali digunakan untuk memperkirakan kemampuan suatuperusahaan untuk menghasilkan kas dan aktiva yang disamakan dengan kas dimasa yang akan datang.
C. Konsep (Metode) Pencatatan Akuntansi
Ketika melakukan pencatatan akuntansi, basis akuntansi dan fokus pengukuran merupakan dua hal yang penting. Basis akuntansi menentukan kapan transaksi dan peristiwa yang terjadi diakui atau dicatat, sedangkan fokus pengukuran menentukan aset atau kewajiban apa saja yang akan diakui dalam
neraca. Kedua hal ini juga saling berkaitan.Ketika basis kas dipilih, maka pengeluaran (belanja) diakui ketika barang atau jasa diterima Lain halnya ketika basis akrual yang digunakan, transaksi akan dicatat jika secara ekonomi telah terjadi, tanpa harus menunggu kas diterima atau dibayarkan. Akibatnya, dengan basis akrual ini, akun-akun yang dilaporkan dalam Neraca tidak sebatas akun kas saja, namun semua sumber daya yang dimiliki, utang, dan ekuitas.
Basis akuntansi merupakan prinsip-prinsip akuntansi yang menentukan kapan pengaruh atas transaksi atau kejadian harus diakui untuk tujuan pelaporan keuangan.Basis akuntansi pada umumnya ada dua yaitu basis kas (cash basis of accounting) dan basis akrual (accrual basis of accounting).
Dalam akuntansi berbasis kas, transaksi ekonomi dan kejadian lain diakui ketika kas diterima oleh rekening kas pemerintah (Kas Umum Negara/Kas Umum Daerah) atau dibayarkan dari kas pemerintah (Kas Umum Negara/Kas Umum Daerah).Sedangkan dalam akuntansi berbasis akrual berarti suatu transaksi ekonomi dan peristiwa-peristiwa lain diakui dan dicatat pada saat terjadinya transaksi tersebut, tanpa melihat saat kas atau ekuivalen kas diterima atau dibayarkan.
Contoh transaksi yang membedakan basis kas dan basis akrual adalah dalam peristiwa pada saat pemerintah menerbitkan Surat Keputusan Penetapan Pajak (SKPP).Dalam basis kas, saat terbitnya SKPP tersebut belum diakui sebagai pendapatan, karena pemerintah belum menerima kas.Namun, dalam basis akrual, terbitnya SKPP tersebut oleh pemerintah sudah diakui sebagai
pendapatan, walaupun pemerintah belum menerima kas atas pendapatan pajak tersebut.
Basis akuntansi yang digunakan dalam penyusunan laporan keuangan pemerintah pada saat ini menurut PSAP Nomor 01 adalah basis kas untuk pengakuan pendapatan, belanja, transfer, dan pembiayaan dan basis akrual untuk pengakuan aset, kewajiban, dan ekuitas dana. Oleh karena itu kita sering menyebutnya dengan cash toward accrual.
Akuntansi sebagai media pengukuran mengukur laba, posisi keuangan (Harta, kewajiban dan Modal) disamping melaporakan transaksi atau arus kas.
Akuntansi membedakan antara “transaksi kas” dengan “pengakuan laba”.Dan laporannya pun berbeda Laporan Laba Rugi dan Laporan Arus Kas.Tetapi kedua laporan ini bisa dikaitkan misalnya dalam hal kita menggunakan metode indirect dalam penyusunan laporan arus kas.Arus kas bisa dihitung dari Laba Rugi dengan melakukan penyesuaian disana sini.Kedua informasi ini memiliki tempat dan tujuan masing masing.Arus kas mejelaskan berapa dan darimana uang kas masuk dan kemana dikeluarkan. Sedangkan laba rugi menjelaskan dari mana penghasilan (pendapatan) berasal dan berapa biaya yang dibebankan (yang sudah dibayar dan yang akan dibayar) untuk mendapatkannya. Oleh karena itu adanya kedua basis ini tidak akan tepat sama dengan membandingkan antara dua fungsi dan tujuan yang berbeda.
1. Akuntansi Berbasis Kas
Cash basis accounting (akuntansi dasar kas) adalah Suatu metode akuntansi dimana perubahan dalam kondisi organisasi di akui hanya jika
menyangkut transaksi atau kejadian eksternal yang berwujud yang umumnya meliputi pembayaran atau penerimaan kas.
Basis Kas akan mencatat kegiatan keuangan saat kas atau uang telah diterima misalkan perusahaan menjual produknya akan tetapi uang pembayaran belum diterima maka pencatatan pendapatan penjualan produk tersebut tidak dilakukan, jika kas telah diterima maka transaksi tersebut baru akan dicatat seperti halnya dengan “dasar akrual” hal ini berlaku untuk semua transaksi yang dilakukan, kedua teknik tersebut akan sangat berpengaruh terhadap laporan keuangan, jika menggunakan dasar akrual maka penjualan produk perusahaan yang dilakukan secara kredit akan menambah piutang dagang sehingga berpengaruh pada besarnya piutang dagang sebaliknya jika yang di pakai cash basis maka piutang dagang akan dilaporkan lebih rendah dari yang sebenarnya terjadi.
Akuntansi berbasis kas ini tentu mempunyai kelebihan dan keterbatasan. Kelebihan-kelebihan akuntansi berbasis kas adalah laporan keuangan berbasis kas memperlihatkan sumber dana, alokasi dan penggunaan sumber-sumber dana, mudah untuk dimengerti dan dijelaskan, pembuat laporan keuangan tidak membutuhkan pengetahuan yang mendetail tentang akuntansi, dan tidak memerlukan pertimbangan ketika menentukan jumlah arus kas dalam suatu periode. Sementara itu keterbatasan akuntansi berbasis kas adalah hanya memfokuskan pada arus kas dalam periode pelaporan berjalan, dan mengabaikan arus sumber daya lain yang mungkin berpengaruh pada kemampuan organisasi nirlaba untuk saat sekarang dan
saat mendatang, laporan posisi keuangan (neraca) tidak dapat disajikan, karena tidak terdapat pencatatan secara double entry dan evaluasi kinerja.Akuntansi berbasis kas ditinggalkan oleh penganut basis akrual karena tidak mampu memberikan informasi yang komprehensif kepada pengguna.Informasi yang dihasilkan oleh basis kas tidak dapat menjelaskan keadaan yang sebenarnya karena hanya berpatokan dari masuk dan keluarnya kas sehingga tidak mampu dijadikan dasar pengambilan keputusan.
2. Akuntansi Berbasis Akrual
Accrual Accounting (Akuntansi berbasis akrual) adalah suatu metode akuntansi dimana pendapatan dicatat pada saat dihasilkan, beban dicatat pada saat terjadinya dan perubahan kondisi lainnya dari suatu organisasi dicatat pada saat terjadinya, tanpa menghiraukan saat penerimaan dan pengeluaran yang bersangkutan. Sebagai contoh pendapatan penjualan diakui pada saat barang diserahkan kepada pelanggan meskipun pembayan atas barang itu dalam beberapa minggu lagi belum diterima, beban bunga atas wesel tagih diakui pada akhir periode akuntansi berdasarkan waktu yang terlewatkan, meskipun bunga belum dibayar sampai beberapa bulan, penyusutan dicatat bersamaan dengan digunakannya aktiva, meskipun pengeluaran kas atas aktiva tersebut telah terjadi beberapa tahun sebelumnya.
Sementara itu akuntansi akrual didefenisikan Khan dan Mayes (2009:3) sebagai metodelogi dalam akuntansi dimana transaksi diakui
berdasarkan aktivitas ekonomi bukan pada saat kas diterima atau dikeluarkan. Mengikuti metode ini maka pendapatan akan diterima ketika pekerjaan telah diselesaikan dan beban akan diakui sebagai utang ketika sumber daya telah digunakan.
Sedangkan Bogei (2009:481) mengatakan bahwa akuntansi akrual adalah mencatat efek transaksi, peristiwa dan keadaan lainnya pada entitas pelaporan dalam periode dimana transaksi, peristiwa dan keadaan tersebut terjadi bukan hanya dalam periode dimana kas diterima atau dibayar oleh entitas. Akuntansi akrual mengakui bahwa pembelian, memproduksi, menjual, mendistribusikan, dan operasi lainnya dari suatu entitas selama satu periode, serta peristiwa lain yang mempengaruhi kinerja entitas, sering tidak bertepatan dengan penerimaan dan pembayaran kas pada suatu periode.
Dari beberapa uraian diatas kita dapat menarik kesimpulan bahwa basis akrual akan mengakui transaksi ekonomi tidak didasarkan diterima atau dikeluarkannya uang tetapi ketika terjadi perubahan posisi keuangan perusahaan yang ditandai dengan adanya aliran masuk atau keluar manfaat ekonomi. Jadi basis akrual akan memberikan informasi yang lebih akurat dan mencatat transaksi sesuai waktunya sehingga konsep periodesasi dapat terpenuhi.
Konsep yang lebih konprehensif dijelaskan oleh Beechy (2005:5) bahwa akuntansi berbasis akrual penuh merupakan kombinasi tiga konsep yakni basis akrual itu sendiri, basis biaya dan konsep alokasi antar
periode.Basis akrual merupakan basis untuk mengatasi kelemahan basis kas yang dapat menyembunyikan hasil operasi yang sebenarnya maupun informasi atas hutang.Basis biaya menyatakan bahwa biaya merupakan pengeluaran yang diakui ketika barang dan jasa diperoleh atau pengeluaran yang digunakan atau dikonsumsi dalam operasi, meskipun pengeluaran tersebut diakui terlebuh dahulu sebagai aset, sehingga basis biaya muncul ketika konsep penandingan (matching cost against revenue) diterapkan.Sedangkan konsep alokasi antar periode dapat juga dinyatakan sebagai bagian dari pelaporan berbasis biaya, tetapi dalam praktiknya, alokasi ini merupakan modifikasi dari basis biaya.Beberapa negara sudah menerapkan akuntansi akhrual misalnya Amerika, Inggris New Zealand.
Sedangkan Indonesia sudah mulai berusaha menerapkan akuntansi berbasis akrual dengan menerbitkan Peraturan Pemerinntah No 71 Tahun 2010 guna memenuhi amanat dari Undang-Undang No 17 Tahun 2003 tentang keuangan negara.Manfaat akuntansi akrul menurut Bastian (2009:124) dapat dilihat dari dua perspektif.Dari perspektif masyarakat dasar akrual dapat memperlihatkan tingkat akuntabilitas pemerintah menjalankan pemerintahan sekaligus menilai pemerintah.Sedangkan dari sisi pemerintah lebih menekankan pada manfaat manajerial yang didapatkan pemerintah sehingga mampu mengambil keputusan yang tepat.
Akuntansi akrual pada umumnya digunakan oleh perusahaan besar, lawannya adalah cash basis accounting (akuntansi dasar kas). Dalam akuntansi berbasis akrual berarti suatu transaksi ekonomi dan peristiwa
peristiwa lain diakui dan dicatat pada saat terjadinya transaksi tersebut,
tanpa melihat saat kas atau ekuivalen kas diterima atau dibayarkan.
Keunggulan penggunaan basis akrual ini adalah informasi yang disajikan dalam Neraca akan lebih komprehensif karena mempresentasikan seluruh sumber daya yang dimiliki entitas. Sayangnya, basis akrual sepenuhnya ini belum bisa diterapkan oleh semua entitas akuntansi.Entitas pemerintah merupakan entitas yang memiliki karakteristik unik dalam basis akuntansinya.
D. Tujuan Penggunaan Basis Akrual
1. Meningkatkan efisiensi dan efektivitas (penganggaran, akuntansi dan pelaporan)
2. Meningkatkan pengendalian fiskal, manajemen asset
3. Meningkatkan akuntanbilitas dalam program penyediaan barang dan jasa oleh pemerintah
4. Informasi yang lebih lengkap bagi pemerintah untuk pengambilan keputusan
5. Mereformasi sistem anggaran belanja
6. Transparansi yang lebih luas atas biaya pelayanan yang dilakukan oleh pemerintah.
Adapun manfaat yang diperoleh dari penerapan basis akrual adalah : 1. Gambaran yang utuh atas posisi keuangan pemerintah
2. Informasi yang sebenarnya kewajiban pemerintah
3. Lebih familiar pada lebih banyak orang dan lebih komprehensif dalam penyajian informasinya
4. Standar yang dapat diterima umum
5. Memperkuat pengelolaan dan pengembangan anggaran, khususnya melalui pengakuan dan pengendalian asset dan kewajiban pemerintah
6. Sesuai Statistik Keuangan Pemerintah (GFS) yang dipraktekkan secara internasional.
Beberapa alasan penggunaan basis akrual yang dapat diuraikan berdasarkan penggunaannya yaitu:
1. Akuntansi berbasis kas tidak menghasilkan informasi yang cukup misal transaksi non kas untuk pengambilan keputusan ekonomi misalnya informasi tentang hutang dan piutang, sehingga penggunaan basis akrual sangat disarankan
2. Akuntansi berbasis akrual menyediakan informasi yang tepat untuk menggambarkan biaya operasi yang sebenarnya (full costs of operation) 3. Akuntansi berbasis akrual dapat menghasilkan informasi yang dapat
diandalkan dalam informasi asset dan kewajiban.
4. Akuntansi berbasis akrual yang menghasilkan informasi keuangan yang komprehensif, misalnya penghapusan hutang yang tidak ada pengaruhnya di laporan berbasis kas.
Akuntansi berbasis akrual berarti suatu basis akuntansi di mana transaksi ekonomi dan peristiwa-peristiwa lain diakui dan dicatat dalam catatan akuntansi dan dilaporkan dalam periode laporan keuangan pada saat terjadinya
transaksi tersebut, bukan pada saat kas atau ekuivalen kas diterima atau dibayarkan. Akuntansi berbasis akrual ini banyak dipakai oleh institusi sektor non-publik dan lembaga lain yang bertujuan mencari keuntungan. International Monetary Fund (IMF)sebagai lembaga kreditur menyusun Government Finance Statistics (GFS) yang di dalamnyamenyarankan kepada negara-negara debiturnya untuk menerapkan akuntansi berbasis akrualdalam pembuatan laporan keuangan.Alasan penerapan basis akrual ini karena saat pencatatan(recording) sesuai dengan saat terjadinya arus sumber daya.
Jadi basis akrual ini menyediakan estimasi yang tepat atas pengaruh kebijakanpemerintah terhadap perekonomian secara makro.Selain itu basis akrual menyediakan informasiyang paling komprehensif karena seluruh arus sumber daya dicatat, termasuk transaksi internal,in-kind transaction, dan arus ekonomi lainnya.Akuntansi berbasis akrual memang dianggapideal karena memberikan gambaran yang lebih akurat atas kondisi keuangan suatu organisasi jikadibandingkan dengan akuntansi berbasis kas. Namun, untuk menerapkannya, kajian dan strategikomprehensif sangat perlu dilakukan karena akan memengaruhi banyak hal di sampingperubahan teknik akuntansi yang pasti terjadi.
Dalam sistem accrual mau tidak mau harus diterapkan sistem alokasi yang umumnya dilakukan secara subjektif arbitrer karena pembebanan biaya, pengakuan pendapatan, dan prinsip “matching”nya harus mematuhi prinsip
“time period”. Artinya jika beban biaya adalah untuk mendapatkan penghasilan atau pada periode tahun buku yang dilaporkan maka kendatipun belum dibayar
harus diperhitungkan karena memang sudah merupakan hak atau kewajiban entitas. Jadi dalam basis akrual yang menjadi dasar pencatatan transaksi adalah isu “title” atau hak dan kewajiban tanpa melihat apakah sudah diterima atau dibayar melalui transaksi kas atau tidak.
Dalambasis kas murni maka pembelian aktiva tetap misalnya Bangunan harus dianggap sebagai “beban” pada saat dikeluarkan sehingga tidak ada alokasi depresiasi selama sisa umur penggunaannya. Dalam basis kas seandainya laba hanya diukur dari transaksi kas ini maka dapat dikatakan bahwa perhitungan laba rugi “tidak wajar” karena ada biaya yang merupakan kewajiban atau hasil yang merupakan hak yang belum dicatat. Akuntansi sebagai media pengukuran mengukur laba, posisi keuangan (Harta, kewajiban dan Modal)disamping melaporakan transaksi atau arus kas.
Akuntansi membedakan antara “transaksi kas” dengan “pengakuan laba”.Dan laporannya pun berbeda Laporan Laba Rugi dan Laporan Arus Kas.Tetapi kedua laporan ini bisa dikaitkan misalnya dalam hal kita menggunakan metode indirect dalam penyusunan laporan arus kas.Arus kas bisa dihitung dari Laba Rugi dengan melakukan penyesuaian disana sini.Kedua informasi ini memiliki tempat dan tujuan masing masing.Arus kas menjelaskan berapa dan darimana uang kas masuk dan kemana dikeluarkan. Sedangkan laba rugi menjelaskan dari mana penghasilan (pendapatan) berasal dan berapa biaya yang dibebankan (yang sudah dibayar dan yang akan dibayar) untuk mendapatkannya. Oleh karena itu adanya kedua basis ini tidak akan tepat sama dengan membandingkan antara dua fungsi dan tujuan yang berbeda.
E. Perbandingan Penerapan Cash Basis dan Acrual Basis
Tabel 1.Perbandingan Penerapan Cash Basis dan Acrual Basis Basis Akrual (PP 71/2010 – 22 Oktober
2010)
Basis Kas menuju Akrual (PP 71/2010 – 22 Oktober 2010
Basis Kas (PP 24/2010 – 13 Juni 2010)
Laporan keuangan pokok terdiri dari: Laporan keuangan pokok terdiri dari: Laporan keuangan pokok terdiri dari : (a) Laporan Realisasi Anggaran (LRA); (a) Laporan Realisasi Anggaran; a) Laporan Realisasi Anggaran;
(b) Laporan Perubahan Saldo Anggaran Lebih (Laporan Perubahan SAL);
(b) Neraca; b) Neraca;
(c) Neraca; (c) Laporan Arus Kas; c) Laporan Arus Kas; dan
(d) Laporan Operasional (LO); (d) Catatan atas Laporan Keuangan d) Catatan atas Laporan Keuangan.
(e) Laporan Arus Kas (LAK); Selain laporan keuangan pokok seperti tersebut diatas,entitas pelaporan diperkenankan menyajikan Laporan Kinerja
Di samping menyajikan laporan keuangan pokok, suatu entitas pelaporan diperkenankan menyajikan Laporan Kinerja
(f) LaporanPerubahanEkuitas (LPE);
(g) Catatan atasLaporan Keuangan (CaLK).
Selain laporan keuangan pokok seperti tersebut diatas entitas pelaporan wajib menyajikan laporan lain dan / atau elemen
Laporan Arus Kas yang hanya disajikan oleh entitas yang mempunyai fungsi perbendaharaan umum;
informasi akuntansi yang diwajibkan oleh ketentuan peraturan perundang-undangan
Keuangan dan Laporan Perubahan Ekuitas Keuangan berbasis akrual dan Laporan Perubahan Ekuitas.
(statutory reports).
Komponen-komponen laporan keuangan tersebut disajikan oleh setiap entitas pelaporan, kecuali:
Komponen komponen laporan keuangan tersebut disajikan oleh setiap entitas pelaporan, kecuali Laporan Arus Kas yang hanya disajikan oleh unit yang mempunyai fungsi perbendaharaan.
(a) Laporan Arus Kas yang hanya disajikan oleh entitas
yang mempunyai fungsi perbendaharaan umum;
(b) Laporan Perubahan Saldo Anggaran Lebih yang hanya disajikan oleh Bendahara Umum Negara dan entitas pelaporan yang menyusun laporan keuangan konsolidasiannya.
Basis Akuntansi Basis Akuntansi Basis Akuntansi
Basis akuntansi yang digunakan dalam laporan keuangan pemerintah adalah basis akrual, untuk pengakuan pendapatan-LO, beban, aset, kewajiban, dan ekuitas. Dalam hal peraturan perundangan mewajibkan disajikannya laporan keuangan dengan basis kas, maka entitas wajib menyajikan laporan demikian.
Basis akuntansi yang digunakan dalam laporan keuangan pemerintah adalah basis kas untuk pengakuan pendapatan, belanja, dan pembiayaan dalam Laporan Realisasi Anggaran dan basis akrual untuk pengakuan aset, kewajiban, dan ekuitas dalam Neraca.
Basis akuntansi yang digunakan dalam laporan keuangan pemerintah yaitu basis kas untuk pengakuan pendapatan, belanja, transfer, dan pembiayaan dan basis akrual untuk pengakuan aset, kewajiban, dan ekuitas dana.
Basis akrual untuk LO berarti bahwa pendapatan diakui pada saat hak untuk memperoleh pendapatan telah terpenuhi walaupun kas belum diterima di Rekening Kas Umum Negara/Daerah atau oleh entitas pelaporan dan beban diakui pada saat kewajiban yang mengakibatkan penurunan nilai kekayaan bersih telah terpenuhi walaupun kas belum dikeluarkan dari Rekening Kas Umum Negara/Daerah atau entitas pelaporan. Pendapatan seperti bantuan pihak luar/asing dalam bentuk jasa disajikan pula pada LO.
Dalam hal anggaran disusun dan dilaksanakan berdasar basis kas, maka LRA disusun berdasarkan basis kas, berarti bahwa pendapatan dan penerimaan pembiayaan diakui pada saat kas diterima di Rekening Kas Umum Negara/Daerah atau oleh entitas pelaporan; serta belanja, transfer dan pengeluaran pembiayaan diakui pada saat kas dikeluarkan dari Rekening Kas Umum Negara/Daerah. Namun demikian, bilamana anggaran disusun dan dilaksanakan berdasarkan basis akrual, maka LRA disusun berdasarkan basis akrual.
Basis akrual untuk Neraca berarti bahwa aset, kewajiban, dan ekuitas diakui dan dicatat pada saat terjadinya transaksi, atau pada saat kejadian atau kondisi lingkungan berpengaruh pada keuangan pemerintah, tanpa memperhatikan saat kas atau setara kas diterima atau dibayar.
Basis kas untuk Laporan Realisasi Anggaran berarti bahwa pendapatan diakui pada saat kas diterima di Rekening Kas Umum Negara/Daerah atau oleh entitas pelaporan dan belanja diakui pada saat kas dikeluarkan dari Rekening Kas Umum Negara/ Daerah atau entitas pelaporan.
Entitas pelaporan tidak menggunakan istilah laba.
Penentuan sisa pembiayaan anggaran baik lebih ataupun kurang untuk setiap periode tergantung pada selisih realisasi penerimaan dan pengeluaran.
Pendapatan dan belanja bukan tunai seperti bantuan pihak luar asing dalam bentuk barang dan jasa disajikan pada Laporan Realisasi Anggaran.
Basis akrual untuk Neraca berarti bahwa aset,
kewajiban, dan ekuitas dana diakui dan dicatat pada saat terjadinya transaksi, atau pada saat kejadian atau kondisi lingkungan berpengaruh pada keuangan pemerintah, tanpa memperhatikan saat kas atau setara kas diterima atau dibayar.
Entitas pelaporan yang menyajikan Laporan Kinerja
Keuangan sebagaimana dimaksud pada paragraf diatas menyelenggarakan akuntansi dan penyajian laporan keuangan dengan menggunakan sepenuhnya basis akrual, baik dalam pengakuan pendapatan, belanja, dan pembiayaan, maupun dalam pengakuan aset, kewajiban, dan ekuitas dana. Namun demikian, penyajian Laporan Realisasi Anggaran tetap berdasarkan basis kas.
Entitas pelaporan diperkenankan untuk menyelenggarakan akuntansi dan penyajian laporan keuangan dengan menggunakan sepenuhnya basis akrual, baik dalam pengakuan pendapatan, belanja, transfer, dan pembiayaan, maupun dalam pengakuan aset, kewajiban, dan ekuitas dana.
Entitas pelaporan yang menyelenggarakan
akuntansi dan menyajikan laporan keuangan dengan menggunakan basis akrual tetap menyajikan Laporan Realisasi Anggaran berdasarkan basis kas.
Pengakuan Pendapatan dan Beban Pengakuan Pendapatan dan Beban Pengakuan Pendapatan dan Beban
Pendapatan-LO diakui pada saat timbulnya hak atas pendapatan tersebut atau ada aliran masuk sumber daya ekonomi.
Pendapatan-LRA diakui pada saat kas diterima di Rekening Kas Umum Negara/Daerah atau oleh entitas pelaporan.
Akuntansi pendapatan dilaksanakan berdasarkan azas bruto, yaitu dengan membukukan penerimaan bruto, dan tidak mencatat jumlah netonya (setelah dikompensasikan dengan pengeluaran).
Beban-LOdiakui pada saat kewajiban yang mengakibatkan penurunan nilai kekayaan bersih telah terpenuhi walaupun kas belum dikeluarkan dari Rekening Kas Umum Negara/Daerah atau entitas pelaporan
Pendapatan-LRA diakui pada saat kas diterima di Rekening Kas Umum Negara/Daerah atau oleh entitas pelaporan.
Pendapatan-LRAdiakui pada saat diterima pada Rekening Kas Umum Negara/Daerah.
Belanja-LRA diakui berdasarkan terjadinya pengeluaran dari Rekening Kas Umum Negara/Daerah atau entitas pelaporan. Khusus pengeluaran melalui bendahara pengeluaran pengakuannya terjadi pada saat pertanggungjawaban atas pengeluaran tersebut disahkan oleh unit yang mempunyai fungsi perbendaharaan.
Akuntansi pendapatan dilaksanakan berdasarkan azas
bruto,
Penerimaan pembiayaan diakui pada saat diterima pada Rekening Kas Umum Negara/Daerah.
yaitu dengan membukukan penerimaan bruto, dan tidak mencatat jumlah netonya (setelah dikompensasikan dengan pengeluaran).
Akuntansi penerimaan pembiayaan dilaksanakan
berdasarkan azas bruto, yaitu dengan membukukan penerimaan bruto, dan tidak mencatat jumlah netonya (setelah dikompensasikan dengan pengeluaran).
Pengeluaran pembiayaan diakui pada saat dikeluarkan
dari Rekening Kas Umum Negara/Daerah.
Belanja-LRA diakui berdasarkan terjadinya
pengeluaran dari Rekening Kas Umum Negara/Daerah atau entitas pelaporan. Khusus pengeluaran melalui bendahara pengeluaran pengakuannya terjadi pada saat pertanggungjawaban atas pengeluaran tersebut disahkan oleh unit yang mempunyai fungsi perbendaharaan.
Penerimaan pembiayaan diakui pada saat diterima
pada Rekening Kas Umum Negara/Daerah.
Akuntansi penerimaan pembiayaan dilaksanakan
berdasarkan azas bruto, yaitu dengan membukukan penerimaan bruto, dan tidak mencatat jumlah netonya (setelah dikompensasikan dengan pengeluaran)
Pengeluaran pembiayaan diakui pada saat
dikeluarkan dari Rekening Kas Umum Negara/Daerah.
Belanja –LRAdiakui pada saat terjadinya
pengeluaran dari Rekening Kas Umum Negara/Daerah.
Khusus pengeluaran melalui bendahara pengeluaran pengakuannya terjadi pada saat pertanggungjawaban atas pengeluaran tersebut disahkan oleh unit yang mempunyai fungsi perbendaharaan.
Penerimaan pembiayaan diakui pada saat
diterima pada Rekening Kas Umum Negara/Daerah.
Akuntansi penerimaan pembiayaan
dilaksanakan berdasarkan azas bruto, yaitu dengan membukukan penerimaan bruto,dan tidak mencatat jumlah netonya (setelah dikompensasikan dengan pengeluaran)
Pengeluaran pembiayaan diakui pada saat
dikeluarkan dari Rekening Kas Umum Negara/Daerah.
Ekuitas Ekuitas Dana Ekuitas Dana
Ekuitas adalah kekayaan bersih pemerintah yang merupakan selisih antara aset dan kewajiban pemerintah pada tanggal laporan.
Ekuitas Dana dapat dikelompokkan sebagai berikut:
Setiap entitas pelaporan mengungkapkan secara terpisah dalam Neraca atau dalam Catatan atas Laporan Keuangan:
(a) Ekuitas Dana Lancar adalah selisih antara aset
lancar dengan kewajiban jangka pendek.
a) Ekuitas Dana Lancar, termasuk sisa lebih pembiayaan anggaran /saldo anggaran lebih;
Saldo ekuitas di Neraca berasal dari saldo akhir ekuitas pada Laporan Perubahan Ekuitas.
(b) Ekuitas Dana Investasi mencerminkan kekayaan pemerintah yang tertanam dalam aset nonlancar selain dana cadangan, dikurangi dengan kewajiban jangka panjang.
b) Ekuitas Dana Investasi;
(c) Ekuitas Dana Cadangan mencerminkan kekayaan pemerintah yang dicadangkan untuk tujuan yang telah ditentukan sebelumnya sesuai peraturan perundang- undangan.
c) Ekuitas Dana Cadangan
Laporan Perubahan Ekuitas .
Sumber: Data Sekunder PT.PLN Persero Makassar
Contoh 1. Cash basis
Adalah suatu metode pencatatan dalam akuntansi, dimana dalam hal ini setiap transaksi yang terjadi dicatat berdasarkan jumlah nominal yang diterima. Contoh : pada tanggal 1 januari PT. PLN membayar sewa gedung sebesar 2.000.000 untuk 2 bulan, maka pada tanggal yang bersangkutan PT.
PLN akan menjurnal :
Beban sewa 2.000.000 kas 2.000.000
Contoh lainnya, pada tanggal 1 januari PT. PLN menerima order reparasi mesin dari PT. Y sebesar 2.000.000, dimana pembayarannya akan dibayarkan PT. Y pada tanggal 31 januari. Maka pada tanggal 1 januari tidak ada jurnal yang akan dicatatkan oleh PT. PLN sehubungan dengan pekerjaan tersebut, namun pada tanggal 31 januari PT. PLN akan mencatat jurnal sehubungan dengan penerimaan kas dari PT. Y dengan jurnal:
Kas 2.000.000
Pendapatan jasa 2.000.000
Dari contoh diatas dapat dilihat bahwa penggunaan metode cash basis dilakukan dengan prinsip bahwa setiap transaksi dicatatkan berdasarkan jumlah nominal yang diterima.
2. Akrual basis
Adalah suatu metode pencatatan dalam akuntansi, dimana dalam hal ini setiap transaksi yang terjadi dicatat berdasarkan konsep pengakuan yang
sesungguhnya, Contoh: pada tanggal 1 januari PT. PLN membayar sewa gedung sebesar 2.000.000 untuk 2 bulan, maka pada tanggal yang bersangkutan PT. X akan menjurnal :
Sewa dibayar dimuka 2.000.000 Kas 2.000.000
Dari jurnal pada akrual basis dapat terlihat bahwa pembayaran yang dilakukan terhadap pengeluaran sewa gedung sebesar 2.000.000 untuk masa 2 bulan, tidak langsung dianggap sebagai beban yang terjadi.Melainkan pengeluaran tersebut masih dianggap perusahaan sebagai asset/harta dari perusahaan, hal ini dikarenakan perusahaan walaupun sudah membayar tetapi belum menerima manfaat dari aktivitas penyewaan gedung tersebut. Maka biasanya pada akhir periode tutup buku bulanan, dalam hal ini pada tanggal 31 januari dan 28 februari, PT. PLNakan melakukan jurnal penyesuaian (Adjusment)
Jurnal pada tanggal 31 januari
Beban sewa 1.000.000
Sewa dibayar dimuka 1.000.000 Jurnal pada tanggal 28 februari
Beban sewa 1.000.000
Sewa dibayar dimuka 1.000.000
Pada jurnal yang dicatatkan di tanggal 31 januari dan 28 februari dapat terlihat, bahwa PT. PLNmelaporkan adanya beban sewa yang terjadi pada periode januari dan februari sebesar 1.000.000. Nilai 1.000.000 diperoleh dengan membagi pos sewa dibayar dimuka yang dikeluarkan pada tanggal 1 januari sebesar 2.000.000 dibagi masa manfaat penyewaan selama 2 bulan.
F. Penelitian Terdahulu
Sebagai bahan pertimbangan dalam penelitian ini akan dicantumkan beberapa hasil penelitian terdahulu oleh beberapa peneliti yang pernah penulis baca diantaranya:
Penelitian yang dilakukan oleh Pajaruddin Ibrahim tahun 2008, dengan judul Akuntansi Akrual dan Penerapannya di Sektor Publik pada penelitian tersebut dijelaskan bahwa basis akrual akan mengakui transaksi ekonomi tidak didasarkan diterima atau dikeluarkannya uang tetapi ketika terjadi perubahan posisi keuangan perusahaan yang ditandai dengan adanya aliran masuk atau keluar manfaat ekonomi. Jadi basis akrual akan memberikan informasi yang lebih akurat dan mencatat transaksi sesuai waktunya sehingga konsep periodesasi dapat terpenuhi.
Penelitian lain yang dilakukan oleh Bastian pada tahun 2009 menjelaskan bahwa Basis akrual merupakan basis untuk mengatasi kelemahan basis kas yang dapat menyembunyikan hasil operasi yang sebenarnya maupun informasi atas hutang.
Penelitian tentang basis Kas dan Basis Acrual juga pernah dilakukan oleh Halim (2011) yang menjelaskan bahwa Akuntansi berbasis kas ditinggalkan oleh penganut basis akrual karena tidak mampu memberikan informasi yang komprehensif kepada pengguna. Informasi yang dihasilkan oleh basis kas tidak dapat menjelaskan keadaan yang sebenarnya karena hanya berpatokan dari masuk dan keluarnya kas sehingga tidak mampu dijadikan dasar pengambilan keputusan.
G. Kerangka Pikir
Metode akuntansi yang digunakan suatu perusahaan dapat mempengaruhi pendapatan total suatuperusahaan pada laporan keuangannya, begitu pula dengan beban perusahaan. Didalam metode cash basis beban tidak diakui sampai uang dibayarkanwalaupunbeban terjadipada bulan itu.Demikianjuga dengan pendapatan, tidak diakui sampai dengan uang diterima.Sehingga metode cash basis tidak mencerminkan besarnya uang yang ada sebenarnya.
Pada metode accrual basis beban dan pendapatan diakui pada saat terjadinya transaksi sehingga informasi yang disediakan lebih handal dan terpercaya tentang seberapa besar suatu perusahaan mengeluarkan uang atau menerima uang dalam setiap bulannya.Pencatatan menggunakan metode ini mengakui beban pada saat transaksi terjadi walaupun kas belum dibayarkan.
Begitu pula dengan pendapatan, dicatat pada saat transaksi terjadi walaupun kas atas transaksi pendapatan tersebut baru diterima bulan depan.
Sehingga dapat disimpulkan bahwa pencatatan menggunakan metode accrual basis lebih mencerminkan keadaan keuangan perusahaan sebenarnya, Tetapi metode pencatatan accrual basis lebih sulit untuk diterapkan karena akuntan harus melakukan pencatatan lebih banyak dibandingkan dengan menggunakan metode cash basis.Sesuai dengan PSAK No. 45 tentang Pelaporan Keuangan Organisasi Nirlaba, organisasi nirlaba disarankan menerapkan basis akuntansi akrual secara penuh atas pengakuan dan pengukuran penerimaan dan pengeluaran dana.
Standar akuntansi menjelaskan bahwa laba atau rugi yang dihasilkan oleh acrual basis lebih mampu menggambarkan kinerja perusahaan daripada informasi mengenai arus kas. Sebagaimana pernyataan yang diberikan oleh FASB pada statement of conceptsNo.1 paragraf 44 :“Information about enterprise earnings and its components measured to accrual accounting generally provides a better indication of enterprise performance than does information about current cash receipts and payments”.
Informasi tentang laba perusahaan dan komponen-komponennya, yang diukur berdasarkan akuntansi akrual menyediakan informasi yang lebih baik mengenai perusahaan daripada informasi yang terbatas pada penerimaan dan pengeluaran kas.
Gambar 1.Kerangka Pikir Analisis Perbandingan Penerapan Cash Basis dan Acrual Basis serta Dampaknya terhadap Laba
PT.PLN (Persero) Area Makassar
Metode Pencatatan Akuntansi
Cash Basis
Acrual Basi s Dampak penerapan
Cash Basis dan Acrual Basis terhadap Laba
H. Hipotesis
Berdasarkan Uraian diatas, maka Peneliti dapat mengemukakan Hipotesis yaitu Diduga bahwa Penerapan Akuntansi berbasis Akrual lebih baik untuk digunakan (diterapkan) dibanding Akuntansi berbasis Kas.
30 BAB III
METODE PENELITIAN A. Lokasi dan Waktu Penelitian
Penelitian ini dilaksanakan di PT.PLN (Persero) Area Makassar Jl.Mongisidi No.2 Makassar.Penelitian dilakukan pada bulan Maret - April 2014.
B. Jenis dan Sumber Data
Jenis data dan sumber data adalah Jenis Penilitian kualitatif yang menghasilkan data deskriptifberupa kata-kata tertulis dari orang-orang, fenomena, peristiwa, aktivitas social, sikap, kepercayaan, persepsi, dan pemikiran orang secara individual dan kelompok.
Dengan kata lain, dalam penilitian deskriptif penulis berusaha mencatat, menganalisis, dan menginterpretasikan kondisi yang ada. Kondisi yang penulis teliti adalah Perbandingan Penerapan Cash Basis dan Acrual Basis serta Dampaknya terhadap Laba pada PT.PLN (Persero) Area Makassar.Jenis Data Menurut Cara Memperolehnya:
1. Data primer
Data ini bersumber dari objek penelitian terhadap perusahaan pada PT.PLN (Persero) Area Makassar.
2. Data sekunder
3. Data ini diperoleh dengan cara mengumpulkan data yang telah diolah oleh pihak perusahaan berupa sistimatika pencatatan yang dibukukan oleh bagian
Akuntansi Perusahaan PT.PLN (Persero) Area Makassar.
C. Tehnik Pengumpulan Data
Untuk Memudahkan penulis dalam mengumpulkan data dan untuk menyusun Penulisan Proposal ini, maka penulis menggunakan beberapa metode sebagai berikut:
1. Penelitian Lapangan (Field Research)
Penelitian ini dilakukan dengan mengadakan pengamatan secara langsung pada PT.PLN (Persero) Area Makassar melalui :
a. Interview
Yaitu pengumpulan data dengan wawancara atau Tanya jawab langsung dengan bagian – bagian yang terkait dengan tema penulisan.
b. Observasi
Pengumpulan data dengan pengamatan dan pencatatan data dari kegiatan perusahaan.
c. Kuisioner
Yaitu dengan mengajukan beberapa pertanyaan yang berhubungan dengan materi yang dibahas untuk memperoleh data primer.
2. Studi Pustaka
Dilakukan dengan cara mencari dan membaca literature-literature yang ada hubungannya dengan materi penulisan.
D. Metode Analisa Data
1. Metode deskriptif, yaitu metode analisis yang dgunakan dengan cara mengumpulkan dan merangkum data-data yang diperoleh,selanjutnya diolah kemudian memperoleh gambaran yang jelas dan terarah.
2. Metode komparatif, yaitu metode analisis yang dilakukan dengan cara membandingkan.
Menurut Nazir (2005: 58) penelitian komparatif adalah sejenis penelitian deskriptif yang ingin mencari jawaban secara mendasar tentang sebab-akibat, dengan menganalisis faktor-faktor penyebab terjadinya ataupun munculnya suatu fenomena tertentu. Jadi penelitian komparatif adalah jenis penelitian yang digunakan untuk membandigkan antara dua kelompok atau lebih dari suatu variabel tertentu.
33 BAB IV
GAMBARAN UMUM PERUSAHAAN A. Sejarah Singkat PT.PLN (Persero)
Ketenagalistrikan di Indonesia dimulai pada akhir abad ke-19, ketika beberapa perusahaan Belanda mendirikan pembangkit tenaga listrik untuk keperluan sendiri.Perusaahaan tenaga listrik untuk kepentingan umum dimulai sejak perusahaan swasta Belanda NV.NIGM memperluas usahanya dibidang tenaga listrik, yang semula hanya bergerak dibidang gas.Kemudian meluas dengan berdirinya perusahaan swasta lainnya.
Setelah diproklamasikan kemerdekaan Indonesia tanggal 17 Agustus 1945, perusahaan listrik yang dikuasai Jepang direbut oleh pemuda-pemuda Indonesia pada bulan September 1945, lalu diserahkan kepada pemerintah Republik Indonesia. Pada tanggal 27 Oktober 1945 dibentuklah jawatan listrik dan gas oleh presiden Soekarno. Waktu itu kapasitas pembangkit tenaga listrik hanyalah sebesar 157,5 MW.
Tanggal 1 Januari 1961, dibentuk BPU-PLN (Badan Pimpinan Umum Perusahaan Listrik Negara) yang bergerak dibindang listrik, gas, dan kokas.Tanggal 1 Januari 1965, BPU-PLN dibubarkan dan dibentuk dua perusahaan Negara yaitu Perusahaan Listrik Negara (PLN) yang mengelola tenaga listrik dan perusahaan gas Negara (PGN) yang mengelola gas.Saat itu pembangkit tenaga listrik PLN sebesar 300 MW. Tahun 1972, Pemerintah Indonesia menetapkan status Perusahaan Listrik Negara sebagai Perusahaan
Umum Listrik Negara (PLN) tahun 1990 melalui peratutan pemerintah nomor 17, PLN ditetapkan sebagai pemegang kuasa usaha ketenagalistrikan.
Tahun 1992, pemerintah memberikan kesempatan kepada sektor swasta untuk bergerak dalam bisnis penyediaan tenaga listrik.Sejalan dengan kebijakan di atas, pada bulan Juni 1994 status PLN dialihkan dari perusahaan Umum menjadi Perseroan (Persero).
Hingga saat ini, PT Perusahaan Listrik Negara (Persero) masih merupakan satu satunya perusahaan listrik sekaligus pendistribusiannya.Dalam hal ini PT.PLN sudah seharusnya dapat memenuhi kebutuhan listrik bagi masyarakat, dan mendistribusikannya secara merata.Usaha PT.PLN termasuk kedalam jenis monopoli murni.Hal ini ditunjukkan karena PT.PLN merupakan penjual atau produsen tunggal, produk yang unik dan tanpa barang pengganti yang dekat, serta kemampuannya untuk menerapkan harga berapapun yang mereka kehendaki.
Undang-undang Dasar 1945 pasal 33, menyebutkan bahwa sumber daya alam dikuasai negara dan dipergunakan sebesar besarnya bagi kemakmuran rakyat.Sehingga, dapat disimpulkan bahwa monopoli pengaturan, penyelenggaraan, penggunaan, persediaan dan pemeliharaan sumber daya alam serta pengaturan hubungan hukumnya ada pada negara. Oleh tiga pemain utama yaitu koperasi, BUMN/D (Badan usaha milik negara/daerah) dan swasta yang akan mewujudkan demokrasi ekonomi yang bercirikan mekanisme pasar, serta intervensi pemerintah, serta pengakuan terhadap hak milik perseorangan.
B. Visi dan Misi PT Perusahaan Listrik Negara (Persero)
Visi dimaksudkan untuk memberi arah atau pedoman jangka panjang bagi pengambilan keputusan dan penetapan rencana strategis untuk menjamin terciptanya sinergi dan kesinambungan pola kerja dalam suatu jangka waktu tertentu atau lima tahun ke depan, maka Visi PT Perusahaan Listrik Negara (Persero) adalah “Diakui sebagai Perusahaan kelas dunia yang bertumbuh kembang, unggul dan terpercaya dengan bertumpu pada potensi insani”.
Sedangkan Misi PT Perusahaan Listrik Negara (Persero) adalah : 1. Menjalankan bisnis kelistrikan dan bidang usaha yang terkait, berorientasi
pada kepuasaan pelanggan, anggota perusahaan, dan pemegang saham.
2. Menjadikan tenaga listrik sebagai media untuk meningkatkan kualitas kehidupan masyarakat.
3. Mengupayakan agar tenaga listrik menjadi kegiatan pendorong kegiatan ekonomi.
4. Menjalankan kegiatan usaha yang berwawasan lingkungan.
C. Struktur Organisasi PT Perusahaan Listrik Negara (Persero) Area Makassar
Gambar 2.Struktur Organisasi
D. Peran dan Fungsi Kerja Pegawai PT Perusahaan Listrik Negara (Persero) Area Makassar
Bagian-bagian dari struktur organisasi PT.PLN (Persero) Area Makassar mempunyai peranan dan fungsi masing-masing yang terangkum dalam uraian berikut ini:
1. Manajer Area
Membina, merumuskan, menyusun, mengarahkan kebijakan teknis dan administrasi pada bagian-bagian yang terkait berdasarkan program kerja dan
Manajer Area
Asisten Manajer Keuangan
Asisten Manajer SDM &
Administrasi Asisten
Manajer APP Asisten
Manajer Distribusi
Manajer Ranting
Asisten Manajer Niaga
& Pelayanan Pelanggan
Supervisor SDM Supervisor
pengendalian anggaran &
keuangan Supervisor
pelayanan pelanggan Supervisor
sistem informasi Supervisor
operasi &
pemeliharaan APP Supervisor
operasi distribusi
Supervisor sekretariatan Supervisor
pengendalian pendapatan Supervisor
penagihan Supervisor
Cater Supervisor
Peneraan Supervisor
pemeliraand istrobusi
Supervisor logistik Supervisor
akuntansi
target untuk menunjang pencapaian sasaran perusahaan.
2. Manajer Ranting
Unit organisasi jenjang kedua PT.PLN (Persero) Area Makassar terdiri dari tujuh ranting. Berikut adalah uraian singkat dari fungsi dan peran dari masing-masing rayon dan ranting: Mengelola dan melaksanakan kegiatan penjualan tenaga listrik, pelayanan pelanggan, pengoperasian, dan memelihara pembangkit dan jaringan distribusi tenaga listrik di wilayah kerjanya secara efisien sesuai tata kelola yang baik berdasarkan kebijakan kantor induk untuk menghasilkan mutu dan keandalan pasokan tenaga listrik sesuai standar yang ditetapkan; serta melakukan pembinaan dan pemberdayaan unit asuhan di bawahnya.
3. Asisten Manajer SDM dan Administrasi
Melaksanakan perencanaan, kordinasi, dan pengendalian fungsi kepegawaia, kesekretariatan, perbekalan, dan pencapaian HOP (Hari Orang Pelatihan), ITO (Inventory Turn Over), tertib administrasi, tertib waktu dan biaya untuk meningkatkan kinerja SDM.
4. Supervisor SDM
Melaksanakan dan mengelola fungsi-fungsi kepegawaian untuk kelancaran remunerasi dan pembinaan pegawai serta mendukung pengembangan karir SDM.
5. Supervisor Sekretariat
Mengatur dan mengarahkan kegiatan kesekretariatan, meliputi surat menyurat, rumah tangga, kebutuhan fasilitas/sarana kerja, dan pemeliharaan
sarana kerja serta keselamatan dan kesehatan kerja sesuai ketentuan yang berlaku.
6. Supervisor Logistik
Mengatur dan mengarahkan kegiatan dibidang perbekalan/ logistik yang meliputi rencana persediaan dan pengadaan barang, peralatan perbekalan/logistik berdasarkan kebutuhan.
7. Asisten Manajer Keuangan
Merencanakan, mengkoordinasikan, mengendalikan, dan mengevaluasi aktivitas-aktivitas pada fungsi keuangan yang terkait dengan tugas pokok dan fungsi unit kerjanya sehingga dapat tercipta sistem pengelolaan keuangan yang transparan, kredibel dan akuntabel.
8. Supervisor pengendalian anggaran dan keuangan
Merencanakan, mengkoordinasikan, mengendallikan, dan mengevaluasi pelaksanaan aktivitas pada fungsi anggaran dan keuangan yang terkait dengan tugas pokok dan fungsi unit kerjanya sehingga sistem pengelolaan aanggaran dan keuangan dapat terselenggara secara tertib dan kredibel.
9. Supervisor pengendalian pendapatan
Merencanakan, mengkoorninasikan, mengendalikan, dan mengevaluasi pelaksanaan pengendalian pendapatan dan pemantauan aliran kas receipt yang terkait dengan tugas pokok dan fungsi unit kerjanya sehingga sistem proteksi pendapatan dan penerimaan kas dapat terselenggara secara kredibel.
10. Supervisor akuntansi
Merencanakan, mengkoordinasikan, mengendalikan, dan mengevaluasi pelaksanaan proses akuntansi yang terkait dengan tugas pokok dan fungsi unit kerjanya sesuai dengan kebijakan dan standar yang berlaku, sehingga informasi yang dihasilkan dapat tersaji secara akurat, onformatif dan tepat waktu.
11. Asisten Manajer Niaga dan Pelayanan Pelanggan
Melaksanakan koordinasi dan pengendalian fungsi pembacaan meter, pembuatan rekening listrik, pembukuan pelanggan, penagihan piutang pelanggan, dan piutang ragu-ragu untuk meningkatkan kinerja penjualan tenaga listrik, losis non teknis, dan pengamanan pendapatan perusahaan.
12. Supervisor pelayanan pelanggan
Melaksanakan pengawasan dan pengelolaan fungsi administrasi pelanggan dan pebukuan pelanggan, untuk meningkatkan kiberhja pemasaran dan penjualan.
13. Supervisor penagihan
Melaksanakan pengawasan dan pengelolaan fungsi penagihan piutang pelanggan dan piutang ragu-ragu, untuk meningkatkan kinerja penagihan, menekan umur piutang dan ratio piutang ragu-ragu.
14. Supervisor cater
15. Merencanakan, mengkoordinasikan, melaksanakan, dan mengendalikan pembacaan meter dan rute baca meter dalam rangka mengamankan pendapatan perusahaan.
16. Supervisor sistem informasi