
Pengaruh mekanisme corporate governance dan kualitas kantor akuntan publik terhadap integritas laporan keuangan
Teks penuh
Gambar
Dokumen terkait
Hasil penelitian ini tidak sejalan dengan hipotesis yang diajukan penulis yang menduga bahwa kantor akuntan publik yang memiliki jumlah minimal 3 rekan yang memiliki izin
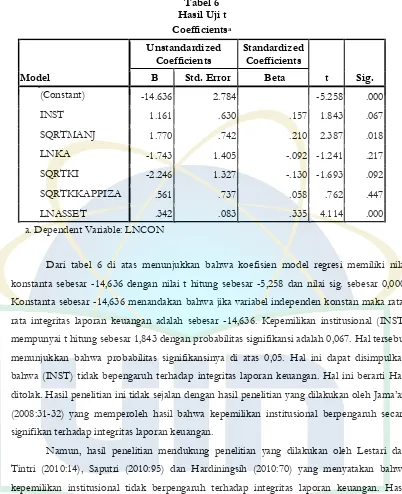
Sama halnya dengan penelitian yang dilakukan oleh Jama’an (2008), mekanisme corporate governance yang diukur dengan kepemilikan institusional, komisaris independen dan komite
Hasil penelitian ini menunjukan bahwa (1) Dewan Komisaris Independen tidak berpengaruh terhadap restatement laporan keuangan (2) Keahlian Komite Audit berpengaruh
Hasil penelitian ini mendukung hasil penelitian yang dilakukan oleh Rustiarini (2010) dan Gayatri (2012) yang menyatakan Kepemilikan Institusional berpengaruh positif terhadap
Hasil pengujian yang telah dilakukan dapat diketahui bahwa kualitas laporan keuangan secara signifikan mampu memoderasi pengaruh dewan komisaris independen terhadap
Nilai konstanta sebesar -2,0397,589 menunjukkan bahwa apabila ukuran perusahaan, komite audit, dan reputasi kantor akuntan publik (KAP), maka integritas laporan keuangan
Hasil penelitian ini menunjukkan bahwa terdapat beberapa amatan yang mempengaruhi integritas laporan keuangan, yaitu kepemilikan institusional, komisaris independen,
Variabel mekanisme corporate governance yang digunakan adalah ukuran dewan direksi, ukuran dewan komisaris, proporsi komisaris independen, proporsi komite audit
