
Prosedur Pelaksanaan Penagihan Aktif Terhadap Wajib Pajak Dalam Pencapaian Pelunasan Tunggakan Pajak Di Kantor Pelayanan Pajak (Kpp) Pratama Medan Timur
Teks penuh
Gambar
Dokumen terkait
Putri Galih Utami, D1513080, 2016, “PROSEDUR PENAGIHAN UTANG PAJAK DENGAN SURAT PAKSA KEPADA WAJIB PAJAK DI KANTOR PELAYANAN PAJAK PRATAMA KARANGANYAR.” Tugas Akhir: Program
praktik kerja lapangan mandiri (PKLM) dengan judul “ Pelaksanaan Penagihan Utang Wajib Pajak Melalui Surat Paksa dan Surat Perintah Melaksanakan Penyitaan Pada
Pelaksanaan Penagihan Pajak Dalam Meningkatkan Kepatuhan Wajib Pajak Untuk Membayar Utang Pajak Pada Kantor Pelayanan Pajak Pratama Medan Timur Tahun 2013”.. Pada kesempatan
Undang Undang Republik Indonesia nomor 19 tahun 2000 tentang penagihan pajak dengan surat paksa. Undang undang no 16 tahun 2009 tentang ketentuan umum dan tata
“Pelaksanaan Penagihan Tunggakan Pajak Terhadap Wajib Pajak Orang Pribadi Di Kantor Pelayanan Pajak Pratama Medan Timur”.. Pada kesempatan ini penulis ingin menyampaikan ucapan
yang berjudul : “ PELAKSANAAN PROSEDUR PENYITAAN BARANG WAJIB PAJAK AKIBAT UTANG PAJAK PADA KANTOR PELAYANAN PAJAK PRATAMA MEDAN TIMUR ”. Tujuan dan Manfaat Penulisan
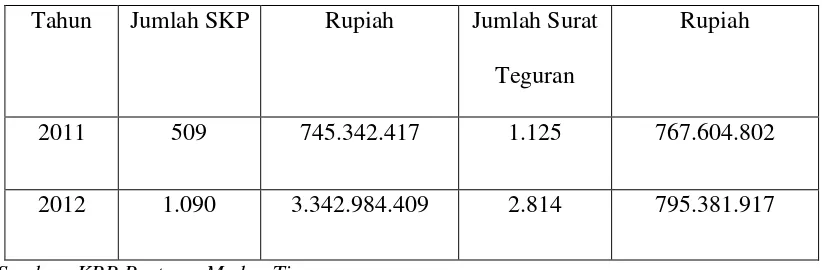
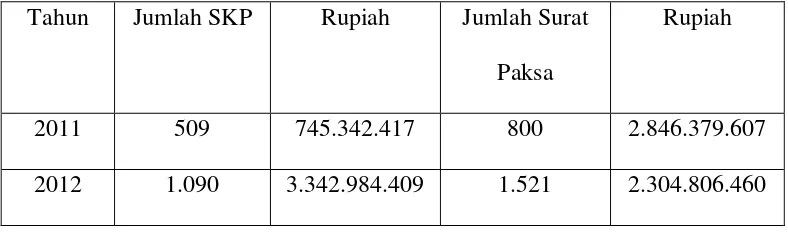
Laporan Tugas Akhir ini berjudul: “Efektivitas Penagihan Pajak Dengan Surat Teguran Dan Surat Paksa Terhadap Penerimaan Pajak Pada Kantor Pelayanan Pajak (KPP) Pratama Medan
Bagaimana pelaksanaan tindakan penagihan aktif pajak Pajak yang meliputi Surat Paksa (SP), Surat Perintah Melaksanakan Penyitaan (SPMP), dan lelang yang dilakukan
