
PRAKTIK MANAJEMEN LABA SEBELUM DAN SESUDAH INITIAL PUBLIC OFFERING (Studi Pada Perusahaan Yang IPO di Bursa Efek Indonesia Periode 2009-2012)
Teks penuh
Gambar
Dokumen terkait
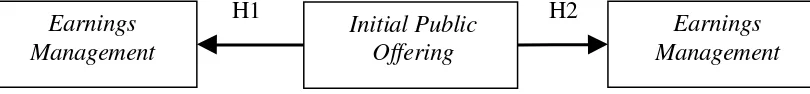
Pengujian terhadap kinerja operasi perusahaan setelah IPO menarik untuk dilakukan, karena ada bukti yang konsisten di pasar modal bahwa praktek manajemen laba ( earning management
sebelum dan sesudah Initial Public Offerings (IPO) atau dengan kata lain yaitu tidak ada perbedaaan kinerja operasi perusahaan menggunakan ROI dan EVA anatara
Kesimpulan yang diperoleh atas rumusan masalah adalah bahwa perusahaan tidak terbukti melakukan manajemen laba melalui income- increasing discretionary accruals pada periode
Kesimpulan yang diperoleh dari penelitian ini adalah bahwa pada periode dua tahun sebelum IPO perusahaan terbukti melakukan manajemen laba melalui income-increasing
Tambahan dana yang didapatkan dari IPO akan menjadi sumber keuangan yang penting jika keputusan untuk menambah modal membawa prospek yang baik bagi perusahaan
Pengujian terhadap kinerja operasi perusahaan setelah IPO menarik untuk dilakukan, karena ada bukti yang konsisten di pasar modal bahwa praktek manajemen laba ( earning management
Sedangkan jika dilihat dari nilai mean DER, DR, TATO, NPM, dan ROI, tidak terdapat perbedaan yang signifikan pada kinerja keuangan perusahaan sebelum dan sesudah
Nilai mean Debt ratio (DR) sesudah IPO mengindikasikan bahwa semakin kecil risiko bagi pemberi pinjaman perusahaan sesudah Initial Public Offering (IPO) apabila
