
2. LANDASAN TEORI. Universitas Kristen Petra
Teks penuh
Gambar
Dokumen terkait
Metode per-unit cost, pada dasarnya, per-unit cost adalah total biaya manajemen dalam satu tahun, baik biaya langsung maupun tidak langsung, dibagi rata dengan jumlah
Pengiriman dan penerimaan informasi yang ada membentuk suatu peristiwa, dimana peristiwa tersebut dapat dilihat dari suatu proses, orang, pesan, makna, dan tujuan
Untuk tujuan penentuan harga pokok produk, akuntansi biaya diarahkan untuk mencatat, menggolongkan dan meringkas biaya-biaya pembuatan produk atau pengerahan jasa. Biaya
Hansen dan Mowen (2000;692) berpendapat bahwa “join cost allocation is less useful for cost control and manajerial decision-making purpose”, yang pada intinya menyatakan bahwa
Apabila suatu kejadian yang tidak diinginkan terjadi pada suatu proyek, dan pihak kontraktor mengajukan klaim pada perusahaan asuransi, manajer risiko mempunyai tanggungjawab
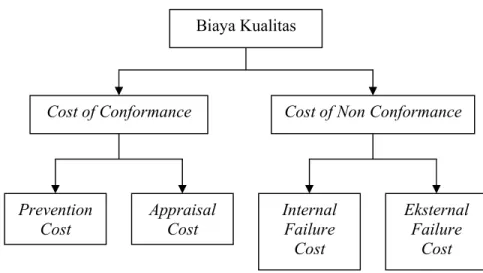
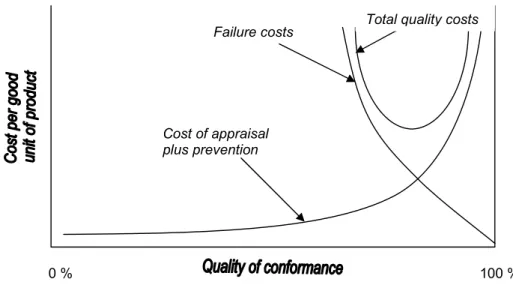
External failure costs (biaya kegagalan eksternal) adalah biaya-biaya yang terjadi akibat dari produk yang dikirim gagal dalam memenuhi permintaan konsumen (standar kualitas)
Di dalam metode harga pokok proses, biaya overhead pabrik terdiri dari biaya produksi selain biaya bahan baku, bahan penolong, dan biaya tenaga kerja (baik yang
Hal itu membuat konsumen menjadi tahu adanya beberapa jenis barang yang dibutuhkan ternyata ditawarkan oleh sebuah hypermarket lebih murah daripada di tempat yang lain,
