
Analisis Perbandingan Metode Full costing dan variabel costing dalam penentuan harga pokok produksi
Teks penuh
Gambar
Dokumen terkait
Pengumpulan dan penghitungan biaya produksi baik bahan baku, tenaga kerja langsung, maupun biaya overhead pabrik telah dilakukan secara tepat, sedangkan untuk biaya
diklasifikasikan dalam biaya produksi yaitu biaya bahan baku, biaya tenaga kerja langsung, biaya overhead pabrik, biaya administrasi, sewa transportasi, sewa tanah,
biaya yang berkaitan dengan proses produksi yang meliputi biaya bahan baku,. biaya tenaga kerja langsung, dan biaya overhead termasuk biaya
4 Perhitungan Harga Pokok Produksi pada Lift Barang Outdoor Berdasarkan perhitungan taksiran biaya bahan baku, biaya tenaga kerja langsung dan taksiran biaya overhead pabrik
perusahaan manufaktur dalam hal ini adalah informasi mengenai biaya- biaya produksi yang terdiri dari biaya bahan baku, biaya tenaga kerja langsung dan biaya
Setelah dilakukan perhitungan beberapa biaya seperti biaya bahan baku, biaya tenaga kerja dan biaya overhead pabrik, maka menghasilkan harga pokok produksi dan harga
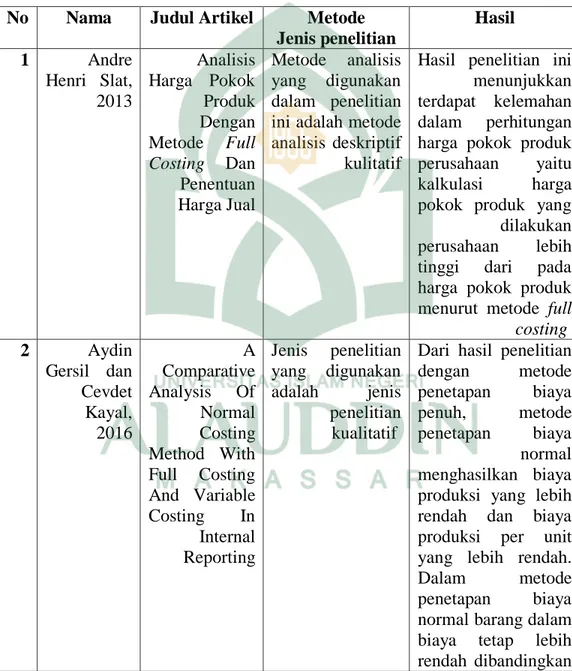
Perhitungan Harga Pokok Produksi dengan menggunakan metode Full Costing dan Variabel Costing Pada Toko Barokah Aluminium terdiri dari biaya bahan baku, biaya tenaga kerja langsung dan
Perhitungan Harga Produksi Bumbu Coto Makassar dengan Metode Full Costing Biaya Bahan Baku Rp 3.442.250 Biaya Tenaga Kerja Langsung Rp 900.000 Biaya Overhead Pabrik : Biaya
