
ANALISIS PENGARUH KARAKTERISTIK PERSONAL AUDITOR TERHADAP PENERIMAAN PERILAKU DISFUNGSIONAL AUDIT (Studi Empiris Pada Kantor Akuntan Publik di Semarang)
Teks penuh
Gambar

Dokumen terkait
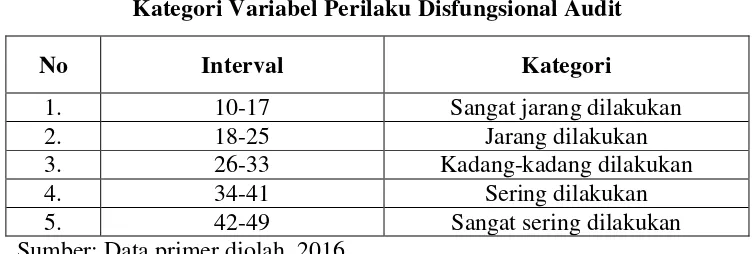
Penelitian ini menganalisis pengaruh karakteristik personal auditor, etika audit, dan pengalaman auditor terhadap tingkat penyimpangan perilaku dalam audit.. Responden
Penelitian yang dilakukan oleh Provita Wijayanti (2009) yang berjudul Pengaruh Karakteristik Personal Auditor Terhadap Penerimaan Perilaku Disfungsional Audit
Hasil penelitian ini mendukung hipotesis kelima yang menyatakan bahwa Tekanan Anggaran Waktu, Prosedur Review, Kontrol Kualitas dan Karakteristik Personal
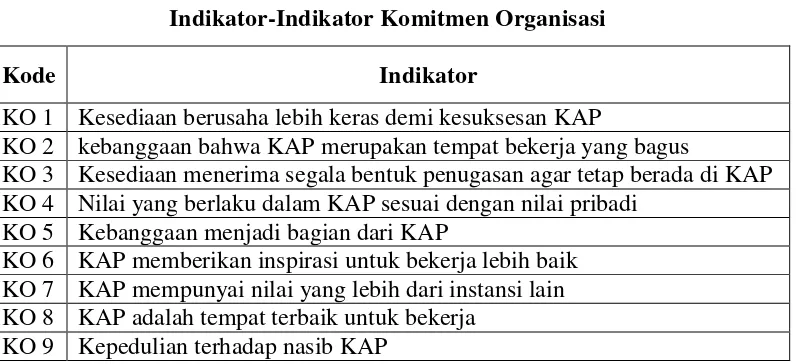
Kondisi tersebut mengarahkan satu konklusi bahwa pengaruh komitmen organisasi yang dimiliki auditor terhadap perilaku disfungsi audit dapat ditentukan oleh beberapa
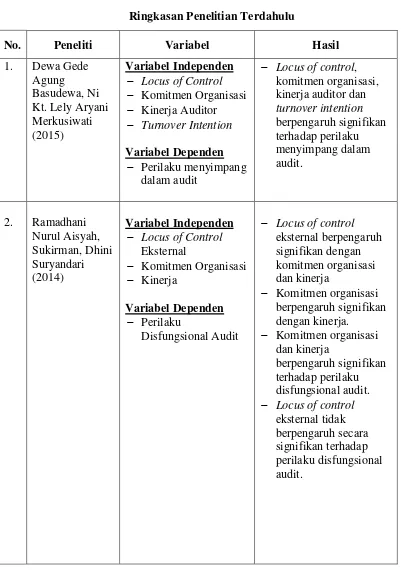
Penelitian ini bertujuan untuk menguji secara empiris pengaruh faktor internal auditor (komitmen organisasi, locus of control eksternal dan keinginan untuk
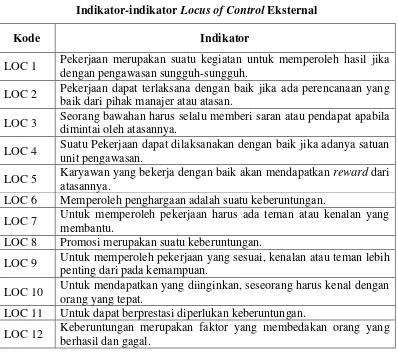
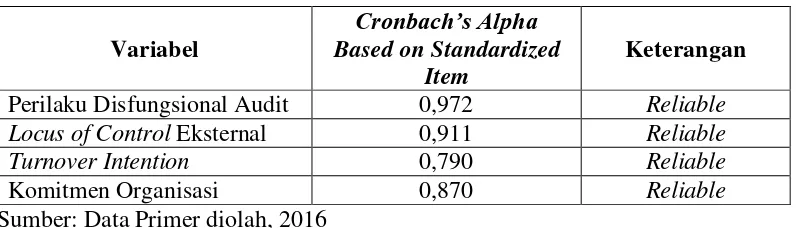
Pada penelitian ini bertujuan untuk menganalisis pengaruh karakteristik personal auditor ( Locus of control , Turnover intention , dan Komitmen organisasi) terhadap
Hal ter- sebut didukung pula oleh Pujaningrum dan Sabeni (2012) yang menemukan bahwa lokus kendali eksternal memiliki pengaruh positif terhadap penerimaan
2 Yuke Irawati (2005) Hubungan Karakteristik Personal Auditor Terhadap Tingkat Penerimaan Penyimpangan Perilaku Dalam Audit Variabel Independen − Locus of Control −
