
Generalized Autoregressive Conditional Heterocedasticity
Teks penuh
Gambar

Dokumen terkait
Analisis Teknikal Dengan Metode Autoregressive Integrated Moving Average (ARIMA) Dan Generalized Autoregressive Conditional Heteroscedastic (GARCH) Dalam Memprediksi
Tujuan dari penelitian ini adalah untuk memperoleh model time series terbaikyaitu Model Generalized Autoregressive Conditional Heteroschedasticity (GARCH), untuk
Dalam mengatasi peramalan data dengan volatilitas tinggi tidak dapat digunakan model Box-Jenkins ataupun model ARCH, dan GARCH yang tidak mampu mengatasi efek asimetris..
Tujuan dari penelitian ini adalah untuk memperoleh model time series terbaikyaitu Model Generalized Autoregressive Conditional Heteroschedasticity (GARCH), untuk
Kemudian diperoleh hasil parameter Copula Gaussian yang melibatkan GARCH sebagai syarat distribusi marginal untuk melihat dependensi Copula terhadap data.. Menurut
IGARCH adalah tipe khusus dari model GARCH yang cukup efektif digunakan karena sebagian besar model data deret waktu keuangan memiliki koefisien varians yang jumlahnya
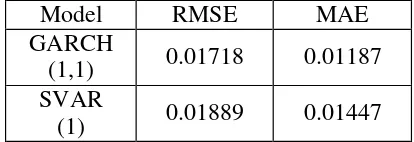
Pada penelitian ini, perbandingan model GARCH dan metode Artificial Neural Network digunakan untuk memprediksi harga saham berdasarkan nilai error RMSE yang paling
Model yang terpilih menjadi model terbaik dalam menggambarkan data adalah model GARCH(1,1) ditunjukkan dari kondisi semua koefisien signifikan dan nilai log likelihood yang
