
JURNAL EKONOMI Volume 25, Nomor 3 September 2017 PENDETEKSIAN KECURANGAN LAPORAN KEUANGAN DENGAN METODE FRAUDTRIANGLE DAN SAS NO.
Teks penuh
Gambar
Dokumen terkait
4) Firm Size memiliki pengaruh positif dan signifikan dalam mendeteksi atau pengungkapan kecurangan laporan keuangan sehingga hipotesis keempat yang menyatakan firm
Hasil pengujian hipotesis ketiga menunjukkan bahwa pengujian variabel independen personal financial need yang diproksikan dengan kepemilikan saham oleh orang
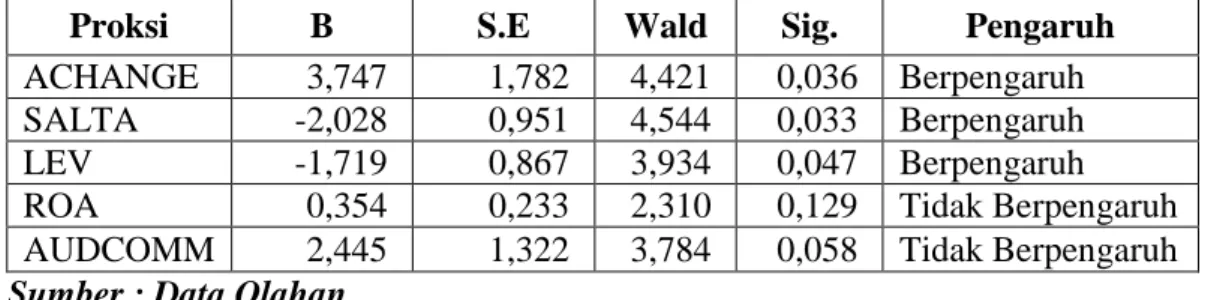
Faktor pressure dengan kategori financial target yang diproksikan oleh ROA tidak mempunyai pengaruh yang signifikan terhadap kecurangan laporan keuangan pada perusahaan property
Pada penelitian Yesiariani (2016) membuktikan bahwa variabel financial targets berpengaruh negatif signifkan terhadap tindakan kecurangan laporan keuangan, Namun
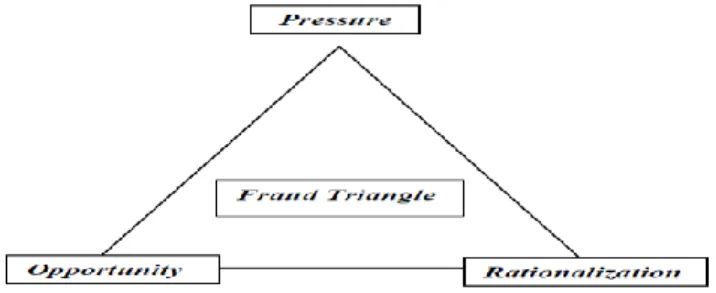
Hasil pengujian hipotesis dalam penelitian ini menunjukkan bahwa variabel fraud triangle tekanan ( pressure ) berpengaruh signifikan terhadap kecurangan laporan keuangan,
Hasil dari pengujian menunjukkan bahwa (1) tindakan pencegahan tidak berpengaruh signifikan terhadap upaya meminimalisasi kecurangan (fraud) laporan keuangan karena
220 External Pressure, Financial Stability dan Financial Target Terhadap Kecurangan Pada Laporan Keuangan Kecurangan Pada Bank Umum Persero dan Bank Umum Swasta Nasional Pada
Variabel Rationalization berpengaruh secara parsial dan signifikan terhadap Pendeteksian Kecurangan Laporan Keuangan hal ini menunjukkan bahwa Rationalization memiliki kontribusi yang
