
PENGARUH HUMAN CAPITAL TERHADAP KUALITAS AUDITOR PADA KANTOR AKUNTAN PUBLIK DI SEMARANG - Diponegoro University | Institutional Repository (UNDIP-IR)
Teks penuh
Gambar
Dokumen terkait
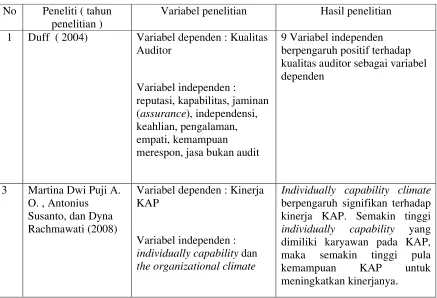
dengan klien ( audit tenure ), tekanan dari klien, telaah dari rekan auditor ( peer. review ) dan jasa non audit
Kualitas hasil audit merupakan segala kemungkinan ( probability ) dimana auditor pada saat mengaudit laporan keuangan klien dapat menemukan pelanggaran yang terjadi dalam
Kualitas audit merupakan segala kemungkinan (profability) di mana auditor pada saat mengaudit laporan keuangan klien dapat menemukan pelanggaran yang terjadi dalam
Sedangkan, De Angelo (1981) mendefenisikan kualitas audit sebagai probabilitas bahwa auditor akan menemukan dan melaporkan pelanggaran pada sistem akuntansi
Terdapat enam indikator untuk mengukur kualitas audit, yaitu: 17 1) Melaporkan semua kesalahan klien. Auditor akan melaporkan semua kesalahan klien tanpa terpengaruh pada
Penerapan standart akuntansi dan standar audit yang benar, auditor akan mampu menggungkapkan dan melaporkan kesalahan atau pelanggaran yang dilakukan oleh klien (Basit,
Pada penelitian ini pengaruh audit report lag terhadap rotasi auditor, pengaruh laporan audit terhadap rotasi auditor, pengaruh reputasi auditor terhadap rotasi
Auditor besar menaruh perhatian lebih terhadap pelatihan staff dan melakukan evaluasi berkala, serta cenderung menggunakan standarisasi dalam teknik dan prosedur audit yang dilakukan
