
Penerapan System Activity Based Costing (Sistem ABC) Sebagai Alternatif Dalam Menentukan Harga Pokok Produksi (Studi Pada CV. Indah Cemerlang Malang)
Teks penuh
Gambar
Dokumen terkait
Sumber Mulyo saat ini masih menggunakan metode Tradisional untuk menentukan harga pokok produksi, dalam metode variable costing pembebanan biaya overhead pabrik
Menurut penelitian yang dilakukan oleh Azizah (2012, perusahaan perlu meninjau kembali system perhitungan harga pokok produksi, terutama mengenai pembebanan biaya overhead
Tirtha Bulan Bali membebankan biaya bahan baku dan biaya tenaga kerja langsung ke produk berdasarkan biaya yang sesungguhnya terjadi sedangkan biaya overhead pabrik diperhitungkan
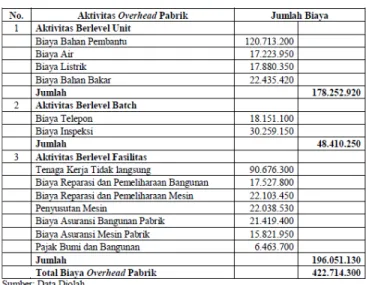
Biaya overhead pabrik merupakan biaya-biaya yang dikeluarkan perusahaan selain dari biaya bahan baku dan biaya tenaga kerja dalam proses produksi. Biaya overhead pabrik
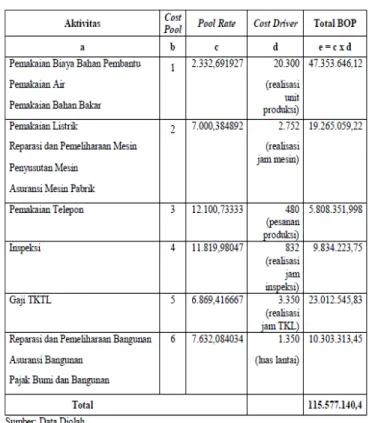
Activity Based Costing System (Sistem ABC) merupakan sistem yang membentuk kelompok biaya berdasarkan aktivitas secara terstruktur dengan dasar alokasi biaya
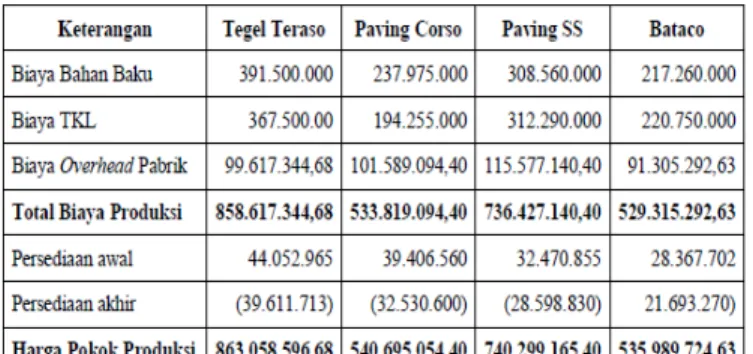
Harga pokok produksi menurut metode full costing terdiri dari : Biaya bahan baku Rp xx Biaya tenaga kerja langsung Rp xx Biaya overhead pabrik tetap Rp xx Biaya overhead pabrik
Perhitungan harga pokok produk berbasis volume lebih menekankan pada pembebanan biaya overhead pabrik ke produk karena biaya ini merupakan biaya tidak langsung produk
Indah Cemerlang Malang dalam penentuan harga pokok produksi perusahaan yang bersangkutan, sehingga peneliti bermaksud melakukan penelitian dengan judul “Analisis
