
Keywords : Return, Value-at-Risk, GARCH, Markov regime switching, MRS-GARCH, correct VaR
Teks penuh
Gambar



Dokumen terkait
Oleh karena itu, tujuan dari penelitian ini adalah untuk melakukan peramalan volatilitas dan estimasi VaR dengan menggunakan model GARCH, TGARCH, atau EGARCH pada
Salah satu me- tode pengukuran risiko yang dapat menangkap keberadaan nilai ekstrim yang sering muncul pada data return saham yaitu metode estimasi VaR dengan pendekatan
Pada Gambar 6 (lampiran) terlihat nilai return (titik hitam) Jakarta Composite Index, VaR-MS-ARCH (0,1) untuk
Dari hasil dari Tugas Akhir yang didapatkan, model yang baik digunakan untuk memprediksi VaR adalah model GJR-n-Copula Clayton dan GJR-t-Copula Clayton karena
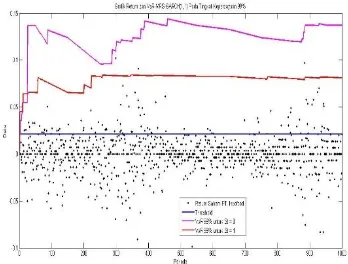
Pada Gambar 9 (lampiran) terlihat nilai return (titik hitam) Jakarta Composite Index, VaR-MS-ARCH (1,1) untuk
Implikasi dari penelitian ini adalah hasil estimasi VaR menggunakan model IGARCH menunjukkan estimasi yang baik dibandingkan dengan model SGARCH dan EGARCH sehingga bisa menjadi acuan
