
Penggunaan Metode EWMA Dan GARCH Pada Perhitungan Value At Risk Saham LQ 45
Teks penuh
Gambar
Dokumen terkait
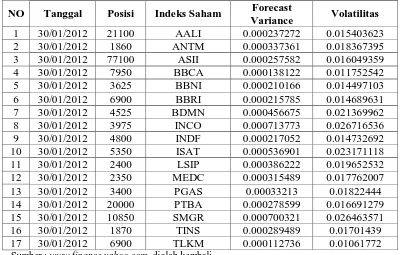
Dari nilai VaR yang diperoleh pada horizon 1 hari, 10 hari dan 22 hari dengan tingkat kepercayaan 95% terlihat bahwa semakin lama waktu yang digunakan untuk
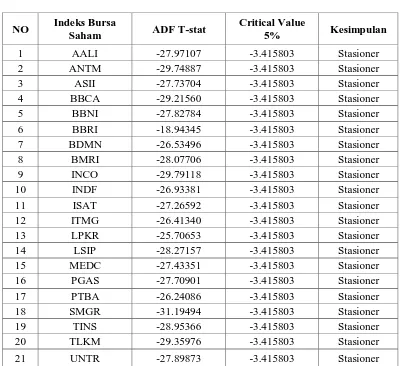
Menurut Pankartz (1983), jika suatu runtun waktu dengan rata-rata stasioner maka estimasi nilai dari fungsi autokorelasi turun secara cepat mendekati nol dengan semakin bertambahnya
pemodelan rata-rata bersyarat yang stasioner, dapat digunakan model runtuna. waktu yaitu model autoregressive ( AR ), model
Berdasarkan hasil penelitian menunjukkan bahwa besaran kerugian yang diperoleh dalam risiko berinvestasi dengan menggunakan metode GARCH adalah dengan mengestimasi VaR
Sa- lah satu metode yang dapat digunakan untuk mengukur risiko pada data time series adalah metode VaR dengan pendekatan ARMA- GARCH.. Dalam penelitian ini
Penelitian ini dilakukan menggunakan metode copula-GARCH untuk memodelkan data yang memiliki volatilitas tinggi dan nantinya akan dilanjutkan analisis dengan menggunakan
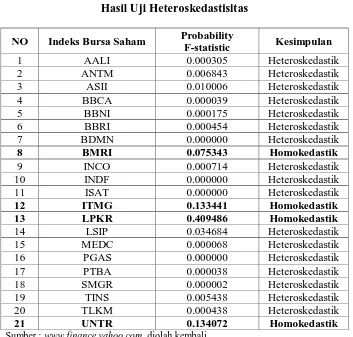
VaR ditentukan dengan melibatkan model volatilitas dan dalam Tugas Akhir ini menggunakan model volatilitas Generalized Autoregressive Conditional Heteroskedasticity
HASIL PENELITIAN Berdasarkan pada hasil perhitungan risiko dalam hal ini volatilitas nilai tukar Rupiah terhadap Dollar antara model EWMA dan GARCH, maka berikut ini adalah hasil
