i
TINJAUAN SISTEM PENJUALAN KREDIT DAN ANALISIS UMUR PIUTANG PADA PT. WAHANA MEGAHPUTRA
DIVISI NISSAN
SKRIPSI
Oleh ZAKIAH
NIM 105730410013
JURUSAN AKUNTANSI
FAKULTAS EKONOMI DAN BISNIS UNIVERSITAS MUHAMMADIYAH
MAKASSAR
2018
iii
MOTTO
“Karena sesungguhnya bersama kesulitan ada kemudahan, sesungguhnya bersama kesulitan ada kemudahan, maka apabila engkau telah selesai (dari sesuatu urusan), tetaplah bekerja keras (untuk urusan yang lain), dan hanya
kepada TuhanMulah hendaknya kamu berharap”
(Q.S Al Insyirah : 5-8)
“Tidak ada kata terlambat untuk memulai sesuatu yang baik, Lakukanlah sekarang atau tidak sama sekali”
Banyak kegagalan yang dihadapi, namun dari kegagalan itu berarti kita sudah dekat dengan keberhasilan, satu kata Hadapilah…!
(ZAKIAH RAHIM HR)
Be Happy in front of people don’t like you, it kills them.
Be Smile……
Kupersembahkan karya sederhana ini sebagai bukti cinta dan wujud baktiku pada kedua orang tuaku atas segala kasih sayang, pengorbanan, dan do’a tulusnya serta seluruh keluarga yang memberiku semangat dan semua sahabat-sahabatku yang telah banyak membantuku
iv
ZAKIAH. 2018. Tinjauan sistem penjualan kredit dan Analisis Umur Piutang pada PT Wahana Megahputra Divisi Nissan.
Penelitian ini bertujuan mengetahui bagaimana system penjualan kredit dan Analisis umur piutang yang diterapkan pada PT Wahana Megahputra Divisi Nissan.
Variabel dalam penelitian ini yaitu system penjualan kredit. Populasi dalam penelitian ini yaitu sistem penjualan pada PT Wahana Megahputra Divisi Nissan dan Analisis Umur Piutang pada bagian penjualan dan data penjualan. Sedangkan sampelnya pada bagian penjualan dari data penjualan yang akan diteliti.
Pengumpulan data menggunakan dokumentasi data.
Berdasarkan data yang diteliti maka system penjualan kredit dan analisis umur piutang Pada PT Wahana Megahputra Divisi Nissan telah sesuai dengan standar operasional prosedur (SOP).
v
KATA PENGANTAR
Assalamualaikum Warahmatullahi Wabarakatuh
Puji syukur kita panjatkan kepada kehadirat Allah SWT yang menciptakan seluruh jagat raya, yang telah memberikan berkah, kesehatan dan kesempatan sehingga penulis dapat menyelesaikan skripsi ini dengan maksimal. Salam dan do’a senantiasa tercurahkan kepada Baginda Muhammad Rosulullah Sallallahu ‘Alaihi Wasallam sebagai nabi junjungan sampai akhir zaman. Skripsi ini disusun untuk memenuhi salah satu persyaratan akademik dalam rangka penyelesaian studi pada Program Studi Akuntansi Fakultas Ekonomi dan Bisnis Universitas Muhammadiyah Makassar dengan judul penelitian “TINJAUAN SISTEM PENJUALAN KREDIT DAN ANALISIS UMUR PIUTANG PADA PT. WAHANA MEGAHPUTRA DIVISI NISSAN”.
Skripsi ini dapat selesai berkat bantuan dari berbagai pihak, baik berupa pengarahan maupun dorongan moril. Segala hormat dan rendah hati penulis mengucapkan banyak terima kasih yang sebanyak-banyaknya kepada:
1. Teristimewa Kepada Ayahanda dan Ibunda tercinta yang selalu memberikan kasih sayang, doa, dan support serta dorongan moril maupun materil yang tak terhingga.
vi
Bisnis Universitas muhammadiyah Makassar
4. Bapak Ismail Badollahi, SE., MSi. AK., selaku ketua jurusan Akuntansi Universitas Muhammadiyah Makassar
5. Bapak Dr.H. Ansyarif Khalid, S.E, M.Si.Ak.CA, selaku Dosen Pembimbing I yang senantiasa meluangkan waktu, tenaga dan pemikirannya untuk memberikan bimbingan, arahan dan petunjuk bagi penulis dalam rangka penulisan skripsi ini.
6. Bapak Ramly, S.E M.Si., selaku Dosen pembimbing II , yang telah memberikan nasehat dan bimbingan selama penulisan skripsi dan selama menempuh pendidikan di Universitas Muhammadiyah Makassar.
7. Seluruh Dosen besertas Seluruh Staf karyawan Fakultas Ekonomi dan Bisnis yang telah banyak memberikan bantuan berupa pengajaran selama menuntut ilmu di Universitas Muhammadiyah Makassar.
8. Seluruh staf karyawan PT.Wahana Megahputra Divisi Nissan yang senantiasa meluangkan waktu dan arahan selama dalam penelitian
9. Kepada seluruh keluarga kakak kakaku tercinta yang telah memberikan dukungan doa dan nasehat.
vii
10. Teman teman seperjuangan dari awal masuk kuliah sampai sekarang terkhusus Nining, Nawir Murni yang tak henti-hentinya memberikan semangat.
11. Seluruh pihak yang tak bisa saya sebutkan satu per satu namanya dan telah memberikan banyak bantuan kepada penulis.
Semoga karya penelitian tugas akhir ini dapat memberikan manfaat dan kebaikan bagi banyak pihak demi kemaslahatan bersama serta bernilai ibadah di hadapan Allah SWT, Amin. Oleh karena itu, penulis telah berupaya dengan semaksimal mungkin dalam penyelesaian skripsi ini, namun penulis menyadari masih banyak kekurangan baik dari segi isi maupun dar segi tata bahasa, untuk itu penulis mengharapkan kritik dan saran yang bersifat membangun dari pembaca demi kesempurnaan skripsi ini.
Akhir kata, penulis mengucapkan banyak terima kasih yang sebesar-besarnya kepada semua pihak yang telah memberikan arahan dan bantuannya.
Wassalamu ‘Alaikum Warahmatullahi Wabarakatuh
Makassar, 17 November 2018
Penulis
viii
HALAMAN PENGESAHAN...ii
MOTTO ...iii
ABSTRAK...iv
KATA PENGANTAR ...v
DAFTAR ISI...viii
DAFTAR TABEL...xi
I. PENDAHULUAN... 1
A. Latar Belakang...1
B. Rumusan Masalah ...5
C. Tujuan Dan Manfaat Penelitian ...5
II.TINJAUAN PUSTAKA... 6
A. Pengertian Sistem Dan Prosedur...6
B. Pengertian Sistem Penjualan Kredit...8
C. Deskripsi Sistem Akuntansi Penjualan Kredit ... 9
D. Sistem Pengendalian Intern ...13
E. Bagan alir dokumen dari sistem penjualan kredit ...15
F. Tujuan Penjualan Kredit...17
G. Unsur-unsur Penjualan Kredit ... 21
H. Faktor-faktor yang mempengaruhi penjualan ...23
I. Analisis Umur Piutang...24
ix
J. Pengklasifikasian Piutang ...26
K. Faktor yang Mempengaruhi Besarnya Piutang...27
L. Perputaran Piutang ...29
M. Resiko Kerugian Piutang...30
N. Penelitian Terdahulu ... 31
O. Kerangka Konsep ... 38
P. Hipotesis ... 39
III. METODE PENELITIAN... 40
A. Tempat Dan Waktu Penelitian...40
B. Variabel Dan Desain Penelitian...40
C. Metode Pengumpulan Data...40
D. Jenis Dan Sumber Data ...41
E. Populasi Dan Sampel...41
F. Metode Analisis Data ...41
IV. .Hasil Penelitian Dan Pembahasan... 47
A. Sejarah Singkat Perusahaan... 43
B. Struktur Organisasi ...34
C. Pembagian Tugas ...44
D. Hasil Penelitian ... 47
E. Analisis Umur Piutang... 56
F. Manfaat Penentuan Dan Analisis Umur Piutang... 60
x DAFTAR PUSTAKA
xi
DAFTAR TABEL
Nomor Halaman
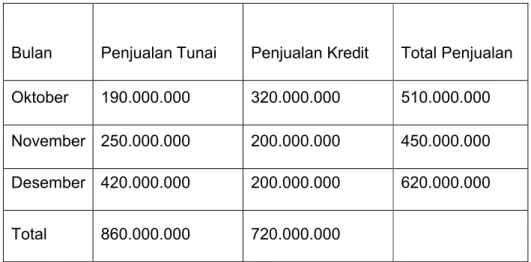
1 Data Penjualan... 47
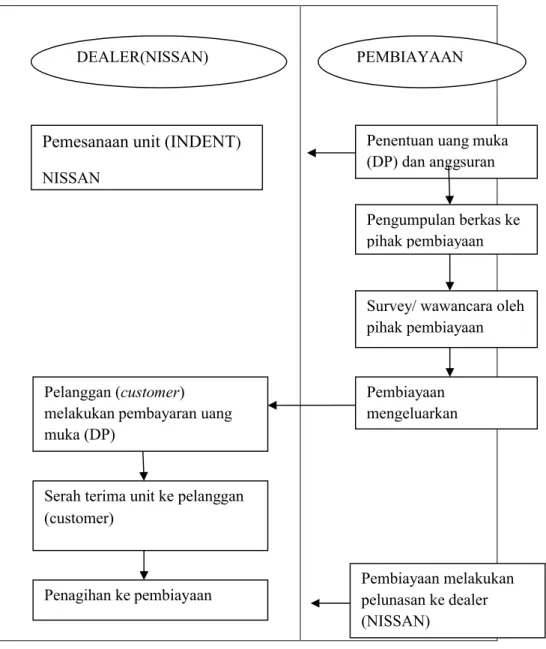
2 Bagan Alur Sistem Penjualan Kredit... 49
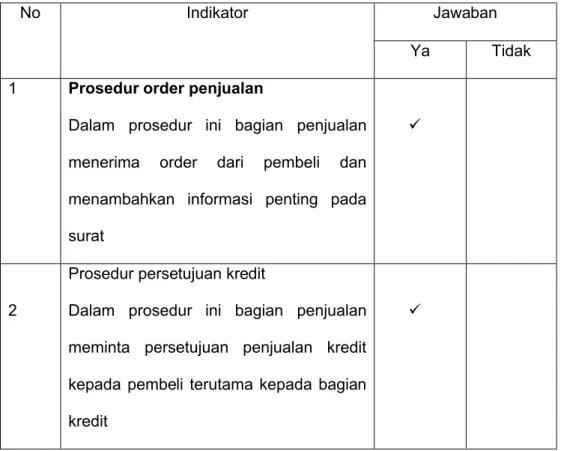
3 Hasil Wawancara ... 52
4 Data Umur Piutang... 57
5 Data Estimasi Kerugian Piutang... 58
1
Penjualan merupakan salah satu kegiatan yang sangat penting bagi setiap perusahaan, oleh karena itu di perlukan suatu sistem yang berjalan secara efektif dan efisien sekaligus dapat memberikan kemudahan dalam melaksanakan kegiatan perusahaan. Penjualan merupakan sumber hidup suatu perusahaan karena dari penjualan dapat di peroleh laba. Dalam proses penjualan terdapat dua sistem penjualan yaitu sistem penjualan tunai dan sistem penjualan kredit.
Penjualan yang di laksanakan oleh perusahaan dengan cara mewajibkan pembeli melakukan pembayaran harga barang lebih dahulu sebelum barang di serahkan oleh perusahaan kepada pembeli”.
Prosedur penjualan tunai terdiri dari order penjualan, penerimaan kas, penyerahaan barang, pencatatan penjualan tunai, penyetoran kas ke bank, pencatatan penerimaan kas. Sistem penjualan kredit dilaksanakan oleh perusahaan dagang, cara mengirim barang sesuai dengan order yang diterima oleh pembeli dan untuk jangka waktu tertentu perusahaan mempunyai tagihan kepada pembeli tersebut. Prosedur penjualan kredit terdiri dari order penjualan, persetujuan kredit, pengiriman barang, penagihan, pencatatan piutang, distribusi penjualan.
Pada sebuah perusahaan khususnya perusahaan manufaktur, manajemen keuangan memiliki peran yang cukup penting dalam sebuah fungsi manajemen perusahaan. Pada saat perusahaan melakukan sistem penjualannya secara kredit maka kemudian akan timbul piutang. Hal ini akan berpengaruh pada laporan keuangan perusahaan terutama berdampak pada arus kas.
2
Sebagaimana diketahui, piutang merupakan salah satu bagian penting dalam harta lancar perusahaan. Oleh karena itu tidak dapat dipungkiri bahwa pengendalian piutang merupakan suatu perangkat alat yang perlu dilaksanakan dengan sebaik-baiknya, karena piutang yang tidak dapat ditagih merupakan faktor yang akan merugikan perusahaan. Dengan kata lain resiko tidak tertagihnya piutang dari para langganan tetap, adalah tanggung jawab bersama di antara fungsionaris perusahaan.
Untuk mengantisipasi timbulnya piutang akibat tidak tertagihnya piutang, maka sebelum perusahaan memberikan pijaman atau menambah pinjaman sebelumnya, pihak perusahaan terlebih dahulu mengadakan evaluasi tentang keadaan atau kemampuan ekonomis calon pembeli.
Ada dua hal kemungkinan dapat menimbulkan kerugian piutang, yaitu akibat dari kecerobohan atau kekurangan hati-hatian perusahaan pada saat terjadi apabila transaksi penjualan barang dan jasa dapat terjadi kerugian karena keinginan buruk pembeli dengan sengaja menyia-menyiakan kepercayaan yang diberikan perusahaan (produsen/penjual). Dan untuk kemungkinan kedua yang mengarah pada kerugian piutang, yang tidak boleh diabaikan oleh pihak perusahaan, musibah yang menimpa para pelanggan seperti bencana alam, perampokkan dan lain-lain. Masalah kedua ini selain mengakibatkan kegurian piutang, juga akan mempengaruhi seluruh kebijaksanaan perusahaan. Kerugian piutang yang tidak tertagih, merupakan persoalan timbul setelah terjadinya transaksi penjualan barang dan jasa, dan hal ini sering diketahui dalam jangka waktu yang relatif lama.
Adapun suatu masalah yang sering terjadi yaitu saat konsumen lalai dalam melakukan pembayaran. Hal ini akan berdampak bagi perusahaan,yaitu keterlambatan dalam pelunasan piutang dan arus kas perusahaan pun akan menurun sehingga berpengaruh pada efektivitas kegiatan operasional perusahaan.
PT.Wahana Megahputra Divisi Nissan adalah sebuah perusahaan dagang yang bergerak di bidang otomotif. Perusahaan ini bergerak pada bidang penjualan, pemeliharaan dan penyedianan suku cadang bagi mobil merek Nissan.
Kehadiran PT Wahana Megahputra Divisi Nissan di Makassar sebagai dealer resmi mobil Nissan diharapkan dapat membantu konsumen dalam memilih alat transportasi khususnya mobil merek nissan yang sesuai dengan daya beli dan kebutuhan konsumen. Pendapatan utama perusahaan berasal dari penjualan mobil.PT. Wahana Megahputra Divisi Nissan selain memberikan pelayanan penjualan secara tunai yang juga melayani penjualan secara kredit.
Adapun tahap-tahap sistem penjualan tunai yang di harapkan di perusahaan yaitu sistem penjualan tunai terdiri dari surat pemesanan kendaraan (SPK), melakukan penginputan persetujuan order di dealer management sistem (DMS), mealakuan pembayaran, nota penjualan, melakukan serah terima unit ke pelanggan (customer). Sistem penjualan kredit terdiri dari penentuan calon pembeli, menentukan uang muka (DP) dan angsuran, pengumpulan berkas, setelah pihak leasing menyetujui atau mengeluarkan persetujuan order (PO), calon pembeli melakukan pembayaran sesuai uang muka (DP), pihak dealer melakukan penginputan persetujuan order di dealer managemen sistem (DMS), dan selanjutnya melakukan serah terima unit ke pelanggan (customer).
4
Lembaga-lembaga yang bekerja sama dengan PT Wahana Megahputra Divisi Nissan, yaitu BII Finance, BCA Finance, PANIN Bank, Nissan Finace dan Indomobil Finance.Dalam penjualan kredit ada tiga pihak yang terlibat yaitu penjual, pembeli dan lembaga-lembaga pembiayaan. Pembiayaan bertujuan untuk mencakup kekurangan dana dari pembeli. Pihak ketiga dalam penjualan kredit, maka harus ada sistem penjualan yang jelas agar aktivitas penjualan kredit dapat berjalan dengan lancar.
Aktivitas penjualan kredit perusahaan harus merancang suatu sistem secara efektif dan efisien sekaligus dapat memberikan kemudahan dalam melaksanakan kegiatan perusahaan. Masalah yang sering dihadapi perusahaan yaitu sistem penjualan kredit yang di lakukan perusahaan terkadang tidak sesuai dengan standar opersioanl prosedur (SOP) yang berlaku.
Perusahaan tidak melakukan salah satu prosedur pada standar operasional prosedur SOP) sistem penjualan kredit. Sebagai contoh perusahaan tidak melakukan prosedur pencatatan akuntansi, hal ini menyebabkan prosedur penjualan kredit yang di lakukan perusahaan masih kurang efektif karena tidak adanya prosedur pencatatan yang jelas setelah pembiayaan melakukan pelunasaan piutang ke dealer.
Berdasarkan apa yang penulis uraikan di atas, maka penulis memutuskan mengajukan judul tugas akhir dengan judul“ Tinjauan Sistem Penjualan Kredit dan Analisis Umur Piutang Pada PT.Wahana MegahPutra Divisi Nissan”.
B. Rumusan Masalah
Berdasarkan latar belakang yang telah diuraikan di atas, maka permasalahan dalam penelitian ini adalah .
Bagaimana perlakuan dan pencatatan hasil perhitungan analisis umur piutang pada PT.Wahana Megahputra Divisi Nissan?
C. Tujuan Dan Manfaat Penelitian 1. Tujuan Penelitian
Tujuan penelitian ini adalah untuk mengetahui sistem analisis penjualan kredit yang di terapkan pada PT. Wahana Megahputra Divisi Nissan.
2. Manfaat Hasil Penelitian
Dari hasil penelitian ini diharapkan memberikan kontribusi sebagai berikut:
a. Manfaat teoritis
1. Menambah wawasan/pengetahuan penulis dan membandingkan antara teori yang didapat dari bangku kuliah dengan keadaan sebenarnya dilapangan berkaitan dengan sistem penjualan kredit 2. Sebagai bahan referensi bagi peneliti selanjutnya berkaitan dengan
sistem penjualan kredit b. Manfaat praktis
Adapun manfaat praktis dari penelitian ini, sebagai bahan masukan dan evaluasi bagi PT.Wahana Megahputra Divisi Nissan yang digunakan sebagai bahan penelitian selanjutnya dalam bidang dan kajian yang sama.
6 BAB II
TINJAUAN PUSTAKA
A. Pengertian Sistem dan Prosedur
Menurut Jogiyanto (2005:2), Sistem adalah kumpulan dari elemen- elemen yang berinteraksi untuk mencapai suatu tujuan tertentu. Sistem ini menggambarkan suatu kejadian-kejadian dan kesatuan yang nyata, seperti tempat, benda dan orang-orang yang betul-betul ada dan terjadi.Jadi sistem terdiri dari unsur-unsur yang berbeda, unsur tersebut merupakan bagian terpadu dari sistem yang bersangkutan tetapi dapat bekerja sama untuk mencapai tujuan.
Unsur-unsur yang mawakili suatu sistem secara umum adalah masukan (input), pengolahan (processing), dan keluaran (output). Disamping itu semua sistem senantiasa tidak terlepas dari lingkungam sekitarnya. Maka umpan balik (feed-back) dapat berasal dari output tetapi juga berasal dari lingkungan sistem yang dimaksud. Organisasi dipandang sebagai suatu sistem yang tentunya akan memiliki unsur-unsur ini. Pendekatan sistem memberikan banyak manfaat dalam memahami lingkungan kita.
Pendekatan sistem berusaha menjelaskan sesuatu dipandang dari sudut pandangan sistem, yang berusaha menemukan unsur yang membentuk sistem tersebut dan mengidentifikasi proses bekerjanya setiap unsur yang membentuk sistem tersebut. Dengan memahami struktur sistem dan proses system, seseorang akan dapat menjelaskan mengapa tujuan suatu sistem tidak tercapai.
Menurut Zaki Baridwan (2009:30). Prosedur merupakan suatu urutan- urutan pekerjaan kerani(clerical),biasanya melibatkan beberapa orang dalam suatu bagian atau lebih, disusun untuk menjamin adanya perlakuan yang seragam terhadap transaksi-transaksi perusahaan yang sedang terjadi.
Menurut Mulyadi (2010:5). Prosedur adalah suatu kegiatan klerikal, biasanya melibatkan beberapa orang dalam suatu department atau lebih, yang dibuat untuk menjamin penanganan secara seragam transaksi perusahaan yang terjadi berulang-ulang.Pengertian dari prosedur melibatkan orang-orang, sumber daya, konsep-konsep dan prosedur yang mempunyai tujuan untuk melaksanakan fungsi tertentu yang dapat diidentifikasikan guna mencapai sasaran tertentu berdasarkan transaksi-transaksi yang berhubungan dengan kegiatan perusahaan.
Pengertian prosedur menurut Mulyadi dapat disimpulkan bahwa prosedur merupakan suatu urutan yang tersusun yang biasanya melibatkan beberapa orang dalam suatu bagian department atau lebih, serta disusun untuk menjamin penanganan secara seragam terhadap transaksi-transaksi perusahaan yang terjadi berulang-ulang. Suatu sistem perusahaan yang secara keseluruhan di dalam suatu perusahaan tidak dapat dipisahkan dengan sistem-sistem yang lain dalammendukung dan menunjang proses kegiatan operasional.
Semua sistem-sistem yang ada saling kontrol mengontrol sehingga dapat menciptakan keharmonisan di dalam melakukan suatu pekerjaan rutin perusahaan, beritegrasikan untuk menciptakan atau menimbulkan suatu situasi atau tujuan dari suatu posisi keseimbangan dimana aktivitas-aktivitas diantara semua kegiatan membantu pencapaian tujuan yang telah digariskan atau kebijaksanaan perusahaan. Prosedur merupakan aturan kerja dari kegiatan yang terlibat dalam sistem itu sendiri, yaitu keseluruhan proses kerja sama dari sekelompok orang dalam melakukan suatu kegiatan yang didasarkan atas dasar pertanggungjawaban dalam mencapai sasaran yang telah ditentukan sebelumnya. Jadi dalam prosedur ini tercipta sistem administrasi (pembukuan)
8
yang meliputi alat-alat untuk mengumpulkan data-data, membuat laporan serta alat untuk pengawasan.
B. Pengertian Sistem Penjualan Kredit
Menurut Yunus, (2009:109). Penjualan kredit adalah penjualan yang dilakukan dengan perjanjian bahwa pembayaran dilakukan secara bertahap, yaitu pada saat barang pesanan telah dikirimkan ke pembeli, penjual menerima pembayaran pertama sebagian dari harga total penjualan dan sisanya akan dibayar sesuai dengan kesepakatan bersama.
Menurut Zaki Baridwan,(2012:110). Fungsi yang terkait dalam sistem akuntansi penjualan kredit adalah bagian pesanan penjualan, bagian kredit, bagian gudang, bagian pengiriman. Pada saat barang telah dikirim ke pembeli, lalu terjadi kesalahan terhadap barang yang dikirim ternyata tidak sesuai dengan pesanan, maka akan terjadi retur penjualan. Pengertian lain dari penjualan kredit adalah penjualan kredit menimbulkan tagihan kepada pelanggan sebesar harga jualan bersih setelah trade discount. penjualan kredit merupakan kegiatan yang dilakukan untuk menyampaikan barang kepada mereka yang memerlukan dengan jalan tidak segera meminta kontraprestasi pada waktu penjualan dilakukan.
Sistem penjualan adalah sekelompok unsur atau bagian yang saling berhubungan dan berfungsi secara bersama sama sesuai tugas masing-masing untuk mencapai tujuan yang telah ditetapkan.
Maka dapat diambil kesimpulan bahwa sistem penjualan kredit adalah rangkaian kegiatan yang mengatur tentang penyerahan barang kepada pembeli yang pembayarannya dilakukan kemudian hari sesuai dngan perjanjian yang telah disepakati. Mempertahankan kelangsunan hidupnya, untuk berkembang
dan memperoleh keuntungan perusahaan maka, perusahaan harus melakukan salah satu fungsi pokoknya yaitu, Penjualan.
Pada saat ini kegiatan penjualan mempunyai peranan yang sangat penting dalam dunia usaha. Timbulnya penafsiran yang tidak tepat ini terutama disebabkan karena masih banyaknya diantara kita yang belum mengetahui dengan tepat definisi tentang penjualan. Pengertian ini menimbulkan penafsiran yang keliru tidak hanya tentang kegiatan yang terdapat dalam bidang penjualan, tetapi juga tentang tugas seorang tenaga penjualan.
C. Deskripsi Sistem Akuntansi Penjualan Kredit
Sistem akuntansi penjualan kredit yaitu penjualan yang pembayaranya dilakukann setelah penyerahan barang dengan jangka waktu yang telah disepakati oleh kedua belah pihak. Adapun pokok bahasan yang dibahas dalam penelitian ini adalah sebagai berikut:
1. Jaringan Prosedur yang membentuk sistem
Menurut Mulyadi (2001: 219,220) jaringan prosedur yang membentuk sistem akuntansi penjualan kredit meliputi:
a. Prosedur order penjualan Dalam prosedur ini, fungsi penjualan menerima order dari pembeli
dan menambahkan informasi penting pada surat order dari pembeli.
b. Prosedur persetujuan kredit dalam prosedur ini, fungsi penjualan meminta persetujuan penjualan kredit kepada pembeli dari fungsi kredit.
c.Prosedur pengiriman, dalam prosedur ini, fungsi pengiriman mengirimkan barang kepada pembeli sesuai dengan informasi dalam surat order pengiriman.
10
d. Prosedur penagihan, dalam prosedur ini, fungsi penagihan membuat faktur penjualan dan mengirimkannya kepada pembeli.
e. Prosedur pencatatan piutang, dalam prosedur ini, fungsi akuntansi mencatat tembusan faktur penjualan ke dalam kartu piutang.
f. Prosedur distribusi penjualan, dalam prosedur ini, fungsi akuntansi mendistribusikan data penjualan menurut informasi yang diperlukan oleh manajemen.
g. Prosedur pencatatan harga pokok penjualan, dalam prosedur ini, fungsi akuntansi mencatat secara periodik total harga pokokproduk yang dijual dalam periode tertentu.
2. Dokumen yang digunakan
Menurut mulyadi dalam bukunya Sistem Akuntansi, dokumen yang digunakan dalam sistem akuntansi penjualan kredit adalah:
1. Surat order Pengiriman dan tembusanya a. Tembusan Kredit (Credit Copy)
b. Surat pengakuan (Acknowledgement Copy) c. Surat Muat (Bill of loading)
d. Slip Pembungkus
e. Tembusan Gudang (Warehouse Copy)
f. Arsip Pengendalian Pengiriman (Sales Order Follow Up Copy) g. Arsip Index Silang (Cross Index File Copy)
2. Faktur dan tembusanya
a. Tembusan Piutang (Account Receivable Copy) b. Tembusan Jurnal Penjualan (Sales JournalCopy)
c. Tembusan Analisis (Analisys Copy) d. Tembusan Wiraniaga (Salesperson Copy) 3. Rekapitulasi Harga Pokok Penjualan
Rekapitulasi harga pokok penjualan merupakan dokuman pendukung yang digunakan untuk menghitung total harga pokok produk yang dijual selama periode akuntansi tertentu.
4. Bukti Memorial
Bukti memorial merupakan dokuman sumber untuk dasar pencatatan kedalam jurnal umum.
3. Catatan akuntansi yang digunakan
Menurut Mulyadi (2001: 218), catatan akuntansi yang digunakan adalah:
a. Jurnal Penjualan
Jurnal penjualan digunakan untuk mencatat transaksi penjualan baik penjualan tunai maupun kredit.
b. Kartu Piutang
Catatan akuntansi ini merupakan buku pembantu yang berisi mutasi piutang perusahaan kepada tiap debiturnya.
c. Kartu Persediaan
Catatan akuntansi ini merupakan buku pembantu yang berisi rincian mutasi setiap jenis persediaan.
d. Jurnal Umum
Jurnal ini digunakan untuk mencatat harga pokok produk yang dijual selama periode tertentu.
12
4. Unit Organisasi yang terkait
Menurut Mulyadi dalam bukunya Sistem Akuntansi, unit organisasi yang terkait dalam sistem akuntansi penjualan kredit yaitu:
1. Fungsi Penjualan
Fungsi ini bertanggung jawab untuk menerima order dari pelanggan, mengedit order dari pelanggan, meminta otorisasi kredit, menentukan tanggal pengiriman barang. Fungsi ini juga bertanggung jawab untuk membuat back order pada saat tidak tersedianya persediaan untuk memenuhi order dari pelanggan.
2. Fungsi Kredit
Fungsi ini bertanggung jawab untuk meneliti status kredit pelanggan dan memberikan otorisasi pemberian kredit kepada pelanggan.
3. Fungsi Gudang
Fungsi ini bertanggung jawab menyimpan dan menyiapkan barang yang dipesan oleh pelanggan serta menyerahkan barang ke bagian pengiriman.
4. Fungsi Pengiriman
Fungsi ini bertanggung jawab untuk menyerahkan barang atas dasar surat order pengiriman yang diterima dari fungsi penjualan
5. Fungsi Penagihan
Fungsi ini bertanggung jawab membuat dan mengirimkan faktur penjualan kepada pelanggan.
6. Fungsi Akuntansi
Fungsi ini bertanggung jawab untuk mencatat piutang dari transaksi penjualan kredit, membuat serta mengirimkan pernyataan piutang kepada debitur, dan membuat laporan penjualan, serta mencatat harga pokok persediaan yang dijual kedalam kartu persediaan.
Penjualan bukanlah semata-mata kegiatan menjual barang dan jasa akan tetapi menyangkut kegiatan sebelum dan sesudah kegiatan tersebut berlangsung. Untuk memenuhi dan memuaskan kebutuhan dan keinginan melalui proses pertukaran. Dari definisi pada umumnya para ahli berpendapat bahwa kegiatan atau aktifitas marketing bukan sekedar kegiatan menjual barang atau jasa tetapi pada intinya penjualan merupakan kegiatan yang berhubungan dengan keputusan-keputusan dalam Penjualan yang harus dibuat untuk menentukan produk dan pasaranya, penentuan struktur harga, dan pelaksanaan promosi serta pelaksanaan distribusi yang pada akhirnya akan memberikan kepuasan pada konsumen, jika mengharapkan usahanya dapat berjalan terus dan berkembang.
D. Sistem Pengendalian Intern
Perusahaan yang baik harus memiliki sistem pengendalian yang baik, yang sangat berperan penting dalam terciptanya suatu sistem akuntansi di dalam perusahaan.
Menurut Arens (2008:316), bahwa pengertian sistem pengendalian intern adalah Sebuah sistem pengendalian intern terdiri dari kebijakan dan prosedur yang dirancang agar manajemen mendapatkan keyakinan yang memadai bahwa perusahaan mencapai tujuan dan sarannya. Kebijakan dan prosedur tersebut
14
sering kali disebut sebagai pengendalian, dan secara kolektif, akan membentuk suatu pengendalian intern entitas.
Menurut Mulyadi (2001: 221) unsur pengendalian intern terdiri dari:
1. Organisasi
a. Fungsi penjualan harus terpisah dari fungsi kredit
b. Fungsi akuntansi harus terpisah dari fungsi penjualan dan fungsi kredit.
c. Fungsi akuntansi harus terpisah dari fungsi kas.
d. Transaksi penjualan kreidt harus dilaksanakan oleh fungsi penjualan, fungsi kredit, fungsi pengiriman, fungsi penagihan dan fungsi akuntansi.
2. Sistem otorisasi dan prosedur pencatatan
a. Penerimaan order dari pembeli diotorisasi oleh fungsi penjualan.
b. Persetujuan pemberian kredit diberikan oleh fungsi kredit.
c. Pengiriman barang kepada pelanggan diotorisasi oleh fungsi pengiriman.
d. Penetapan harga jual, syarat penjualan, syarat pengangkutan barang dan potongan penjualan berada di tangan Direktur Pemasaran dengan penerbitan surat keputusan mengenai hal tersebut.
e.Terjadinya piutang diotorisasi oleh fungsi penagihan denganmembubuhkan tanda tangan pada faktur penjualan.
f. Pencatatan ke dalam kartu piutang dan ke dalam jurnal penjualan, jurnal penerimaan kas dan jurnal umum diotorisasi oleh fungsi akuntansi dengan cara memberikan tanda tangan pada dokumen sumber (faktur penjualan, bukti kas masuk dan memo kredit)
g. Pencatatan terjadinya piutang didasarkan pada faktur penjualan yang didukung dengan surat order pengiriman dan surat muat.
3. Praktik yang sehat
a. Surat order pengiriman bernomor urut tercetak dan pemakaianya di pertanggung jawabkan oleh fungsi penjualan.
b. Faktur penjualan bernomor urut tercatak dan pemakaianya di pertanggung jawabkan oleh fungsi penagihan.
c. Secara periodik fungsui akuntansi mengirim pernyataan piutang kepada setiap debitur.
d. Secara periodik diadakan rekonsiliasi kartu piutang denganrekening kontrol piutang dalam buku besar.
E. Bagan alir dokumen dari sistem penjualan kredit
Uraian bagan alir dokumen dari sistem akuntansi penjualan kredit 1. Bagan Order penjualan
a. Menerima order dari pelanggan.
b. Berdasarkan surat order yang diterima dari pelanggan membuat Surat Order Pengiriman dan faktur.
c. Mendistribusikan Surat Order Pengiriman lembar pertama dikirim ke Bagian Gudang, lembar 2, 3, 4, 5 dikirim ke Bagian pengiriman, lembar 6 ke bagian pelanggan, lembar 7 ke bagian kredit, lembar 8, 9 diarsipakan sementara menurut tanggal.
d. Menerima Surat Order pengiriman lembar 7 dan bagian kredit untuk diarsipkan permainan menurut abjad.
e Menerima Surat Order Pengiriman lembar 1, 2 dari bagian pengiriman pada surat order pengiriman lembar 9.
f. Surat Order Pengiriman lembar 1, 2 dikirim ke bagian Penagihan.
16
2. Bagian Kredit
a Berdasarkan Surat Order Pengiriman lembar 7 dari bagian Order Penjualan dilakukan pemeriksaan status kredit.
b. Memberikan otorisasi kredit.
C Surat Order Pengiriman lembar 7 dikembalikan ke bagian order penjualan.
3. Bagian Gudang
a. Berdasarkan Surat Order Pengiiman lembar 1, dilakukan penyiapan barang.
b. Barang yang telah disiapkan kemudian dilakukan penyerahan barang . c. Berdasarkan Surat Order Pengiriman lembar 1, maka direkap ke dalam
kartu gudang.
d. Bersama dengan barang, Surat Order Pengiriman lembar 1 dikirim ke bagian pengiriman.
4. Bagian Pengiriman
a. Surat Order Pengriman dan barang yang diterima secara bersama dari bagian gudang serta Surat Order Pengiriman lembar 2, 3, 4, 5.16
b. Menempel Surat Order Pengiriman lembar 5 pada pembungkus barang sebagai slip pembungkus.
c. Menyerahkan barang kepada perusahaan angkutan.
d. Mengembaliakn Surat Order Pengiriman lembar 1, 2 ke bagian Order pengiriman dan lembar 3 diserahkan ke perusahaan pengangkutan.
e. Surat Oder Pengiriman lembar 4 diarsipkan secara permanen menurut nomor urut.
5. Bagian Penagihan
a. Menurut faktur berdasarkan Surat Order Pengiriman lembar 1 dan 2 yang diterima dari bagian order Penjualan.
b. Mengirim Faktur lembar 1 ke pelanggan.
c. Mengirim Faktur 2 bersama Surat Order Pengiriman lembar 1 dan 2 ke bagian piutang.
d. Mengirimkan Faktur lembar 3 ke bagian kartu persediaan.
e. Mengirimkan Faktur lembar 4 ke bagian jurnal..
6. Bagian Piutang
a. Faktur yang diterima dari Bagian Penagihan dibuat rekap kedalam kartu piutang.
b. Faktur dan Surat Order Pengiriman lembar 1 dan surat muat lembar 2 diarsipkan permanen menurut nomor urut.
F. Tujuan Penjualan Kredit
Pada umumnya perusahaan mempunyai tujuan mendapatkan laba tertentu dan mempertahankan atau bahkan berusaha meningkatkan untuk jangka waktu lama. Tujuan tersebut terealisir apabila penjualan dapat dilaksanakan seperti yang direncanakan. Perusahaan mempunyai tujuan utama dalam penjualan antara lain
1. Mencapai volume penjualanan
Setiap penjualan menginginkan produk yang ditawarkan laku,sehingga diperlukan tenaga penjual yang hanal untuk mencapai target dari volume penjualan yang dharapkan.
18
2. Mendapatkan laba tertentu
Tujuan utama dari suatu perusahaan adalah untuk mendapatkan laba, diharapkan dengan meningkatkan volume akan diperoleh hasil yang cukup untuk menutup biaya produksi dan laba yang diharapkan.
3. Menunjang pertumbuhan perusahan
Dengan meningkatkan laba akan menambah modal perusahaan sehinggapertumbuhan perusahaan dapat di inginkan.
Secara umum ada dua jenis penjualan yaitu penjualan tunai dan penjualan kredit. Berikut pengertian dari jenis-jenis penjualan:
a. Penjualan Tunai
Penjualan tunai adalah suatu penjualan yang pembayarannya harus di selesaiakn pada saat penjualan atau ada saat barang di serahkan.
b. Penjualan Kredit
Penjualan krdit adalah suatu penjualan yang pembayarannya tidak segera diselesaikan syaratnya dapat berkisar dari beberapa hari sampai beberapa bulan dan dapat menyediakan cash discount.
Menurut Mulyadi (2007; 220) adalah sistem penjualan kredit yang dilaksanakan oleh perusahaan melalui cara pengiriman barang yang sesuai dengan order yang mereka terima dari pembeli. Selain itu dalam jangka waktu tertentu perusahaan memiliki nilai tagihan pada pembeli yang melakukan order tersebut. Untuk tagihan yang dikenakan tersebut sang pembeli harus menyerahkan tagihannya pada penjual terkait.
Menurut Suemarso (2009:160). Penjualan kredit adalah transaksi antara perusahaan dengan pembeli untuk menyerahkan barang atau jasa yang berakibat timbulnya piutang, kas aktiva.
Menurut Kieso (2009:386) “Penjualan kredit adalah janji lisan untuk pembeli membayar jasa yang dijual, jasanya dapat ditagi 30 sampai 60 hari dan merupakan piutang terbuka yang berasal dari pelunasan utang jangka pendek.
Sesuai seperti penjelasan, maka dapat ditarik kesimpulan bahwa penjualan kredit merupakan jenis transaksi penjualan yang dilakukan oleh kedua belah pihak sebagai pembeli dan penjual, tetapi dengan sistem pembayaran yang menggunakan jangka waktu tersendiri sesuai dengan kesepakatan bersama. Guna mendapatkan pengawasan secara intern yang lebih baik dalam penjualan kredit akan dibutuhkan susunan prosedur khusus yang memberikan gambaran arus dokumen sekaligus tata cara dalam pencatatan penjualan secara kredit yang sudah semestinya diperhatikan dapat Anda simak di bawah ini.
Surat order pengiriman sebagai salah satu dokumen berupa lembar pertama dari surat order dalam pengiriman yang turut memberikan otoritas kepada bagian kepala bagian pengiriman untuk dapat mengirimkan jenis barang sekaligus jumlah spesifikasi seperti yang sudah tertera di atas dokumen tersebut.
Di dalam hal penyerahan surat order pengiriman tersebut biasanya dijalankan oleh orang-orang yang tergabung pada bagian gudang serta memberikan otorisasi ke bagian pengiriman barang.
Jenis penjualan yang lazim dikenal adalah penjualan tunai dan penjualan kredit. Yang mana akan diterapkan itu sangat tergantung pada kedua belah pihak yang menjadi penentu kesepakatan penjualan atas produk yang disepakati. Penjualan tunai terjadi dengan adanya transaksi penyerahan barang dan penerimaan uang pada saat yang bersamaan. Dan terkadang penjualan tunai memberikan beberapa kelonggaran misalnya dengan servis Cuma-Cuma, pemotongan tunai dan lain-lain.
20
Memperbesar volume penjualannya banyak perusahaan besar terkadang memberikan kebijaksanaan pemilikan barang secara kredit, misalnya tenggang waktu pembayaran beberapa bulan atau dengan cara cicilan. Penjualan angsuran pada dasarnya termasuk kategori penjualan kredit, dimana sebagaian pembayaran akan diterima secara bertahap sesuai dengan perjanjian yang telah disepakati oleh kedua belah pihak. Penjualan kredit adalah penjualan yang dilakukan dengan perjanjian dimana pembayarannya dilaksanakan secara bertahap yaitu ;
1. Pada saat barang-barang diserahkan kepada pembeli, penjual menerima pembayaran pertama sebagian dari harga penjualan (diberikan down payment).
2. Sisanya dibayar dalam beberapa kali angsuran.
Disamping itu untuk melindungi kepentingan penjual dari kemungkinan tidak ditepatinya kewajiban-kewajiban oleh pihak pembeli, maka terdapat beberapa bentuk perjanjian (kontrak) penjualan kredit sebagai berikut ; a. Perjanjian penjualan bersyarat (conditional) sales (contrac), dimana
barang-barang telah diserahkan, tetapi hak atas barang-barang masih berada di tangan penjual sampai seluruh pembayarannya dilunasi.
b. Pada saat perjanjian ditandatangani dan pembayaran pertama telah dilakukan, hak milik dapat diserahkan kepada pembeli, tetapi dengan menggadaikan atau menghipotikkan untuk bagian harga penjualan yang belum dibayar pada pihak perusahaan
c. Hak milik atas barang-barang untuk sementara diserahkan kepada suatu badan “trust” (trustee) sampai pembayaran harga penjualan
dilunasi. Setelah pembayaran dilunasi oleh pembeli, baru trustee menyerahkan hak atas barang-barang itu kepada pembeli.Perjanjian semacam ini dilakukan dengan membuat akte kepercayaan (trut need atau trust indenture).
d. Beli sewa (lease purchase), dimana barang-barang yang telah diserahkan kepada pembeli dianggap disewakan kepada pembeli sampai harga dalam bentuk kontrak telah dibayar lunas, baru sesudah itu hak milik berpindah kepada pembeli
G. Unsur-unsur Penjualan Kredit
Setiap pemberian kredit sebenarnya jika dijabarkan secara mendalam mengandung beberapa arti.Jadi dengan menyebutkan kata kredit sudah terkandung beberapa arti.Atau dengan kata lain pengertian kata kredit jika dilihat secara utuh mengandung beberapa maknasehingga jika kita bicara kredit maka termasuk membicarakan unsur-unsur yang terkandung didalamnya.
Adapun unsur-unsur yang terkandung didalam pemberian suatu kredit Menurut Kasmir (2012:87) yaitu:
1. Kepercayaan
Keyakinan pemberi kredit bahwa kredit yang diberikan berupa uang, barang atau jasa yang akan benar-benar diterima kembali dimasa tertentu dimasa yang akan datang. Kepercayaan ini diberikan oleh bank atau bukan bank, dimana sebelumnya sudah dilakukan penelitian penyelidikan tentang nasabah baik secara intern maupun ekstern.
2. Kesepakatan
Disamping unsur percaya didalam kredit juga mengandung unsur kesepakatan antara pemberi kredit dengan penerima kredit. Kesepakatan
22
ini dituangkan dalam suatu perjanjian dimana masing-masing pihak menandatangani hak dan kewajibannya.
3. Jangka waktu
Setiap kredit yang diberikan memiliki jangka waktu tertentu, jangka waktu ini mencakup masa pengembalian kredit yang telah disepakati.
Jangka waktu tersebut bisa berbentuk jangka pendek, jangka menengah atau jangka panjang.
4. Resiko
Adanya suatu tenggang waktu pengembalian akan menyebabkan suatu resiko tidak tertagihnya atau kredit macet. Semakin panjang suatu kredit semakin besar resikonya. Resiko ini menjadi tanggungan bank atau bukan bank, baik resiko yang disengaja oleh nasabah yang lalai maupun oleh resiko yang tidak disengaja. Misalnya terjadi bencana alam atau bangkrutnya usaha nasabah tanpa ada unsur kesengajaan lainnya.
5. Balas jasa
Adanya keuntungan atas pemberian suatu kredit atau jasa tersebut yang kita kenal dengan nama bunga.
Keuntungan bagi pemerintah dengan menyebarnya pemberian kredit adalah:
a. Penerimaan pajak, dari keuntungan yang diperoleh nasabah dan bank atau bukan bank.
b. Membuka kesempatan kerja, dalam hal ini untuk kredit pembangunan usaha baru atau perluasan usaha akan membutuhkan tenaga kerja baru sehingga dapat mengurangi tenaga kerja yang masih menganggur.
c. Meningkatkan jumlah barang dan jasa, jelas sekali bahwa sebagian besar kredit yang disalurkan akan dapat meningkatkan jumlah barang dan jasa.
d. Menghemat devisa negara, terutama untuk produk-produk yang sebelumnya diimpor dan apabila sudah dapat diproduksi di dalam negeri dengan fasilitas kredit yang ada jelas akan dapat menghemat devisa negara.
H. Faktor-faktor yang mempengaruhi penjualan
Aktivitas penjualan banyak dipengaruhi oleh faktor yang dapat meningkatkan aktivitas perusahaan, oleh karena itu manajer penjualan perlu memperhatikan faktor-faktor yang mempengaruhi penjualan. Faktor-faktor yang mempengaruhi penjualan menurut Basu Swastha (2005) sebagai berikut :
1. Kondisi dan kemampuan penjual
Kondisi dan kemampuan terdiri dari pemahaman atas beberapa masalah penting yang berkaitan dengan produk yang dijual, jumlah dan sifat dari tenaga penjual adalah:
a. Jenis dan karakteristik barang atau jasa yang ditawarkan b. Harga produk atau jasa
c.Syarat penjualan, seperti: pembayaran, pengiriman 2. Kondisi Pasar
Pasar mempengaruhi kegiatan dalam transaksi penjualan baik sebagai kelompok pembeli atau penjual. Kondisi pasar dipengaruhi oleh beberapa faktor yakni : jenis pasar, kelompok pembeli, daya beli, frekuensi pembelian serta keinginan dan kebutuhannya.
24
3. Modal
Modal atau dana sangat diperlukan dalam rangka untuk mengangkut barang dagangan ditempatkan atau untuk membesar usahanya. Modal perusahaan dalam penjelasan ini adalah modal kerja perusahaan yang digunakan untuk mencapai target penjualan yang dianggarkan, misalnya dalam menyelenggarakan stok produkdan dalam melaksanaan kegiatan penjualan memerlukan usahaseperti alat transportasi, tempat untuk menjual, usaha promosi dansebagainya.
4. Kondisi Organisasi Perusahaan
Pada perusahan yang besar, biasanya masalah penjualan ini ditangani oleh bagian tersendiri, yaitu bagian penjualan yang dipegang oleh orang- orang yang ahli dibidang penjualan.
5. Faktor-faktor lain
Faktor-faktor lain seperti periklanan, peragaan, kampanye, dan pemberian hadiah sering mempengaruhi penjualan karena diharapkan dengan adanya faktor-faktor tersebut pembeli akan kembali membeli lagi barang yang sama.
I. Analisis Umur Piutang
Menurut Soemarso (2004:346). Menyatakan bahwa umur piutang adalah Jangka waktu sejak dicatatnya transaksi penjualan sampai dengan saat dibuatnya umur piutang .
Menurut Hadri (2009:198). Piutang adalah berupa hak klaim atau tagihan berupa uang atau bentuk lainnya kepada seseorang atau suatu perusahaan.
Menurut Slamet (2009:43), piutang adalah tagihan baik kepada individu-individu maupun kepada perusahaan lain yang akan diterima dalam bentuk kas.
Analisis umur hutang dan piutang ini sangat bermanfaat untuk menjaga baik liabilitas maupun likuiditas perusahaan karena dengan analisa umur hutang dan piutang dapat diperkirakan kapan hutang atau piutang jatuh tempo serta berapa cadangan kerugian akibat piutang yang tak tertagih. Piutang yang tidak dapat tertagih ini karena beberapa sebab, antara lain karena adanya kemungkinan perusahaan terlalu mudah dalam pemberian piutang dalam arti persyaratan yang ditetapkan terlalu longgar. Atau bahkan memang track record pelanggan itu sendiri yang kurang baik.
Analisa umur piutang mendasarkan perhitungannya pada konsep adanya resiko piutang yang tidak dapat ditagih kepelanggan karena beberapa alasan.
Piutang yang diragukan tidak dapat ditagih ini semakin lama semakin menumpuk maka salah satu tindakan yang dapat dilakukan perusahaan adalah dengan menyusun kriteria lamanya piutang yang sampai saat ini belum dapat ditagih. Hal ini menyebabkan terjadinya cadangan piutang yang tak tertagih dan dapat di hitung melalui prosentase yang telah ditentukan.
Presentasi cadangan piutang tak tertagih dapat dipengaruhi oleh interval lamanya umur piutang dan histori piutang yang terjadi pada periode akuntansi sebelumnya. Sikap bijak dalam menentukan kualitas pelanggan dari analisa umur piutang sangatlah bermanfaat untuk menjaga likuiditas keuangan agar perputaran kas untuk usaha berjalan lancar. Sedangkan analisa umur hutang digunakan untuk menjaga ratio liabilitas perusahaan agar apabila kita bertindak sebagai pelanggan mendapat kredibilitas baik.
Ratio liabilitas berpengaruh juga terhadap pengajuan dana pinjaman untuk bank sebagai analisa bahwa perusahaan mampu untuk melunasi kewajiban finansialnya.
26
J. Pengklasifikasian Piutang
Piutang usaha jangka pendek dapat dibagi atas dua yaitu:
1. Piutang usaha atau piutang terhadap langganan.
Piutang usaha atau piutang terhadap langganan dalam perkiraan piutang usahadicatat sebagai tagihan yang timbul dari penjualan barang atau jasa yang merupakanusaha perusahaan yang normal atau kurang dari 1 tahun, disajikan dalam neraca sebagai aktiva lancar, tetapi apabila telah lebih dari jangka waktu 1 tahun maka akan dilaporkan sebagai aktiva tidak lancar.
Piutang usaha adalah tagihan yang tidak didukung dengan janji tertulis yang hanya dilengkapi oleh surat jalan, faktur atau tanda terima lainnya yang telah ditandatangani oleh debitur sehingga pernyataan telah menerima barang ada didalam surat-surat tersebut.
2. Piutang yang akan diterima
Piutang yang akan diterima merupakan kontrak prestasi yang sebenarnya sudah menjadi hak perusahaan, akan tetapi belum/tidak saatnya untuk diterima,piutang ini timbul pada suatu akhir periode dimana sebenarnya tagihan tersebut akanditerima pada periode yang akan datang.
Penggolongan piutang dan umur piutang dapat digolongkan ke dalam 4jenis, yaitu :
1. Piutang lancar adalah piutang yang diharapkan tertagihnya dalam 1 tahun atausiklus usaha normal
2. Piutang tidak lancar adalah tagihan/piutang yang tidak dapat ditagih dalam jangka waktu 1 tahun
3. Piutang yang dihapuskan adalah suatu tagihan yang tidak dapat ditagih lagi dikarenakan pelanggan mengalami kerugian/bangkrut (tidak tertagih)
4.Piutang dicadangkan adalah tagihan yang disisihkan sebelumnya untukmenghindari piutang tidak tertagih.
Piutang yang dimiliki oleh suatu perusahaan mempunyai hubungan yang erat dengan volume penjualan kredit, karena timbulnya piutang disebabkan oleh penjualan
barang-barang secara kredit dan hasil dari penjualan secara kredit netto dibagi dengan piutang rata-rata merupakan perputaran piutang.
maka perputaran piutang dapat dirumuskan sebagai berikut:
Rata-rata piutang = Piutang awal + piutang akhir 2
Perputaran piutang = Penjualan Kredit Rata-Rata piutang
K. Faktor yang Mempengaruhi Besarnya Piutang
Piutang merupakan aktiva yang penting dalam perusahaan dan dapat menjadi bagian yang besar dari likuiditas perusahaan. Besar kecilnya piutang dipengaruhi oleh beberapa faktor. Faktor-faktor tersebut diantaranya adalah seperti yang dikemukakan oleh, Bambang Riyanto (2001:85-87) sebagai berikut : a. Volume Penjualan Kredit
Makin besar proporsi penjualan kredit dari keseluruhan penjualan memperbesar jumlah investasi dalam piutang. Dengan makin besarnya volume penjualan kredit setiap tahunnya bahwa perusahaan itu harus menyediakan investasi yang lebih besar lagi dalam piutang. Makin besarnya jumlah piutang berarti makin besarnya resiko, tetapi bersamaan dengan iu juga memperbesar profitability.
28
b. Syarat Pembayaran Penjualan Kredit
Syarat pembayaran penjualan kredit dapat bersifat ketat atau lunak.
Apabila perusahaan menetapkan syarat pembayaran yang ketat berarti bahwa perusahaan lebih mengutamakan keselamatan kredit daripada pertimbangan profitabilitas. Syarat yang ketat misalnmya dalam bentuk batas waktu pembayaran yang pendek, pembebanan bunga yang berat pada pembayaran piutang yang terlambat.
c. Ketentuan Tentang Pembatasan Kredit
Dalam penjualan kredit perusahaan dapat menetapkan batas maksimal atau plafond bagi kredit yang diberikan kepada para langganannya. Makin tinggi plafond yang ditetapkan bagi masing-masing langganan berarti makin besar pula dana yang diinvestasikan dalam piutang. Sebaliknya, jika batas maksimal plafond lebih rendah, maka jumlah piutang pun akan lebih kecil.
d. Kebijaksanaan Dalam Mengumpulkan Piutang
Perusahaan dapat menjalankan kebijaksanaan dalam pengumpulan piutang secara aktif atau pasif. Perusahaan yang menjalankan kebijaksanaan secara aktif, maka perusahaan harus mengeluarkan uang yang lebih besar untuk membiayai aktivitas pengumpulan piutang, tetapi dengan menggunakan cara ini, maka piutang yang ada akan lebih cepat tertagih, sehingga akan lebih memperkecil jumlah piutang perusahaan. Sebaliknya, jika perusahaan menggunakan kebijaksanaan secara pasif, maka pengumpulan piutang akan lebih lama, sehingga jumlah piutang perusahaan akan lebih besar.
e. Kebiasaan Membayar Dari Para Langganan
Kebiasaan para langganan untuk membayar dalam periode cash discount akan mengakibatkan jumlah piutang lebih kecil, sedangkan langganan
membayar periode setelah cash discount akan mengakibatkan jumlah piutang lebih besar karena jumlah dana yang tertanam dalam piutang lebih lama untuk menjadi kas.
L.Perputaran Piutang
Kelancaran penerimaan piutang dan pengukuran baik tidaknya investasi dalam piutang dapat diketahui dari tingkat perputarannya. Perputaran piutang adalah masa-masa penerimaan piutang dari suatu perusahaan selama periode tertentu. Piutang yang terdapat dalam perusahaan akan selalu dalam keadaan berputar. Perputaran piutang akan menunjukkan berapa kali piutang yang timbul sampai piutang tersebut dapat tertagih kembali ke dalam kas perusahaan.
Definisi perputaran piutang dikemukakan oleh beberapa ahli berikut ini :
Menurut S.Munawir (2002:75) memberikan keterangan bahwa posisi piutang dan taksiran waktu pengumpulannya dapat dinilai dengan menghitung tingkat perputaran piutang tersebut (turn over receivable), yaitu dengan membagi total penjualan kredit (netto) dengan piutang rata-rata.
Sedangkan menurut Bambang Riyanto (2001:90) menyatakan bahwa tingkat perputaran piutang (receivable turn over) dapat diketahui dengan membagi jumlah credit sales selama periode tertentu dengan jumlah rata-rata piutang (average receivable)
Dari pengertian yang telah diuraikan diatas, dapat disimpulkan bahwa perputaran piutang terdiri dari dua variabel yaitu total penjualan kredit dan rata- rata piutang.
30
M.Resiko Kerugian Piutang
Setiap usaha yang dilakukan untuk mencapai suatu tujuan akan mengandung resiko yang tidak dapat dihindari. Dalam hal ini resiko hanya bisa dikendalikan agar berada dalam batas yang wajar. Resiko yang timbul karena transaksi penjualan secara kredit disebut resiko kerugian piutang.
Menurut S.Munawir berpendapat bahwa : Semakin besar day’s receivable suatu perusahaan semakin besar pula resiko kemungkinan tidak tertagihnya piutang. Dan kalau perusahaan tidak membuat cadangan terhadap kemungkinan kerugia yang timbul karena tidak tertagihnya piutang (allowance for bad debt) berarti perusahaan telah memperhitungkan labanya terlalu bear (overstated) Resiko kerugian piutang terdiri dari beberapa macam yaitu :
a. Resiko tidak dibayarnya seluruh tagihan (Piutang)
Resiko ini terjadi jika jumlah piutang tidak dapat direalisasikan sama sekali. Hal ini bisa disebabkan oleh beberapa faktor, misalnya karena seleksi yang kurang baik dalam memilih langganan sehingga perusahaan memberikan kredit kepada langganan yang tidak potensial dalam membayar tagihan, juga dapat terjadi adanya stabilitas ekonomi dan kondisi negara yang tidak menentu sehingga piutang tidak dapat dikembalikan
b. Resiko tidak dibayarnya sebagian piutang
Hal ini akan mengurangi pendapatan perusahaan, bahkan bisa menimbulkan kerugian bila jumlah piutang yang diterima kurang dari harga pokok barang yang dijual secara kredit.
c. Resiko keterlambatan pelunasan piutang
Hal ini akan menimbulkan adanya tambahan dana atau untuk biaya penagihan. Tambahan dana ini akan menimbulkan biaya yang lebih besar apabila harus dibelanjai oleh pinjaman.
d. Resiko tidak tertanamnya modal dalam piutang
Resiko ini terjadi karena adanya tingkat perputaran piutang yang rendah sehingga akan mengakibatkan jumlah modal kerja yang tertanam dalam piutang semkin besar dan hal ini bisa mengakibatkan adanya modal kerja yang tidak produktif.
N. Penelitian Terdahulu
Hastoni dan Dewi (2009), melakukan penelitian dengan judul Peranan sistem akuntansi penjualan kredit dalam meningkatkan efektivitas pengendalian intern piutang dan penerimaan kas. Studi kasus pada PT Trinunggal komara,Penelitian ini membuktikan sistem informasi akuntansi penjualan kredit mempunyai peranan yang signifikan terhadap peningkatan efektifitas pengendalian intern piutang dan penerimaan kas pada PT trinunggal komara.
Santoso (2003), melakukan penelitian dengan judul Peranan sistem informasi akuntansi dalam meningkatkan efektifitas struktur pengendalian intern piutang dagang Pada PT.Perusahaan Gas Negara (persero) Cabang surabaya, menunjukkan hasi penelitiannya bahwa sistem informasi akuntansi mempunyai peranan yang sangat penting dalam pelaksanaa struktur pengendalian intern piutang dangag. Dimana merupakan salah satu alat bantu manajemen dalam kegiatan operasi perusahaan.
Noviani (2004), melakukan penelitian dengan judul Peran sistem informasi akuntansi penjualan, menunjukkan hasil penelitiannya yaitu sistem
32
informasi akuntansi penjualan berperan penting dalam menunjang efektifitas penjualan tiket to di PT Jasa Marga (persero) Cabang pada Leuni Bandung.
Omposunggu (2002), melakukan penelitian dengan judul Pengaruh penerapan sistem informasi akuntansi terhadap efektifitas pelaksanaan sistem pengendalian intern, penelitiannya membuktikan bahwa sistem informasi secara bersama sama berbengaruh terhadap efektifitas pengendalian intern.
Hutapea (2011), peneltiannya membuktikan pengaruh posistif antara penerapan sistem informasi akuntansi penjualan kredit terhadap pengendalian intern piutang
A. Musliha M (2009), melakukan penelitian dengan judul Analisis sistem pengendalian piutang pada PT. PLN (Persero) wilayah Sultan Batara Cab.
Makassar, dengan penelitiannya yaitu untuk mengetahui efektivitas sistem pengendalian piutang dalam mengurangi jumlah piutang tak tertagih ( Bad debt ) perusahaan sehingga dapat meningkatkan efisiensi penagihan piutang. Musliha juga menggunakan Rasio keuangan yang berhubungan dengan piutang yaitu Rasio Perputaran Piutang(Receivable turn over-RTO), Umur Rata-rata piutang (Average Collection Period), Rasio tunggakan, dan Rasio Penagihan. Hasil dari penelitian Musliha tersebut menunjukkan bahwa sudah optimal dalam menerapkan sistem pengendalian piutang untuk mengurangi jumlah piutang yang tidak tertagih.
Wulan sari (2013), denagn judul penelitiannya Sistem Informasi akuntansi Penjualan Kredi tpada PT.ACP, penelitiannya membuktikan bahwa sisstem informasi akuntasi membentuk sistem penjualan kredit sudah berjalan dengan baik.
Ria (2009), melakukan penelitian denga judul Analisis Efektivitas Manajemen Piutang pada PT.Unitex,Tbk, Hasil dari penelitian Ria Agustina menunjukkan bahwa pengelolaan piutang kurang baik, tergambar pada hasil analisis rasio keuangan.
Dian (2009), melakukan penelitian dengan judul Analisis Pengendalian Intern Piutang Usaha pada PT. SFI Medan, Hasil peneletiannya menunjukkan bahwa dari unsur-unsur pengendalian intern menurut kerangka kerja COSO, unsur penentuan resiko, dan unsur aktivitas pengendalian kurang efektif, sedangkan unsur lingkuangan pengendalian, unsur informasi dan komunikasi, serta unsur pengawasan atau pemantauan telah efektif.
Ilham (2011), judul penelitiannya Analisis sistem pengendalian dan Efektivitas pengelolaan piutang pada PT. Pelabuhan Indonesia IV (Persero) Cab.
Makassar, Hasil dari penelitian ilham tersebut menunjukkan bahwa kurang optimalnya dan efektif dalam mengelola dan mengendalikan piutang usaha.
34
Tabel 2.1
Penelitian Terdahulu Bentuk Mapping
NO
NAMA PENELITI AN
JUDUL PENELITIAN
VARIABEL PENELITIAN
HASIL PENELITIAN
1. Hastoni dan Dewi susanti Aprilisabat h (2009)
Peranan sistem akuntansi penjualan kredit dalam meningkatkan efektivitas pengendalian intern piutang dan
penerimaan kas.Studi kasus pada PT Trinunggal komara
Accounting Infotmation system,Credit selling ; Internal kontrol
Penelitian
membuktikan sistem informasi akuntansi penjualan kredit mempunyai peranan yang signifikan terhadap peningkatan efektifitas
pengendalian intern
piutang dan
penerimaan kas pada PT Trimunggal Komara
2. Santoso (2003)
Peranan sistem informasi akuntansi dalam
meningkatkan efektifitas struktur pengendalian intern piutang dagang Pada PT.Perusahaa n Gas Negara (persero) Cabang surabaya
Sistem Informasi Akuntansi piutang, penjualan
Hasil penelitiannya Membuktikan bahwa sistem informasi akuntansi mempunyai peranan yang sangat penting dalam pelaksanaan struktur pengendalian intern piutang dagang.
3. Noviani (2004)
Peran sistem informasi akuntansi penjualan
Sistem informasi akuntansi pengendalian intern
Hasil penelitian membuktikan bahwa
sistem informasi Akuntansi
4. Omposun ggu (2002)
Pengaruh penerapan sistem informasi akuntansi terhadap efektifitas pelaksanaan sistem
pengendalian intern
Sistem informasi akuntansi dan sistem
pengendalian intern
Berdasarkan hasil penelitian bahwa sistem informasi akuntansi secara
bersama sama
berpengaruh terhadap efektifitas
pelaksanaan pengendalian intern 5. Hutapea
(2011)
Pengaruh penerapan sistem informasi penjualan kredit terhadap efektifitas pengedalian intern piutang
Sistem informasi Akuntansi, penjualan kredit dan efektifitas pengendalian intern piutang
Hasil penelitian menunjukkan
terhadap pengaruh posistif antara penerapan sistem informasi akuntansi penjualan kredit terhadap
pengendalian intern piutang
6. A.Musliha M. (2009)
Analisis sistem pengendalian piutang pada
PT. PLN
(Persero) wilayah Sultan Batara Cab.
Makassar
RTO, ACP, Rasio
Tunggakan, Rasio Penagihan
Bahwa sudah optimal dalam menerapkan sistem pengendalian piutang untuk
36
mengurangi jumlah piutang yang tidak tertagih.
7. Wulan sari (2013)
Sistem Informasi akuntansi Penjualan Kredit pada PT.
ACP
Membahas mengenai sistem informasi akuntansi penjualan pada perusahaan
1. Prosedur yang membentuk sistem penjualan kredit sudah berjalan dengan baik
2. dokumen yang digunakan sudah cukup memadai 3. fungsi yang
terkait telahterpisah sesuai
dengan otorisasi 4. unsur
pengendalian yang sehat 8. Ria
Agustina (2009)
Analisis Efektivitas Manajemen Piutang pada PT.Unitex,Tbk
Rasio Keuangan, Analisis
Horizontal dan Vertikal,
Analisis Deskripsi, Analisis umur Piutang (ACP)
Bahwa pengelolaan piutang kurang baik, tergambar pada hasil analisis rasio keuangan.
9. Dian Hartati
Analisis Pengendalian
Uji kualitatif terhadap
Bahwa unsur
(2009) Intern Piutang Usaha pada
PT. SFI
Medan
pengendalian intern piutang usaha.
pengendalian intern aktivitas pengendalian kurang efektif, sedangkan unsur lingkungan
pengendalian, informasi,komunikasi,
serta unsur
pengawasan telah efektif.
10. Ilham (2011)
Analisis sistem pengendalian dan Efektivitas pengelolaan piutang pada PT. Pelabuhan Indonesia IV (Persero) Cab.
Makassar
RTO, ACP, Rasio
Tunggakan, Rasio Penagihan
Bahwa kurang
optimalnya dan efektif dalam mengelola dan mengendalikan
piutang usaha.
38
O. Kerangka Konsep
Penjualan merupakan proses pertukaran barang atau jasa antara penjual dengan pembeli dimana pihak penjual adalah pihak yang mempunyai barang atau jasa yang akan di jual dan pihak pembeli adalah pihak yang mempunyai keinginan dan kebutuhan akan barang atau jasa tersebut. Penjualan merupakan faktor terpenting dalam pemasaran melalui penjualan produk-produk yang dikeluarkan perusahaan dipasarkan konsumen. Keberhasilan dari penjual sangat menentukan tumbuh dan berkembangnya suatu perusahaan. Ada dua sistem penjualan tersebut perusahaan dapat melihat peringkat penjualan sebagai indikator untuk menentukan sistem penjualan kredit ada suatu standar tertulis yang diterapkan dan di berlakukan oleh suatu lembaga untuk jangka waktu tertuntu agar tujuan yang diharapkan oleh lembaga tersebut dapat tercapai.
Untuk lebih jelasnya akan diuraikan mengenai kerangka pikir sebagai acuan dalam penelitian ini.
a .Gambar 2.2 Kerangka Konsep
PT. Wahana Megahputra Divisi Nissan
Sistem Penjualan
Piutang Usaha
Analisis Umur Piutang
Hasil
P. Hipotesis
Adapun hipotesis yang diajukan berkaitan dengan masalah pokok yang diteliti adalah. Diduga perlakuan dan pencatatan hasil perhitungan analisis umur piutang sangat berpengaruh terhadap besarnya penentu linear ( Callection period)pada PT. Wahana Megahputra Divisi Nissan.
40 BAB III
METODE PENELETIAN
A. Tempat dan Waktu Penelitian
Penelitian ini di laksanakan di PT.Wahana Megahputra Divisi Nissan yang terletak di Jln. A.P Pettarani No 114 Makassar, Pelaksanaan penelitian ini berlangsung selama 2 bulan.
B. Variabel dan Desain Penelitian
1. Variabel penelitian
Variabel dalam penelitian ini adalah sistem penjualan kredit Dan Analisis Umur Piutang pada PT. Wahana Megahputra Divisi Nissan
2. Desain Penelitian
Pelaksanaan penelitian ini di lakukan di PT.Wahana Megahputra Divisi Nissan yang merupakan objek dari penelitian ini guna memperoleh data yang di butuhkan berupa data kompratif, yaitu jenis penelitian yang digunakan untuk membandingkanantara dua kelompok atau lebih dari suatu variabel tertentu.
C. Metode Pengumpulan Data
1. Observasi
Dalam hal ini penulis melakukan pengamatan langsung terhadap
kantor PT. Wahana Megahputra Divisi Nissan.
2. Dokumentasi
Yaitu mengumpulkan data yang bersumber dari perusahaan maupun dari sumber lainnya (pustaka) agar dapat mempelajari teori-teori yang berkaitan dengan penelitian.
D. Jenis dan Sumber Data
Sumber data yang digunakan dalam penelitian ini menggunakan data sekunder. Data sekunder yaitu data yang di peroleh dari dokumen-dokumen dari perusahaan serta berbagai sumber lain yang berhubungan dengan masalah penelitian sebagai sumber informasi.
E. Populasi dan sampel
1. Populasi
Populasi dalam penelitian ini adalah sistem penjualan pada PT Wahana Megahputra Divisi Nissandan Analisis Umur Piutang.
2. Sampel
Menurut Sugiyono (2010:118) sampel adalah sebagian dari jumlah dan karakteristik yang dimiliki oleh populasi yang diteliti.Oleh karena itu sampel dalam penelitian ini adalah pada bagian penjualan dari data penjualan yang akan diteliti.
F. Metode Analisis Data
Penelitian ini merupakan penelitian di mana dalam menganalisis data penelitian akan menggunakan metode analisis statistik deskriptif.
Statistik deskriptif yaitu statistik yang tingkat pekerjaannya mencakup
cara pengumpulan menyusun mengolah dan menganalisis data angka
42
agar dapat memberikan gambaran yang teratur ringkas dan jelas
mengenai keadaan tertentu sehingga dapat ditarik kesimpulan
.BAB IV
HASIL DAN PEMBAHASAN
A. Sejarah Singkat Perusahaan
Divisi Nissan terbentuk pada bulan februari 2014. Dasar pemikiran untuk pengembangan dalam terutama untuk meningkatkan pelayanan purna jual mobil Nissan, yang sudah mulai sulit diakomodasi oleh satu cabang, maka hal tersebut untuk memudahkan pelayanan customer dan pelayanan booking service. Sebelum Nissan dibuka layanan service bias mencapai 10 hari karena menumpukny amobil customer yang akan disservice. Dan yang terpenting membuka Divisi Nissan adalah memperluas jaringan penjualan mobil Divisi Nissan di Makassar.
B. Struktur Organisasi
Dalam usaha mewujudkan maksud dan tujuan perusahaan, maka diperlukan suatu struktur organisasi yang baik. Struktur organisasi adalah sekelompok orang yang melakukan kegiatan dalam wadah dan cara tertentu untuk mencapai tujuan tertentu pula. Dengan kata lain bahwa organisasia dalah suatu proses yang tersusun dimana orang-orang didalamnya berinteraksi untuk mencapai tujuan dalam kaitannya dengan pelaksanaan tugas.
Salah satu factor yang dapat menunjang tercapainya pekerjaan yang efektif danefisien yaitu diadakannya pembagian tugas wewenang dan tanggung jawab pada masing- masing pegawai.
43
44
Adapun struktur rorganisasi PT. Wahana Megahputra Divisi Nissan.
C. Pembagian Tugas
Adapun tugas dan tanggung jawab pegawai PT. Wahana Megah putra Divisi Nissan, sebagaiberikut:
1. Branch Head ( kepalaCabang):
Segala kegiatan berlangsung pada cabang berada dibawah wewenang kepala cabang. Kepala cabang bertanggung jawab terhadap penjualan unit kendaran, penjualan spare parts, penjualan jasa service dan keadaan kauangan . 2. Human resources development (HRD)
Membereskan bebera petugas dan pelayanan basic yang harus diberikan kepada karyawan yang akurat, pelayanan klaim customer, pelayanan datbase karyawan (data absensi, data karyawan, data cuti, data training, dll) dan pelayanan standard SDM lainnya
3. Sales Head
a) Sales Head (Sales Supervisor)
Sales supervisior bertanggung jawab terhadap pencapaian target penjualan unit kendaraan dan melakukan penawaraan terhadap customer, sales supervisior membentuk grop untuk membantu pencapain target penjualan. Sales supervisiorbertanggung jawab kepada cabang.
b) Sales executive
Sales dalam pelaksanaan tugasnya bertanggung jawab kepada sales supervision. Sales merupakan ujung tombak penjualan kendaraan, sales mempunyai tugas untuk menjualan unit kendaraan sesuai dengan target.
4. FAD Head
Pada PT .Wahana Megahputra Divisi Nissan bertanggung jawab terhadap keluar masuknya uang dan pengelolaan keuangan (cashflow) yang ada pada cabang termasuk keuangan Departemen Service. Dalam pelakasanaan kegiataan di Nissan, kasir juga merangkap sebagai bendahara. Kasir membuat laporan atas persetujuan Kepala administrasi untuk dikirim kepada Accounting pusat secaraperiodic.
Administrasi unit bertanggung jawab terhadap kegiatan yang terjadi beberapa unit, termasuk tentang penjualan unit kendaran dan kegiatan sales.
Administrasi unit juga bertugas mengurus surat surat yang berhubungan dengan kendaraan. Dalam pelaksanaan kegiatannya administrasi unit bertanggung jawab kepada kepala administrasi.
5. Customer Relation Officer (CRO)
CRO adalah solusi yang digunakan oleh perusahaan untuk mengelola hubungan antara perusahaan dengan konsumennya. Pengertian lain mengatakan bahwa sebuah system informasi yang terintegrasi yang digunakan untuk merencanakan, menjadwalkan, dan mengendalikan aktivitas-aktivitas
46
prapenjualan dan pascapenjualan dalam sebuah organisasi. CRO melingkupi semua aspek yang berhubungan dengan calon pelanggan dan pelanggan saat ini, termasuk di dalamnya adalah pusat panggilan (call center), tenaga penjualan (sales force), pemasaran, dukungan teknis (technical support) dan layanan lapangan (field service)