
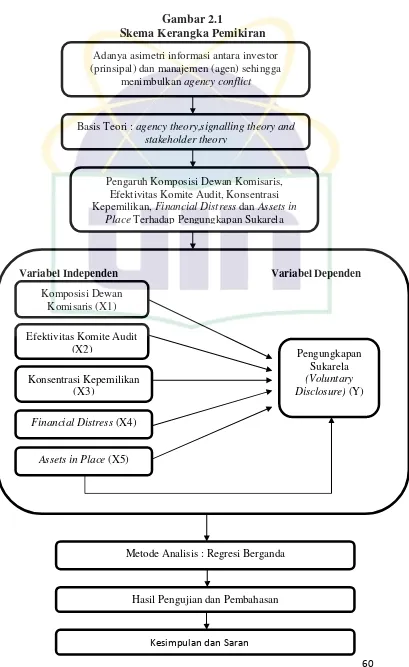
Pengaruh Komposisi Dewan Komisaris, Efektivitas Komite Audit, Konsentrasi Kepemilikan, Financial Distress, dan Assets in Place Terhadap Pengungkapan Sukarela ( Voluntary Disclosure ) Dalam Laporan Tahunan: Studi Empiris pada Perusahaan Perbankan yang Terd
Teks penuh
Gambar

Garis besar
Dokumen terkait
Pengaruh komisaris independen, komite manajemen risiko, reputasi auditor, konsentrasi kepemilikan, dan leverage terhadap pengungkapan Enterprise Risk Management (ERM)
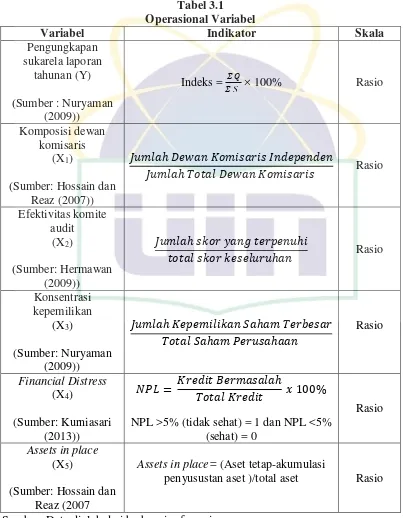
Adapun proksi untuk luas voluntary disclosure adalah dengan menggunakan item pengungkapan sukarela dalam laporan tahunan yang dikembangkan oleh Bambang Suripto
Tujuan dari penelitian ini adalah untuk mengetahui pengaruh independensi, komisaris independen, kepemilikan institusional, kepemilikan manajerial, komite audit dan financial
“PENGARUH DEWAN KOMISARIS, KOMISARIS INDEPENDEN, KOMITE AUDIT, KEPEMILIKAN SAHAM INSTITUSIONAL, KEPEMILIKAN SAHAM TERKONSENTRASI, UKURAN PERUSAHAAN DAN GOVERNANCE
Good corporate governance mempunyai beberapa indikator yang dipakai dalam penelitian ini yaitu ukuran dewan komisaris, kepemilikan manajerial, kualitas auditor, komite audit,
Penelitian ini bertujuan untuk menguji dan menganalisis pengaruh ukuran perusahaan, financial distress, kepemilikan manajerial, komposisi dewan komisaris , tax
Namun hasil penelitian ini tidak mendukung hipotesis, dimana tata kelola perusahaan melalui ukuran direktur, ukuran komisaris, dan kepemilikan asing, manajerial dan institusional,
151 FAKTOR-FAKTOR YANG MEMPENGARUHI PENGUNGKAPAN SUKARELA PADA LAPORAN TAHUNAN SEKTOR PERBANKAN DI BURSA EFEK INDONESIA FACTORS AFFECTING THE VOLUNTARY DISCLOSURE ANNUAL REPORT
