
Penerapan Akuntansi Perbankan Syariah Untuk Produk Pembiayaan Murabahah Berdasarkan PSAK No.102 Studi Kasus Pada PT. Bank Muamalat Indonesia Tbk
Teks penuh
Gambar
Dokumen terkait
Peneliti hanya ingin memberi saran agar ditiadakannya pemberian surat kuasa kepada nasabah dalam proses realisasi pembiayaan murabahah yang diidentifikasi dapat terjadi
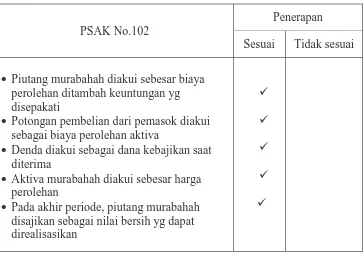
Dalam pengakuan dan pencatatan piutang murabahah sebesar biaya perolehan aktiva murabahah ditambah keuntungan yang disepakati, dan awal pengadaan barang BMT tidak menjurnal
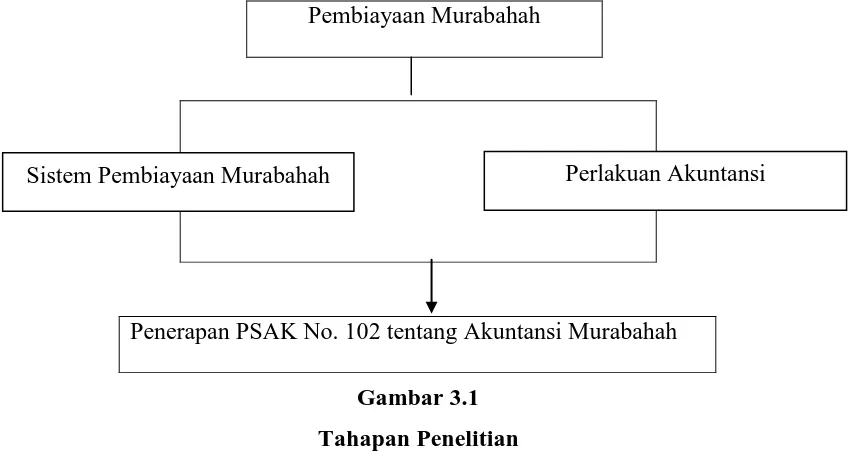
Perlakuan Akuntansi Murabahah pada Bank Pembiayaan Rakyat Syariah (BPRS) Bandar Lampung yang sesuai dengan PSAK 102. Setelah mengamati bagaimana perlakuan akuntansi
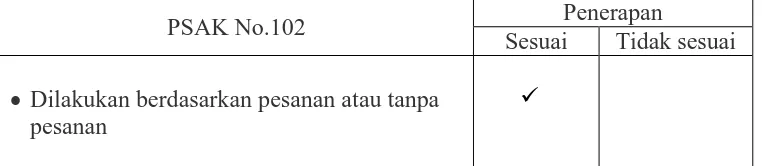
Pada penelitian yang berjudul Analisa PSAK 102 pada Akuntansi Pembiayaan Murabahah di BMI Cabang Pekalongan yang dilakukan oleh penulis adalah dengan cara membandingkan
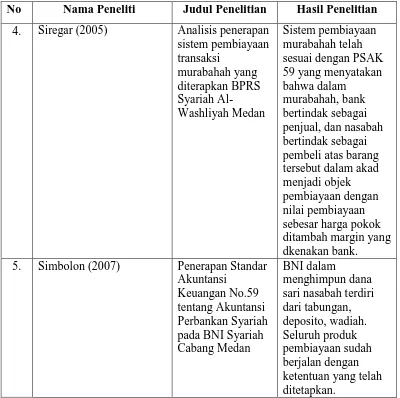
“Penerapan Standar Akuntansi Keuangan No.59 Tentang Akuntansi Perbankan Syariah pada BNI Syariah Cabang Medan” , Fakultas Ekonomi, Jurusan Akuntansi, Medan. Bank Dan Lembaga
Potongan pembelian tersebut karena terkait dengan transaksi murabahah, maka seharusnya dilakukan pengakuan atas potongan murabahah sebesar angsuran margin yang tidak perlu
Perlakuan Akuntansi Pembiayaan Murabahah dalam PSAK 102 (Revisi 2013), adalah mencatat pengakuan dan pengukuran aset murabahah, piutang murabahah, diskon pembelian,
Bank Sulselbar Cabang Syariah Makassar mengakui dan mengukur perolehan aset murabahah sebagai berikut : 11/7 2016 Persediaan Murabahah Rp 100.000.000 Rekening Supplier Rp100.000.000
