
PENGARUH PENGENDALIAN INTERNAL DAN INTERNAL AUDIT TERHADAP PENCEGAHAN KECURANGAN (Studi Kasus pada CV. Agung Mas Motor Kota Sukabumi)
Teks penuh
Gambar
Dokumen terkait
Dengan mendorong fungsi-fungsi audit internal dengan lebih baik, maka perusahaan dapat menekan kesempatan terjadinya tindak kecurangan yang dilakukan oleh karyawan,
Agar pencegahan kecurangan tersebut dapat berjalan dengan baik dan efektif, maka dibutuhkan suatu alat pengendalian yaitu adanya pelaksanaan audit internal, yaitu suatu fungsi yang
Menjawab identifikasi masalah mengenai pengaruh Internal Audit terhadap pencegahan dan pendeteksian kecurangan, maka berdasarkan hasil penelitian pada PT. Pelaksanaan Internal
Gusnardi, 2009, Pengaruh Peran Komite Audit, Pengendalian Internal, Audit Internal dan Pelaksanaan Tata Kelola Perusahaan Terhadap Pencegahan Kecurangan Akuntansi,
Dengan adanya audit internal dan pengendalian internal dapat : 1 Mendeteksi potensi fraud karena audit internal dapat menemukan kelemahan dalam sistem pengendalian internal yang mungkin
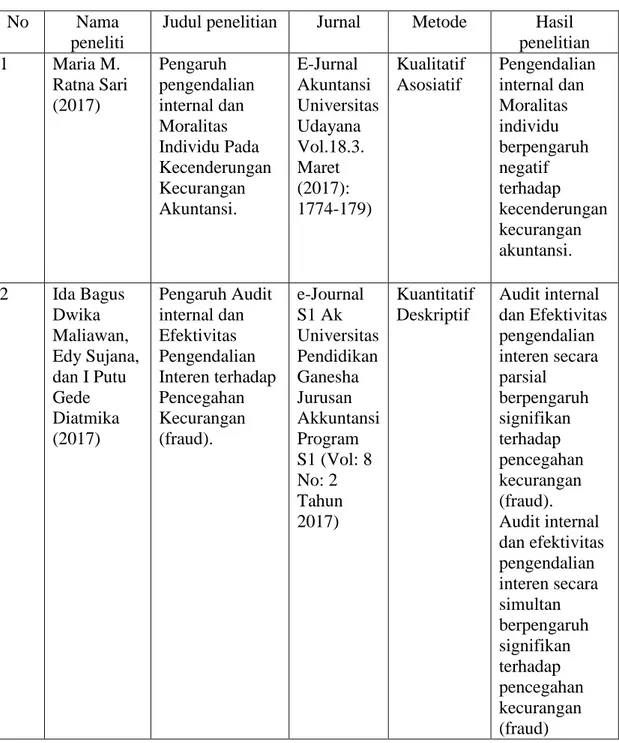
DAFTAR TABEL Tabel 2.2 Penelitian Terdahulu Tabel 3.1 Desain Penelitian Tabel 3.3 Waktu Penelitian Tabel 4.2.1 Peran Internal Audit Dalam Rangka Mencegah Terjadinya Kecurangan Fraud
Persentase hasil survei mengenai tindakan kecurangan menunjukkan bahwa penting bagi perusahaan atau organisasi untuk melakukan evaluasi atas kontrol atau pengendalian internal supaya
Penelitian ini menganalisis peran audit internal dalam mencegah dan mendeteksi kecurangan akuntansi (fraud) dalam sebuah
