
Metode Pajak Penghasilan 21 terhadap
Teks penuh
Gambar
Dokumen terkait
Koreksi negatif adalah koreksi fiskal akibat adanya penambahan biaya yang telah diakui dalam laporan laba rugi komersial menjadi semakin besar atau yang
Pajak Penghasilan Pasal 21 adalah pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, dan pembayaran lain dengan nama dan dalam bentuk apapun sehubungan
Kriteria Gaji Pokok Tunjangan Jumlah Penghasilan Teratur Sebulan Jumlah Penghasilan Teratur Setahun THR penghasilan tidak teratur berupa bonus Penghasilan bruto setahun Biaya Jabatan
Untuk guru yang sekarang, yang sudah ada, ini kita lihat ada yang sebentar lagi pensiun dan sebagainya, kalau dana di situ kita hitung bahwa untuk sertifikasi dan peningkatan
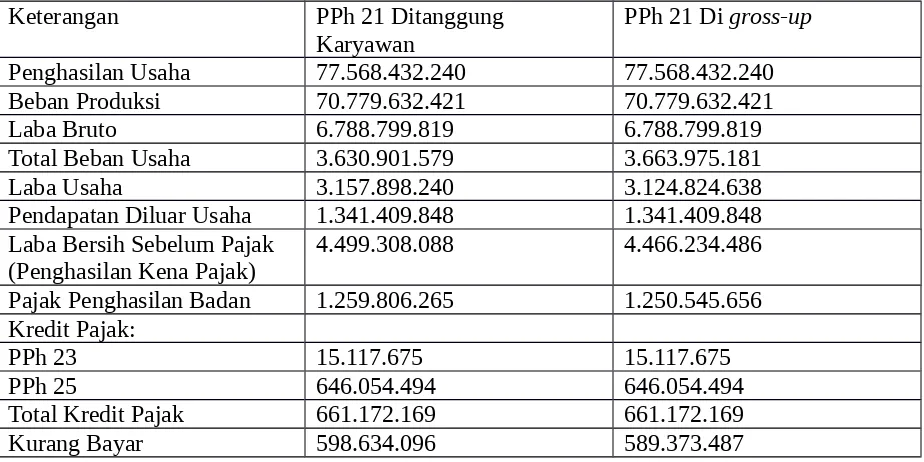
Metode gross up ini apabila digunakan oleh perusahaan, maka pengeluaran untuk gaji dan tunjangan pajak tersebut dapat dibiayakan secara komersial maupun fiskal, sehingga
Beban gaji PT Tiara Insani Persada yang terdiri dari gaji pokok, uang lembur dan THR ini merupakan tambahan ekonomis yang diterima karyawan dan dapat dipakai untuk
Beban penyusutan menurut komersial sebesar Rp 197.323.566 sedangkan beban penyusutan menurut fiskal sebesar Rp 169.967.624 selisih dari kedua perhitungan tersebut
Analisis Penerapan Rekonsiliasi Fiskal Terhadap Laporan Laba Rugi Komersial Untuk Menghitung Pajak Penghasilan Badan (Studi Kasus PT. Laju Abadi).. Penelitian ini
