
STANDAR PROFESIONAL AKUNTAN PUBLIK DAN KODE ETIK AKUNTAN INDONESIA
Teks penuh
Gambar
Dokumen terkait
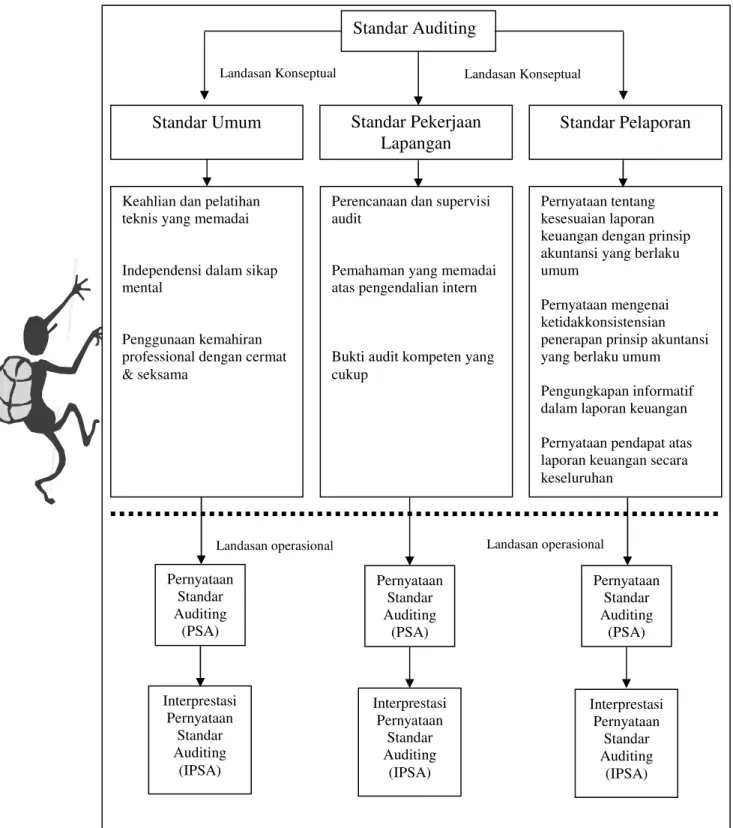
Audit harus dilaksanakan oleh seseorang atau lebih yang memiliki keahlian dan pelatihan teknis yagn cukup sebagai auditor. Kompetensi seorang auditor tidak hanya ditentukan
Pujaningrum, Intan (2012) Analisis Faktor- Faktor Yang Mempengaruhi Tingkat Penerimaan Auditor Atas Penyimpangan Perilaku Dalam Audit (Studi Empiris pada Kantor Akuntan
Dalam Standar umum pertama APIP disebutkan bahwa audit harus dilaksanakan oleh seseorang atau lebih yang memiliki keahlian dan pelatihan teknis yang cukup sebagai
Saat auditor mengetahui laporan keuangan yang sedang di audit ada unsur maksiat, maka auditor berdosa juga atas pekerjaan auditornya, misal ketika auditor
290.201 Ketika KAP atau Jaringan KAP diminta untuk memberikan jasa advokasi bagi klien audit laporan keuangan dalam menyelesaikan suatu perselisihan atau litigasi
a) Dalam melakukan proses audit aditor harus mempunyai keahlian dan pengetahuan yang cukup. b) Auditor harus mampu mempertahankan semua hal yang berkaitan dengan
Undang Undang dan Peraturan lain yang tidak memiliki dampak langsung terhadap penentuan jumlah dan pengungkapan yang material dalam laporan keuangan organisasi tempatnya bekerja,
290.201 Ketika KAP atau Jaringan KAP diminta untuk memberikan jasa advokasi bagi klien audit laporan keuangan dalam menyelesaikan suatu perselisihan atau litigasi yang melibatkan
