
BAB II TINJAUAN PUSTAKA 2.1 Tinjauan Teoritis 2.1.1 Laporan Keuangan - Analisis Pengaruh Ukuran Perusahaan, Profitabilitas, Financial Leverage, dan Kebijakan Dividen terhadap Praktik Perataan Laba pada Perusahaan Property & Real Estate yang Terdaftar di B
Teks penuh
Gambar
Dokumen terkait
Berdasarkan hasil pengujian yang dilakukan diperoleh bahwa variabel financial leverage berpengaruh positif terhadap perataan laba dan corporate governance
Tujuan dari penelitian ini adalah untuk mengetahui pengaruh profitabilitas, leverage dan ukuran perusahaan berpengaruh terhadap praktek perataan laba pada Perusahaan
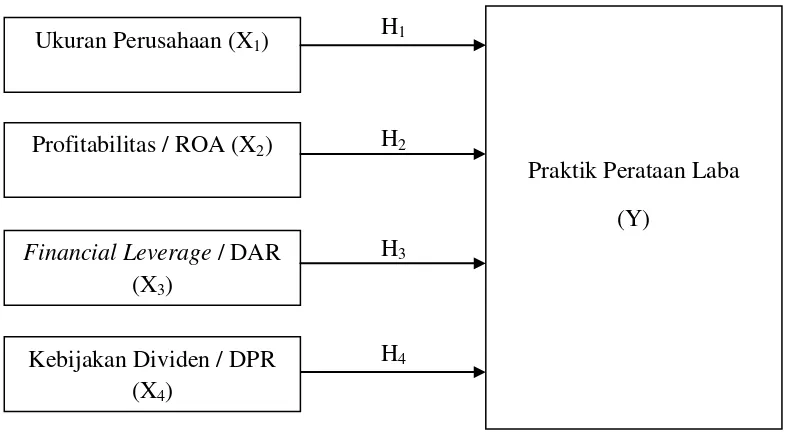
Penelitian ini bertujuan untuk menganalisis pengaruh ukuran perusahaan, profitabilitas, financial leverage, dan dividend payout ratio terhadap praktik perataan laba pada
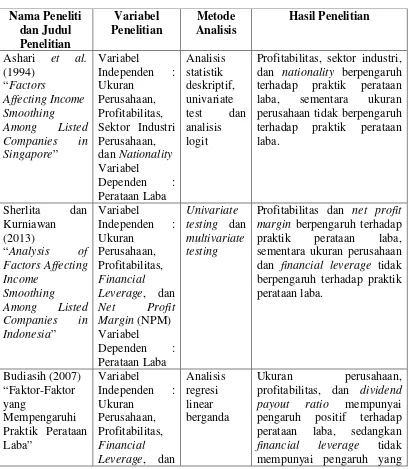
Budiasih Faktor-faktor yang Mempengaruhi Praktik Perataan Laba Variabel independen: ukuran perusahaan, profitabilitas, financial leverage, dan dividen payout ratio
Hasil penelitian menunjukan bahwa variabel independen yaitu Profitabilitas tidak berpengaruh signifikan terhadap Perataan Laba pada perusahaan sektor industri dasar dan
Penelitian yang dilakukan oleh Ashari, dkk (1994) membuktikan bahwa profitabilitas merupakan faktor yang berpengaruh terhadap praktik perataan laba, perusahaan dengan
Tujuan dari penelitian ini adalah untuk mengetahui pengaruh profitabilitas, leverage dan ukuran perusahaan berpengaruh terhadap praktek perataan laba pada Perusahaan
Hasil penelitian menunjukan bahwa return on asset dan financial leverage yang diproksikan dengan debt to equity ratio berpengaruh negatif signifikan terhadap perataan laba sedangkan,
