
PENGARUH INSENTIF EKSEKUTIF, CORPORATE RISK DAN CORPORATE GOVERNANCE PADA TAX AVOIDANCE
Teks penuh
Gambar
Dokumen terkait
Hasil penelitian ini menunjukkan bahwa karakter eksekutif berpengaruh secara signifikan terhadap tax avoidance , sedangkan karakteristik perusahaan, kepemilikan keluarga dan
Maharani dan Suardana (2014) menyebutkan bahwa komite audit memiliki pengaruh negatif terhadap tax avoidance, ini di dukung oleh penelitian dari Annisa dan Kurniasih
sedangkan eksekutif yang memiliki karakter risk averse adalah eksekutif yang cenderung tidak menyukai resiko sehingga kurang berani dalam mengambil keputusan bisnis. Dalam
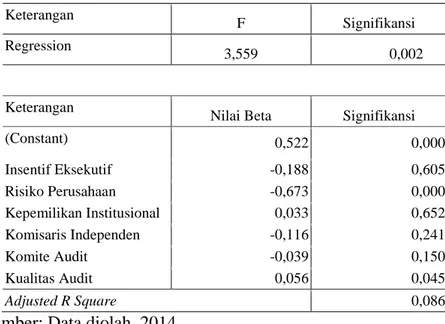
Berdasarkan hasil analisis data dapat disimpulkan bahwa (1) karakter eksekutif berpengaruh signifikan positif terhadap tax avoidance, (2) kualitas audit tidak memiliki
Jadi dapat disimpulkan bahwa variabel yang berpengaruh negatif terhadap tax avoidance adalah proporsi dewan komisaris independen, kualitas audit, komite audit, dan
sedangkan eksekutif yang memiliki karakter risk averse adalah eksekutif yang cenderung tidak menyukai resiko sehingga kurang berani dalam mengambil keputusan bisnis. Dalam
Dalam penelitian ini menguji pengaruh yang signifikan secara parsial antara komite audit, kualitas audit, dewan komisaris independen, kompensasi eksekutif,
Uji T Gambar 12 Hasil Uji T Berdasarkan hasil pada table 13 dapat dilihat pengaruh dari masing- masing variabel independen secara parsial individu diukur dengan menggunakanuji
