
8 BAB II TINJAUAN PUSTAKA 2.1 Teori keagenan (Agency Theory)
Teks penuh
Gambar
Dokumen terkait
Menurut Santoso dan Salim (2012), kepemilikan institusional berpengaruh positif terhadap perataan laba karena hubungannya dengan fungsi monitor, investor
yang Mempengaruhi Pengungkapan Manajemen Risiko Varibael independen : Struktur kepemilikan publik, Tingkat Leverage, Tingkat Profitabilitas, Jenis Industri dan Ukuran
bahwa dewan komisaris tidak berpengaruh terhadap financial distress, kepemilikan manajerial tidak berpengaruh terhadap financial distress, kepemilikan institusional
sampel: perusahaan Profitabilitas dan ukuran perusahaan tidak berpengaruh signifikan terhadap struktur modal, struktur aktiva dan tidak dan pertumbuhan penjualan
Dengan adanya kepemilikan manajerial yang besar dan meningkat dalam sebuah perusahaan maka akan lebih efektif untuk memonitoring aktivitas perusahaan dan akan mendorong
Tetapi secara parsial variabel CAR, NPL berpengaruh positif tetapi tidak signifikan terhadap ROA sedangkan untuk variabel BOPO, LDR berpengaruh negatif tetapi tidak
Independensi, komite audit, kualitas audit, manajemen laba berpengaruh signifikan terhadap integritas laporan keuangan, sedangkan komisaris independen, kepemilikan manajerial,
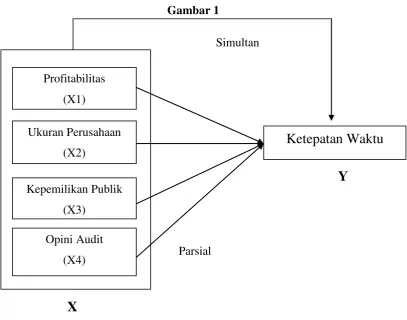
Rini Dwiyanti, menunjukkan bahwa profitabilitas dan struktur kepemilikan secara signifikan berpengaruh pada ketepatan waktu pelaporan keuangan perusahaan, sedangkan
