
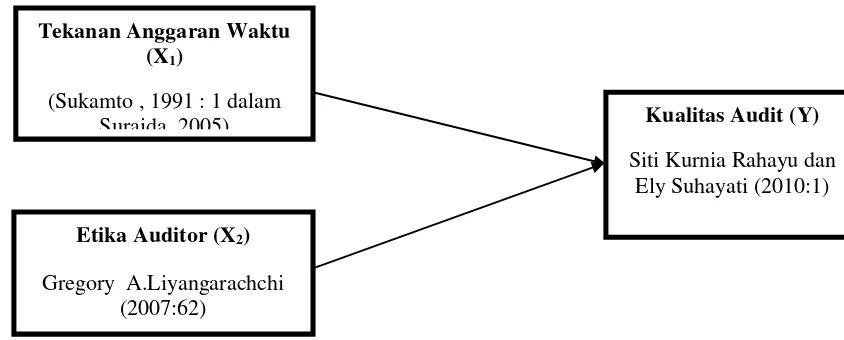
Pengaruh Tekanan Anggaran Waktu dan Etika Auditor terhadap Kualitas Audit (Studi Kasus pada Kantor Akuntan Publik di Wilayah Bandung)
Teks penuh
Gambar
Dokumen terkait
Penelitian ini memiliki tujuan yaitu mengetahui pengaruh kompetensi, indepedensi, pengalaman kerja, akuntabilitas, tekanan anggaran waktu dan etika auditor
Penelitian ini diharapkan bermanfaat bagi Kantor Akuntan Publik khususnya bagi para auditor untuk mengetahui seberapa besar pengaruh tekanan anggaran waktu dan kompleksitas auditor
Untuk menguji hipotesis dengan uji statistik mengenai pengaruh objektivitas, pengalaman dan tekanan anggaran waktu terhadap kualitas audit auditor BPK RI
Ini berarti bahwa tekanan anggaran waktu (time budget pressure), kompleksitas tugas dan reputasi auditor berpengaruh secara positif dan signifikan terhadap fee
Penelitian ini bertujuan untuk (1) menguji pengaruh kompetensi, independensi, pengalaman dan etika auditor secara simultan terhadap kualitas audit, (2) menguji pengaruh
Masalah yang diteliti dalam skripsi ini adalah pengaruh etika auditor dan kompleksitas tugas terhadap kualitas audit pada 9 Kantor Akuntan Publik (KAP) yang ada
Penelitian ini bertujuan untuk (1) menguji pengaruh kompetensi, independensi, pengalaman dan etika auditor secara simultan terhadap kualitas audit, (2) menguji pengaruh
Atas dasar pemikiran tersebut dan pentinganya kompetensi, independensi, dan etika auditor dalam mendukung kualitas audit, maka mendorong penulis untuk melakukan penelitian dengan judul
