
EVALUASI PENENTUAN HARGA POKOK PRODUKSI DENGAN JOB ORDER COSTING PADA PT. ISKANDAR INDAH PRINTING TEKSTILE
Teks penuh
Gambar
Dokumen terkait
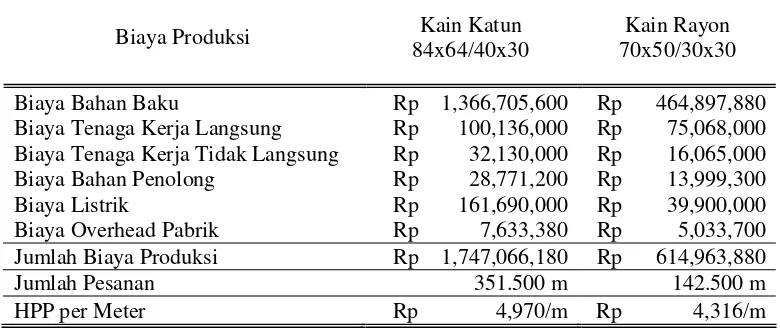
Pengumpulan dan penghitungan biaya produksi baik bahan baku, tenaga kerja langsung, maupun biaya overhead pabrik telah dilakukan secara tepat, sedangkan untuk biaya
Perhitungan Harga Pokok Produksi dengan Menggunakan Metode Harga Pokok Proses Rata-Rata Tertimbang (Weighted Average Cost Method) pada PT Panca Wira Usaha Jawa
Pendekatan full costing adalah metode penentuan harga pokok produksi yang menghitung semua unsur biaya produksi ke dalam harga pokok produksi, yang terdiri dari biaya bahan
Percetakan Konco Dhewe adalah perusahaan yang bergerak dalam bidang percetakan. Dalam penentuan Harga Pokok Produksi atas barang dan jasa yang dihasilkan, perusahaan
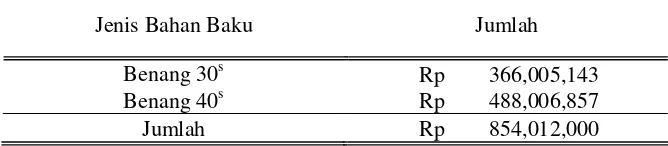
Cara penghitungan bahan baku yang dilakukan oleh PT Iskandar Textile adalah dengan mengalikan jumlah bahan baku yang digunakan dengan harga perolehan bahan baku. Berikut
1) Biaya produksi barang dikumpulkan untuk setiap pesanan sehingga perhitungan total biaya produksi barang dihitung pada saat pesanan selesai. 2) Pengumpulan biaya
Menurut Bustami & Nurlela (2013:49), Harga pokok produksi merupakan kumpulan biaya produksi yang terdiri dari bahan baku langsung, tenaga kerja langsung, dan biaya
Pendekatan full costing adalah metode penentuan harga pokok produksi yang menghitung semua unsur biaya produksi ke dalam harga pokok produksi, yang terdiri dari biaya bahan
