
PENGARUH MEKANISME CORPORATE GOVERNANCE TERHADAP ENVIRONMENTAL DISCLOSURE DI INDONESIA DAN MALAYSIA (Studi Empiris pada Perusahaan Perkebunan yang terdaftar di Bursa Efek Indonesia dan Bursa Efek Malaysia tahun 2013-2015)
Teks penuh
Gambar
Garis besar
Dokumen terkait
Apakah mekanisme corporate governance yang meliputi kepemilikan manajerial, kepemilikan institusional, ukuran dewan komisaris, proporsi dewan komisaris independen dan
Hasil dari penelitian ini menunjukkan bahwa (1) ukuran dewan komisaris mempunyai pengaruh yang negatif signifikan terhadap environmental disclosure (2) proporsi dewan komisaris
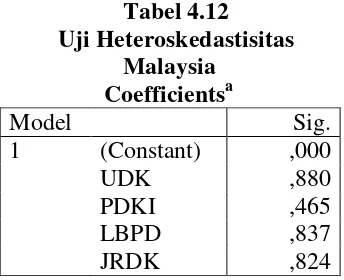
Hasil regresi variabel kepemilikan manajerial, kepemilikan institusional, ukuran dewan komisaris, proporsi komisaris independen dan keberadaan komite audit terhadap
Penelitian ini bertujuan untuk mengetahui apakah mekanisme Good Corporate Governance yang terdiri dari ukuran dewan komisaris, dewan direksi, proporsi komisaris independen dan
Untuk mengetahui pengaruh mekanisme Good Corporate Governance yang terdiri dari ukuran dewan komisaris, dewan direksi, proporsi komisaris independen dan komite audit
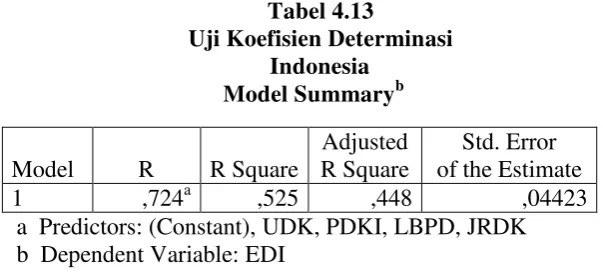
Predictors: (Constant), Kepemilikan Institusional, Ukuran Dewan Komisaris, Proporsi. Dewan Komisaris Independen, Kepemilikan Terkordinasi,
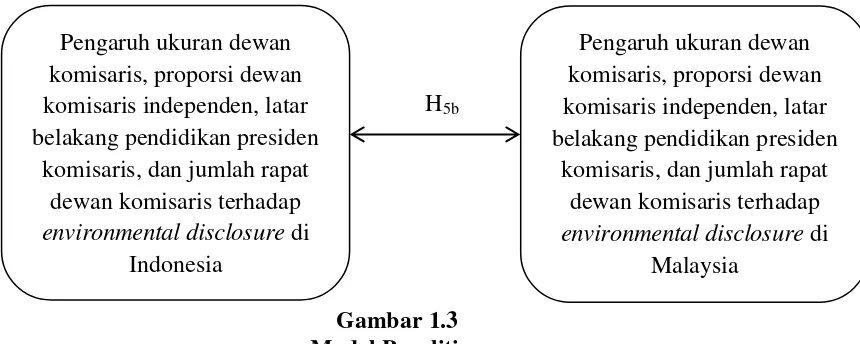
Hasil penelitian menunjukkan bahwa ukuran dewan komisaris, proporsi dewan komisaris independen, latar belakang pendidikan presiden komisaris tidak dapat dibuktikan
institusional, kepemilikan manajerial, proporsi dewan komisaris independen, ukuran dewan komisaris serta keber- adaan komite audit berpengaruh terhadap praktik manajemen laba
