SKRIPSI
ANALISIS PENGARUH PROFITABILITY, CURRENT RATIO, DEBT TO EQUITY RATIO, MARKET TO BOOK VALUE RATIO, CORPORATE TAX,
SALES GROWTH, DAN CASH FLOW TERHADAP DIVIDEND PAYOUT RATIO PERUSAHAAN MANUFAKTUR YANG TERDAFTAR DI BURSA
EFEK INDONESIA PERIODE 2009-2013
OLEH
RIMMA PAULINA SIMATUPANG
110503203
PROGRAM STUDI S1 AKUNTANSI DEPARTEMEN AKUNTANSI FAKULTAS EKONOMI DAN BISNIS UNIVERSITAS SUMATERA UTARA
PERNYATAAN
Saya yang bertanda tangan dibawah ini menyatakan bahwa skripsi saya yang berjudul “Analisis Pengaruh Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow Terhadap Dividend Payout Ratio Perusahaan Manufaktur yang Terdaftar di Bursa Efek Indonesia Periode 2009-2013” adalah benar hasil karya tulis saya sendiri yang sebagai tugas akademik guna menyelesaikan beban akademik pada Fakultas Ekonomi Dan Bisnis Universitas Sumatera Utara.
Data yang saya peroleh dari lembaga dan saya kutip dari hasil karya penulis lain telah mendapatkan izin serta telah dicantumkan sumbernya secara jelas menurut norma dan etika penulisan ilmiah.
Apabila kemudian hari ditemukan adanya kecurangan dan plagiat dalam skripsi saya berikut ini, maka saya bersedia menerima sanksi sesuai dengan peraturan yang berlaku.
Medan, Mei 2015
Yang Membuat Pernyataan
ABSTRAK
Analisis Pengaruh Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow Terhadap Dividend Payout Ratio
Perusahaan Manufaktur yang Terdaftar di Bursa Efek Indonesia Periode 2009-2013
Perusahaan manufaktur merupakan sub industri yang terbesar di Bursa Efek Indonesia. Perusahaan yang terdaftar di Bursa Efek Indonesia merupakan perusahaan korporasi yang kepemilikannya terbagi atas saham. Dividen merupakan return yang diberikan perusahaan kepada para pemegang saham selain capital gain. Dividend Payout Ratio merupakan suatu ukuran yang penting bagi para investor yang ingin berinvestasi. Penelitian ini bertujuan untuk mengetahui apakah variabel Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow berpengaruh secara simultan maupun parsial terhadap variabel dependen Dividend Payout Ratio pada perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia pada Periode 2009 – 2013.
Sejalan dengan tujuan penelitian ini, penelitian ini dilaksanakan dengan menggunakan metode purposive sampling, artinya sampel dalam penelitian ini dipilih berdasarkan kriteria tertentu. Sampel dalam penelitian ini dari tahun 2009-
2013 berjumlah 7 perusahaan. Teknik pengumpulan data berdasarkan pada data sekunder. Dalam penelitian ini, data sekunder diperoleh dari Bursa Efek Indonesia (http://www.idx.co.id) pada tahun 2009-2013.
Hasil dari pengujian hipotesis pertama bahwa Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow secara simultan (uji F) tidak berpengaruh signifikan terhadap Dividend Payout Ratio pada perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia pada Periode 2009 – 2013. Sedangkan Secara Parsial (uji t) variabel Debt to Equity Ratio berpengaruh negatif dan signifikan terhadap Dividend Payout Ratio dan variabel Market to Book Value Ratio berpengaruh positif dan signifikan terhadap Dividend Payout Ratio.
Kata Kunci:
ABSTRACT
Analysis the Influence of Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, and Cash Flow at theManufacturing Companies
Listed on the Indonesia Stock Exchange in Period 2009-2013
The manufacturing companies is the largest industrial sub on Indonesia Stock Exchange. Companies listed on the Indonesia Stock Exchange is a corporation whose ownership is divided into shares. Dividends are given by the companies to shareholders other than capital gains. Dividend payout ratio is an important measure for investors who want to invest . This study aims to determine whether the variable Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, Cash Flow affects simultaneously and partially to the Dividend Payout Ratio at manufacturing companies on the Indonesia Stock Exchange the Period 2009-2013.
In line with the objectives of this study, the research was conducted by using purposive sampling method, meaning that the sample in this study were selected based on specific criteria. The sample in this study from the year 2009-
2013 amounted to 7 companies. Data collection techniques based on secondary data. In this study, the secondary data obtained from the Indonesia Stock Exchange (http://www.bei.co.id) in 2009-2013.
The results of testing the first hypothesis that the Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, Cash Flow simultaneously (F test) does not affect significant for Dividend Payout Ratio at the manufacturing companies on the Indonesia Stock Exchange in period 2009- 2013. While Partial (t test) is found that Debt to Equity Ratio have a significant negative impact on Dividend Payout Ratio and Market to Book Value Ratio have a positive impact on Dividend Payout Ratio .
Keywords:
KATA PENGANTAR
Segala puji bagi Tuhan Yang Maha Kuasa yang telah mengatur dan memberi petunjuk. Puji syukur penulis panjatkan kehadirat-Nya atas limpahan berkat-Nya sehingga penulis dapat menyelesaikan skripsi dengan judul “Analisis Pengaruh Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow Terhadap Dividend Payout Ratio Perusahaan Manufaktur yang Terdaftar di Bursa Efek Indonesia Periode 2009-2013” sebagai salah satu persyaratan untuk memperoleh gelar Sarjana Ekonomi pada Program Studi S1 Akuntansi Universitas Sumatera Utara.
Pada kesempatan ini penulis menyampaikan terimakasih kepada semua pihak yang telah memberikan semangat, motivasi, bantuan dan bimbingan selama masa perkuliahan, yaitu kepada:
1. Bapak Prof. Dr. Azhar Maksum, M.Ec.Acc., Ak., CA., selaku Dekan Fakultas Ekonomi dan Bisnis Universitas Sumatera Utara.
2. Bapak Dr. Syafruddin Ginting Sugihen, MAFIS, Ak., CPA dan Drs. Hotmal Ja’far, MM., Ak., selaku Ketua dan Sekretaris Dapartemen Akuntansi Fakultas Ekonomi dan Bisnis Universitas Sumatera Utara.
4. Ibu Dra. Naleni Indra, M.M., Ak. selaku Dosen Pembimbing, Bapak Drs. Hotmal Jafar, M.M., Ak. selaku Dosen Penguji dan Ibu Yeti Meliany Lubis, S.E., M.Si., Ak. selaku Dosen Pembanding/Penguji 2 penulis yang telah memberikan koreksi dan masukan dalam menyelesaikan skripsi ini.
5. Kedua Orang Tua, Ir. Jonny M. T. Simatupang dan Marnala Simanjuntak yang dengan tulus memberikan kasih sayang, doa, semangat dan motivasi selama ini.
6. Adik-adikku (Lusianna F. Simatupang, Salomo Y. Simatupang, Cinta D. Simatupang, dan Josia I. Simatupang), ompungku (Alm. J. Simatupang, Alm. T. Purba, P. Simanjuntak dan J. Tampubolon, S.Pd.), tulang dan nantulangku (Mindo P. Simanjuntak, S.P., Jheksein M.T. Simanjuntak, S.E., Parmonangan M. Simanjuntak, S.T., Briptu. Pirgok Simanjuntak, Jerni Pinayungan, Alumina Tambunan, dan Verawaty Simbolon, S.T), kemenakan (Gilbert, Gabriel, Maria, Hizkia, dan Elnathan) dan keluarga yang tidak dapat disebutkan yang selalu memberikan semangat dan motivasi serta turut membantu doa.
7. Sahabat dan teman-teman lainnya, Rahma, Febri, Keke yang telah memberikan doa dan semangat, terimakasih atas kebersamaan kita selama ini.
Penulis juga menyadari bahwa dalam menyusun skripsi ini masih banyak kekurangan serta jauh dari sempurna. Oleh karena itu, kritik dan saran yang membangun, sangat penulis harapkan. Harapan penulis, semoga skripsi ini bermanfaat bagi pembaca.
Medan, April 2015 Penulis
DAFTAR ISI
Halaman
PERNYATAAN ... i
ABSTRAK ... ii
ABSTRAC ... iii
KATA PENGANTAR ... iv
DAFTAR ISI ... vi
DAFTAR TABEL ... ix
DAFTAR GAMBAR ... x
DAFTAR LAMPIRAN ... xi
BAB I : PENDAHULUAN 1.1 Latar Belakang ... 1
1.2 Rumusan Masalah ... 9
1.3 Tujuan Penelitian ... 10
1.4 Manfaat Penelitian ... 11
BAB II : TINJAUAN PUSTAKA 2.1 Landasan Teori ... 12
2.1.1 Dividend Payout Ratio ... 12
2.1.2 Kebijakan Dividen ... 13
2.1.3 Profitability ... 14
2.1.4 Current Ratio ... 16
2.1.5 Debt to Equity Ratio ……… ... 17
2.1.6 Market to Book Value ……… ... 17
2.1.7 Corporate Tax ……… ... 18
2.1.8 Cash Flow……… ... 19
2.2 Penelitian Terdahulu ... 21
2.3 Kerangka Konseptual ... 30
2.2.1 Hubungan Return On Assets dan Dividend Payout Ratio ……… ... 31
2.2.2 Hubungan Current Ratio dan Dividend Payout Ratio ……… ... 32
2.2.3 Hubungan Debt to Equity Ratio dan Dividend Payout Ratio ……… ... 32
2.2.4 Hubungan Market to Book Value Ratio dan Dividend Payout Ratio ……… ... 33
2.2.5 Hubungan Corporate Tax dan Dividend Payout Ratio ……… ... 34
2.2.6 Hubungan Sales Growth dan Dividend Payout Ratio ……… ... 35
2.2.7 Hubungan Cash Flow dan Dividend Payout Ratio ……… ... 35
2.4 Hipotesis Penelitian ... 36
BAB III : METODE PENELITIAN 3.1 Penelitian dan Definisi Operasional Variabel ... 38
3.1.1 Variabel Dependen ... 38
3.1.2 Variabel Independen ... 38
3.1.2.1 Profitability (ROA) ... 38
3.1.2.2 Current Ratio (CR) ... 39
3.1.2.3 Debt to Equity Ratio (DER) ... 39
3.1.2.4 Market to Book Value Ratio (MBV) ... 40
3.1.2.5 Corporate Tax (TAX) ... 41
3.1.2.6 Sales Growth (SG) ... 41
3.1.2.7 Cash Flow (FCF) ... 41
3.2 Populasi dan Sampel ... 44
3.2.1 Populasi ... 44
3.2.2 Sampel ... 44
3.3 Jenis dan Sumber Data ... 46
3.4 Metode Pengumpulan Data ... 46
3.5.1 Analisis Regresi Linier Berganda ... 46
3.5.2 Pengujian Asumsi Klasik ... 48
3.5.2.1 Uji Normalitas ... 48
3.5.2.2 Uji Multikolonieritas ... 49
3.5.2.3 Uji Autokorelasi ... 51
3.5.2.4 Uji Heteroskedastisitas ... 53
3.5.3 Pengujian Hipotesis ... 54
3.5.3.1 Analisis Koefisien Determinasi ... 54
3.5.3.2 Pengujian Hipotesis secara Simultan (F)... 55
3.5.3.3 Pengujian Hipotesis secara Parsial ... 56
BAB IV : HASIL PENELITIAN DAN PEMBAHASAN 4.1 Analisis Statistik Deskriptif ... 57
4.2 Uji Asumsi Klasik ... 61
4.2.1 Uji Normalitas ... 62
4.2.2 Uji Multikolonieritas ... 65
4.2.3 Uji Autokorelasi ... 66
4.2.4 Uji Heteroskedastisitas ... 68
4.3 Pengujian Hipotesis ... 69
4.3.1 Analisis Koefisien Determinasi (R2) ... 70
4.3.3 Uji Signifikansi Koefisien Regresi Simultan (Uji F) ... 71
4.3.3 Uji Signifikansi Koefisien Regresi Parsial (Uji t) 73 4.3.3.1 Pengujian Pengaruh Profitability (X1) terhadap Dividend Payout Ratio (Y) 75 4.3.3.2 Pengujian Pengaruh Current Ratio (X2) terhadap Dividend Payout Ratio (Y) ... 76
4.3.3.3 Pengujian Pengaruh Debt to Equity (X3) terhadap Dividend Payout Ratio (Y) ... 77
4.3.3.4 Pengujian Pengaruh Market to Book Value Ratio (X4) terhadap Dividend Payout Ratio (Y)... 78
4.3.3.6 Pengujian Pengaruh Sales Growth (X6) terhadap Dividend Payout Ratio
(Y) ... 80
4.3.3.7 Pengujian Pengaruh Cash Flow (X7) terhadap Dividend Payout Ratio (Y) 81 4.4 Pembahasan Hasil Penelitian ... 82
BAB V : KESIMPULAN DAN SARAN 5.1 Kesimpulan ... 85
5.2 Keterbatasan Penelitian ... 85
5.2 Saran ... 86
DAFTAR PUSTAKA ... 87
DAFTAR TABEL
No. Judul Halaman
2.1 Penelitian Terdahulu ... 21
3.1 Pengukuran Operasional Variabel-Variabel ... 42
3.2 Proses Seleksi Penentuan Jumlah Sampel... 45
3.3 Sampel Penelitian ... 45
3.4 Kriteria Keputusan (Durbin-Watson ) ... 52
4.1 Hasil Analisis Deskriptif Data Perusahaan ... 59
4.2 Uji Normalitas ... 63
4.3 Uji Multikolinieritas ... 66
4.4 Uji Autokorelasi ... 67
4.5 Koefisien Determinasi ... 70
4.6 Uji Signifikansi Koefisien Regresi Simultan (Uji F) ... 71
4.7 Perhitungan Nilai Kritis F dengan Microsoft Excel ... 72
4.8 Uji Signifikansi Koefisien Regresi Parsial (Uji t) ... 73
DAFTAR GAMBAR
No. Judul Halaman
2.1 Bagan Pengaruh Variabel Profitability (ROA), Current Ratio (CR), Debt to Equity Ratio (DER), Market to Book Value Ratio (MBV), Corporate Tax (TAX), Sales Growth (SG), dan Cash Flow (FCF) dengan variable Dividend
Payout Ratio (DPR) ... 30
4.1 Normal Probability Plot Untuk Pengujian Asumsi Normalitas ... 64
4.2 Histogram Untuk Pengujian Asumsi Normalitas ... 64
DAFTAR LAMPIRAN
No. Judul Halaman
1 Jumlah Sampel Penelitian Berdasarkan Kriteria 1,2, dan 3 ... 92
2 Data Variabel Penelitian ... 100
3 Statistik Deskriptif ... 103
4 Uji Normalitas ... 105
5 Uji Multikolinieritas ... 108
6 Uji Autokorelasi ... 110
ABSTRAK
Analisis Pengaruh Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow Terhadap Dividend Payout Ratio
Perusahaan Manufaktur yang Terdaftar di Bursa Efek Indonesia Periode 2009-2013
Perusahaan manufaktur merupakan sub industri yang terbesar di Bursa Efek Indonesia. Perusahaan yang terdaftar di Bursa Efek Indonesia merupakan perusahaan korporasi yang kepemilikannya terbagi atas saham. Dividen merupakan return yang diberikan perusahaan kepada para pemegang saham selain capital gain. Dividend Payout Ratio merupakan suatu ukuran yang penting bagi para investor yang ingin berinvestasi. Penelitian ini bertujuan untuk mengetahui apakah variabel Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow berpengaruh secara simultan maupun parsial terhadap variabel dependen Dividend Payout Ratio pada perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia pada Periode 2009 – 2013.
Sejalan dengan tujuan penelitian ini, penelitian ini dilaksanakan dengan menggunakan metode purposive sampling, artinya sampel dalam penelitian ini dipilih berdasarkan kriteria tertentu. Sampel dalam penelitian ini dari tahun 2009-
2013 berjumlah 7 perusahaan. Teknik pengumpulan data berdasarkan pada data sekunder. Dalam penelitian ini, data sekunder diperoleh dari Bursa Efek Indonesia (http://www.idx.co.id) pada tahun 2009-2013.
Hasil dari pengujian hipotesis pertama bahwa Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow secara simultan (uji F) tidak berpengaruh signifikan terhadap Dividend Payout Ratio pada perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia pada Periode 2009 – 2013. Sedangkan Secara Parsial (uji t) variabel Debt to Equity Ratio berpengaruh negatif dan signifikan terhadap Dividend Payout Ratio dan variabel Market to Book Value Ratio berpengaruh positif dan signifikan terhadap Dividend Payout Ratio.
Kata Kunci:
ABSTRACT
Analysis the Influence of Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, and Cash Flow at theManufacturing Companies
Listed on the Indonesia Stock Exchange in Period 2009-2013
The manufacturing companies is the largest industrial sub on Indonesia Stock Exchange. Companies listed on the Indonesia Stock Exchange is a corporation whose ownership is divided into shares. Dividends are given by the companies to shareholders other than capital gains. Dividend payout ratio is an important measure for investors who want to invest . This study aims to determine whether the variable Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, Cash Flow affects simultaneously and partially to the Dividend Payout Ratio at manufacturing companies on the Indonesia Stock Exchange the Period 2009-2013.
In line with the objectives of this study, the research was conducted by using purposive sampling method, meaning that the sample in this study were selected based on specific criteria. The sample in this study from the year 2009-
2013 amounted to 7 companies. Data collection techniques based on secondary data. In this study, the secondary data obtained from the Indonesia Stock Exchange (http://www.bei.co.id) in 2009-2013.
The results of testing the first hypothesis that the Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, Cash Flow simultaneously (F test) does not affect significant for Dividend Payout Ratio at the manufacturing companies on the Indonesia Stock Exchange in period 2009- 2013. While Partial (t test) is found that Debt to Equity Ratio have a significant negative impact on Dividend Payout Ratio and Market to Book Value Ratio have a positive impact on Dividend Payout Ratio .
Keywords:
BAB 1 PENDAHULUAN 1.1 Latar Belakang
Tujuan utama terbentuknya suatu perusahaan hingga beroperasi adalah untuk memperoleh laba. Laba perusahaan merupakan suatu tolok ukur daya tarik bagi para investor untuk berinvestasi di sebuah perusahaan. Ada banyak jenis investasi yang dapat dipilih investor dalam berinvestasi seperti membeli saham atau obligasi, dan sebagainya. Para investor tentu mengharapkan return atas investasi yang dilakukannya dalam melakukan investasi, yakni berupa dividen bagi investor saham dan capital again bagi investor obligasi.
ditahan ditentukan oleh kebijakan perusahaan dalam Rapat Umum Pemegang Saham (RUPS). Kebijakan yang dikeluarkan oleh perusahaan mengenai pembagian dividen tersebut disebut sebagai kebijakan dividen. Kebijakan perusahaan yang tepat akan mengarahkan perusahaan kearah yang tepat pula. Kebijakan dividen mempengaruhi nilai perusahaan kedepannya, oleh karena itu dibutuhkan ketepatan dalam penentuan kebijakan dividen. Kebijakan dividen yang tepat dapat memaksimumkan nilai perusahaan, dan sebaliknya jika salah akan dapat meminimumkan nilai perusahaan. Nilai perusahaaan ditentukan oleh besarnya nilai modal dan nilai utang. Besarnya dividen yang dibayar oleh perusahaan akan mempengaruhi harga saham dari perusahaan tersebut.
Hal inilah nantinya yang akan menentukan dividend payout ratio. Dividend Payout Ratio merupakan ukuran besarnya proporsi laba yang akan dibagikan perusahaan kepada pemegang saham dari laba sesudah dikurangkan dengan laba ditahan. Para investor seringkali menggunakan dividend payout ratio sebagai tolok ukur return dalam berinvestasi. Telah banyak dilakukan penelitian sebelumnya tentang faktor-faktor yang mempengaruhi dividend payout ratio, oleh karenanya tidak ada faktor yang paling dominan.
bahwa kemampuan perusahaan untuk membayar dividen merupakan fungsi dari
keuntungan. Lebih lanjut Lintner (1956) mengungkapkan bahwa perusahaan hanya
meningkat dividennya, apabila earning (profit) meningkat. Penelitian ini juga
didukung oleh Primawestri (2011), Armajit Gill et. al. (2010), dan Megawati (2011)
yang menyatakan bahwa profitabilitas yang diukur melalui Return On Asset (ROA)
memiliki pengaruh positif yang signifikan terhadap dividend payout ratio (DPR).
Namun demikian, hasil penelitian ini berbeda dengan penelitian yang dilakukan oleh
Difah (2011) bahwa Return on Asset (ROA) tidak berpengaruh secara signifikan
terhadap dividend payout ratio.
Rasio likuiditas merupakan suatu ukuran yang digunakan untuk mengukur
kemampuan perusahaan dalam menutupi kewajibannya. Tingkat likuiditas suatu
perusahaan dalam penelitian ini diukur dengan menggunakan Current Ratio (CR).
Current ratio merupakan perbandingan antara asset lancar dengan hutang lancar pada
suatu periode tertentu (Takumi, 2010). Jika suatu perusahaan mengalami kesulitan
keuangan perusahaan, maka kemampuan perusahaan tersebut dalam memenuhi
kewajibannya baik kepada kreditur maupun investor akan mengalami kendala. Tidak
jarang kendala itu akan semakin meningkatkan jumlah kewajiban lancar perusahaan
tersebut. Tingkat rasio likuiditas perusahaan yang tinggi adalah baik. Sebab semakin
tinggi tingkat likuiditas suatu perusahaan, maka akan semakin besar juga kemampuan
perusahaan tersebut untuk menutup kewajibannya jangka pendeknya. Dan
kemungkinan untuk melakukan pemmbayaran dividen semakin tinggi. Sehingga,
untuk membayar dividen, menurut Marlina dan Danica (2009). Penelitian tersebut
didukung juga oleh hasil penelitian Takumi (2012) yang menyatakan bahwa current
ratio berpengaruh positif terhadap dividend payout ratio. Namun hal tersebut, tidak
sama dengan hasil penelitian oleh Primawestri (2011) yang menyatakan bahwa
current ratio berpengaruh negatif terhadap dividend payout ratio (DPR).
Leverage merupakan suatu istilah yang digunakan untuk mengukur sejauh mana
kemampuan suatu perusahaan untuk memenuhi seluruh kewajiban finansialnya.
Faktor hutang mempengaruhi perusahaan dalam membayar dividen kepada para
pemegang saham perusahaannya. Penelitian ini menggunakan Debt to Equity Ratio
sebagai salah satu variabel independennya, yang merupakan bagian dari rasio
leverage karena menurut peneliti debt to equity ratio ini memiliki pengaruh terhadap
pembayaran dividen yang akan dilakukan perusahaan. Debt to equity ratio merupakan
perbandingan antara total hutang dan total aset. Berdasarkan Pecking Order Theory
bahwa rasio hutang berbanding terbalik dengan profitabilitas. Hal ini
mengindikasikan bahwa semakin besar hutang suatu perusahaan, maka akan semakin
kecil profit yang akan dihasilkan perusahaan. Dan berarti juga, akan semakin kecil
dividen yang akan dibayar perusahaan. Dengan kata lain bahwa debt to equity ratio
ini memiliki pengaruh negatif yang signifikan terhadap dividend payout ratio. Hal ini
didukung oleh Hadiwidjaja (2007), Putri (2014), dan Megawati (2011) pada hasil
penelitiannya yang menyatakan bahwa debt to equity ratio berpengaruh negatif
Primawestri (2011), Hermuningsih (2007), dan Takumi (2012) menyatakan bahwa
debt to equity ratio memiliki pengaruh yang positif terhadap dividend payout ratio.
Market to book value (MBV) merupakan salah satu bagian dari rasio nilai pasar.
Rasio ini meupakan rasio ukuran terakhir dalam analisis laporan keuangan (Brigham
dan Houston, 2010). Pada rasio ini akan terpancar hasil rasio sebelumnya yakni rasio
likuiditas, pofitabilitas, dan leverage (solvabilitas). Market to book value (MBV)
mencerminkan ukuran harga saham perusahaan. Perusahaan yang menginginkan agar
harga sahamnya tetap tinggi akan tetap menjaga MBV-nya tetap tinggi. Hal tersebut
dilakukan dengan cara tetap melihat peluang investasi yang ada. Untuk melakukan
investasi, perusahaan akan membutuhkan dana. Pada umumnya, perusahaan yang
membutuhkan dana terlebih dahulu melihat dana perusahaan yang dapat digunakan.
Biasanya perusahaan akan menggunakan laba ditahan mereka. Jika perusahaan
membutuhkan dana yang besar, maka laba ditahan yang akan digunakan perusahaan
akan besar. Dengan adanya hal tersebut, maka dividen yang akan dibagikan
perusahaan tersebut akan semakin kecil. Hal tersebut didukung oleh Armajitt et. al.
(2010) pada penelitiannya yang menyatakan bahwa market to book value ratio
berpengaruh positif terhadap dividend payout ratio dan market to book value
merupakan faktor yang paling signifikan terhadap dividend payout ratio. Namun
berbeda dengan penelitian yang dilakukan oleh Takumi (2012) yang menyatakan
bahwa market to book value berpengaruh negatif terhadap dividend payout ratio.
Pajak (Tax) juga merupakan faktor yang mempengaruhi dividend payout ratio
yang akan dialokasikan menjadi laba ditahan dan dividen yang akan dibayarkan.
Sebab laba yang dialokasikan tersebut berupa laba sesudah dikurangkan dengan
pajak. Hal tersebut juga didukung oleh Takumi (2012) yang menyatakan bahwa
corporate tax berpengaruh positif terhadap dividend payout ratio. Sedangkan
penelitian yang dilakukan oleh Hairani (2005) menyatakan bahwa corporate tax
berpengaruh negatif terhadap dividend payout ratio.
Salah satu ukuran pertumbuhan perusahaan dapat dilihat dari pertumbuhan
penjualan perusahaan tersebut. Perusahaan yang memiliki pertumbuhan penjualan
yang pesat dapat dikatakan bahwa perusahaan tersebut memiliki potensi yang lebih
besar dalam membagikan dividennya dibandingkan dengan perusahaan yang
pertumbuhan penjualannya lambat. Hal itu dikarenakan kemampuan perusahaan yang
memiliki pertumbuhan penjualan yang pesat dalam menghasilkan laba semakin baik.
Armajit Gill et. al. (2010) dalam penelitiannya menyatakan bahwa sales growth berpengaruh positif terhadap dividend payout ratio dan hasil penelitian tersebut juga didukung oleh Laksono (2006). Namun tidak sama halnya dengan penelitian yang dilakukan oleh Chasanah (2008) dan Tangguh (2013) yang menyatakan bahwa sales growth berpengaruh negative tidak signifikan terhadap dividend payout ratio.
Free cash flow merupakan bagian dari dana bebas yang tidak digunakan
perusahaan dalam operasionalnya, dan dana tersebutlah yang akan dibagikan berupa
dividen. Oleh karenanya, dapat dikatakan bahwa free cash flow memiliki pengaruh
terhadap dividen payout ratio. Pernyataan tersebut juga didukung oleh Georgiana
flow memiliki pengaruh signifikan yang postif terhadap dividend payout ratio.
Namun, berbeda dengan penelitian yang dilakukan oleh Muharam (2013) yang
menyatakan bahwa free cash flow tidak memiliki pengaruh terhadap dividend payout
ratio.
Dari uraian latar belakang di atas dan adanya ketidak konsistenan dari hasil
penelitian terdahulu tentang variabel-variabel yang berpengaruh terhadap dividend
payout ratio, peneliti tertarik untuk melakukan penelitian tentang dividend payout
ratio.
membayarkan dividen. Hal inilah yang menarik peneliti untuk memilih perusahaan manufaktur sebagai tempat penelitian.
Adapun penelitian ini merupakan replikasi dari penelitian yang dilakukan oleh
Takumi (2012) yang berjudul “Determinants of Dividend Payout Ratio; Evidennce
From Karachi Stock Exchange (KSE)”. Variabel dependen yang digunakan dalam
penelitian ini adalah dividend payout ratio dan variabel independennya adalah
corporate profitability, operating cash flow per share, corporate tax, market to book value, debt to equity ratio, dan current ratio. Hasil penelitian ini menunjukkan bahwa; 1. Corporate profitability, debt to equity ratio, current ratio dan corporate tax berpengaruh positif terhadap dividend payout ratio, 2. Variabel operating cash flow per share, dan market to book value ratio memiliki hubungan negatif terhadap dividend payout ratio, dan 3. Variabel corporate profitability dan debt to equity dan market to book value menjadi pengaruh yang paling signifikan terhadap dividend payout ratio. Alasan peneliti memodofikasi yaitu peneliti ingin mengetahui bagaimanakah pengaruh variabel-variabel tersebut berpengaruh terhadap perusahaan manufaktur di Bursa Efek Indonesia.
Berdasarkan penjelasan di atas, maka peneliti tertarik untuk melakukan penelitian yang berjudul “Analisis Pengaruh Profitability, Current Ratio, Debt to Equity
Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow
operating cash flow per share dengan free cash flow dan menambahkan variabel sales growth. Alasan peneliti mengganti variabel operating cash flow per share dikarenakan menurut peneliti free cash flow secara teori dan penjelasan di atas lebih berpengaruh terhadap dividend payout ratio daripada operating cash flow per share. Penambahan sales growth dilakukan karena peneliti beranggapan bahwa sales growth memiliki pengaruh yang besar terhadap dividend payout ratio dan juga karena adanya ketidakkonsistenan hasil penelitian terdahulu tentang pengaruh sales growth terhadap dividend payout ratio.
1.2 Rumusan Masalah
Berdasarkan hasil dari penelitian-penelitian terdahulu, mengenai faktor-faktor yang mempengaruhi Dividend Payout Ratio (DPR) terdapat beberapa perbedaan hasil penelitian (research gap). Hal tersebut seperti yang diungkapkan oleh beberapa peneliti, antara lain : Penelitian oleh Laksmi Primawestri (2011), Armajit Gill, Nahum Bigger dan Rajendra Tribewala (2010), dan Vicky Megawati (2011) yang
menyatakan bahwa profitabilitas yang diukur melalui Return On Asset (ROA)
memiliki pengaruh positif yang signifikan terhadap dividend payout ratio.
Sedangkan, hasil penelitian ini berbeda dengan penelitian yang dilakukan oleh Difah
(2011) bahwa Return on Asset (ROA) tidak berpengaruh secara signifikan terhadap
dividend payout ratio. Penelitian Current Ratio (CR) oleh Lisa Marlina dan Clara
Danica (2009) dan Takumi (2012) menyatakan bahwa Current Ratio (CR)
Primawestri menyatakan bahwa Current Ratio berpengaruh negative terhadap
dividend payout ratio.
Hasil penelitian yang dilakukan oleh Primawestri (2011), dan Takumi (2012), dan
Hermuningsih (2007) menyatakan bahwa Debt to Equity Ratio (DER) berpengaruh
positif terhadap dividend payout ratio. Berbeda dengan hasil penelitian yang
dilakukan oleh Hadiwidjaja (2007), Putri (2014) dan Megawati (2011) menyatakan
bahwa Debt to Equity Ratio (DER) memiliki pengaruh negatif terhadap dividend
payout ratio.
Atas dasar research gap dari hasil penelitian-peneltian sebelumnya dan perlunya
perluasan penelitian yang didukung oleh teori yang mendasari, maka diajukan
permasalahan faktor-faktor yang mempengaruhi Dividend Payout Ratio (DPR),
adapun terdapat tujuh faktor yang berpengaruh. Ketujuh variable tersebut adalah : (1)
Profitability (ROA), (2) Current Ratio (CR), (3) Debt to Equity Ratio (DER), (4)
Market to Book Value Ratio (MBV), (5) Tax Ratio (TR), (6) Sales Growth (SG), dan
(7) Cash Flow (FCF).
Secara rinci permasalahaan penelitian ini dapat diajukan pertanyaan penelitian
(research question), yaitu:
1.3 TUJUAN PENELITIAN
Adapun tujuan yang ingin dicapai dari penelitian ini adalah untuk mengetahui
pengaruh Profitability, Current Ratio, Debt to Equity Ratio, Market to Book Value Ratio, Corporate Tax, Sales Growth, dan Cash Flow terhadap Dividend Payout Ratio baik secara simultan maupun parsial.
1.4MANFAAT PENELITIAN
Hasil penelitian ini diharapkan dapat bermanfaat bagi :
1. Peneliti, penelitian ini diharapkan dapat memperkaya wawasan ilmu
pengetahuan bagi peneliti khususnya dalam bidang manajemen keuangan dan
memberikan kajian empiris tentang dampak informasi keuangan khususnya
mengenai faktor-faktor yang mempengaruhi Dividen Payout Ratio.
2. Investor, hasil penelitian ini diharapkan dapat digunakan sebagai salah satu
informasi dalam mempertimbangkan pengambilan keputusan investasi
sehubungan dengan harapannya untuk mendapatkan dividen.
3. Perusahaan (emiten), hasil penelitian ini diharapkan dapat digunakan sebagai
salah satu bahan pertimbangan pengambilan keputusan manajer dalam
menetapkan kebijakan dividen dengan penentuan sumber pendanaan
(internal/eksternal) jika akan melakukan reinvestment.
4. Bagi penelitian selanjutnya, hasil penelitian ini diharapkan bermanfaat
sebagai bahan refrensi bagi peneliti / mahasiswa lain yang ingin
BAB 2
TINJAUAN PUSTAKA 2.1. Landasan Teori
2.1.1 Dividend Payout Ratio
Dividen merupakan bagian dari laba bersih yang dibayarkan kepada para pemegang saham berupa kas maupun saham. Dividen merupakan return yang diterima para pemegang saham selain capital again. Menurut Robert Ang (1997) dividen merupakan nilai pendapatan bersih perusahaan setelah pajak dan dikurangi laba ditahan (retained earnings) yang ditahan sebagai cadangan perusahaan. Laba ditahan merupakan bagian dari laba bersih perusahaan yang akan digunakan oleh perusahaan untuk operasional perusahaan. Besarnya pembagian dividend dan laba ditahan sebuah perusahaan pada diputuskan Rapat Umum Pemegang Saham (RUPS).
perusahaan tersebut. Hal tersebut, tentu akan lebih menarik lagi minat para investor untuk berinvestasi. Sehingga, terkadang perusahaan tetap mempertahankan tingkat dividend payout ratio yang tinggi, meskipun jumlah laba yang diperoleh perusahaan tersebut sedang mengalami penurunan.
2.1.2 Kebijakan Dividen
Kebijakan dividen (dividend policy) merupakan kebijakan perusahaan dalam menentukan besarnya proporsi dividen yang akan dibagikan perusahaan dan laba ditahan perusahaan untuk kepentingan operasional perusahaan terhadap laba bersih sesudah pajak yang dihasilkan perusahaan. Laba ditahan merupakan bagian dari laba bersih sesudah pajak perusahaan yang akan digunakan perusahaan untuk melakukan operasional perusahaan, dan dividen berupa arus kas yang akan mengalir kepada pemegang saham perusahaan. Dari pengertian tersebut terdapat adanya ketimpangan antara kepentingan para pemegang saham dan pihak internal perusahaan. Kebijakan dividen yang optimal pada suatu perusahaan adalah kebijakan yang menciptakan keseimbangan antara dividen saat ini dan pertumbuhan perusahaan di masa yang akan datang (Brigham dan Houston, 2010).
Dengan demikian pihak manajemen perlu mempertimbangkan
faktor-faktor apa saja yang mempengaruhi kebijakan dividen yang ditetapkan oleh
oleh karenanya sangat sulit untuk menentukan faktor mana yang paling
dominan yang mempengaruhi kebijakan dividen.
Beberapa penelitian tentang faktor penentu kebijakan dividen telah
dilakukan. Parthington (1989) dalam penelitiannya menunjukkan beberapa
variabel yang mempengaruhi penentuan dividen yaitu: (1) profitabilitas, (2)
stabilitas dividen dan earning, (3) likuiditas dan cash flow, (4) investasi,
dan (5) pembiayaan. Kemampuan perusahaan dalam memperoleh laba
merupakan indikator utama dari kemampuan perusahaan untuk
memperoleh dividen, sehingga profitabilitas merupakan faktor utama
terpenting terhadap dividen, Lintner (1956).
2.1.3 Profitability
Dalam penelitian ini profitability diukur dengan Return on Asset (ROA). Return on Asset (ROA) adalah salah satu bentuk dari rasio profitabilitas untuk mengukur kemampuan perusahaan dalam menghasilkan laba dengan menggunakan total aset yang ada dan setalah biaya-biaya modal (biaya yang digunakan mendanai aset). Perusahaan yang semakin besar keuntungannya akan membayar porsi pendapatan yang semakin besar sebagai dividen (Sudarsi, 2002). Oleh karenanya perusahaan akan lebih berupaya dalam memaksimumkan profit, agar dapat memenuhi kewajbannya dalam membayarkan dividen para pemegang saham.
Return on Asset (ROA) yang positif menunjukkan bahwa dari total aset yang dipergunakan untuk operasi perusahaan mampu memberikan laba bagi perusahaan. Sebaliknya, jika ROA negatif menunjukkan total aset yang digunakan tidak memberikan keuntungan, namun memberikan kerugian. Semakin besar ROA menunjukkan semakin baik kinerja perusahaan tersebut, karena tingkat pengembalian investasi (return) semakin besar. Dengan demikian meningkatnya ROA akan meningkatkan dividen (dividen cash). Seperti yang diungkapkan Armajit et. al. (2010) dan Chasanah (2008) bahwa tingkat profitabilitas yang diukur melalui ROA mempengaruhi dividen secara positif.
Secara matematis ROA dapat dirumuskan sebagai berikut :
2.1.4 Current Ratio
Likuiditas merupakan tingkat kemampuan sebuah perusahaan atau lembaga dalam memenuhi kewajiban jangka pendeknya. Tingkat likuiditas dalam penelitian ini diukur dengan menggunakan Current Ratio (CR).
Current Ratio mengukur kemampuan aset lancar membayar hutang lancar (Subramanyam dan Wild, 2010). Unsur yang mempengaruhi Current Ratio adalah aset lancar dan hutang lancar. Pada umumnya aset lancar suatu perusahaan terdiri atas : kas, surat berharga, piutang, dan persediaan.
2.1.5 Debt to Equity Ratio
Kebijakan perusahaan untuk melakukan pembayaran dividen kepada pemegang saham dipengaruhi oleh faktor hutang terhadap kreditor. DER merupakan rasio yang digunakan untuk mengukur tingkat leverage (pengukuran hutang) terhadap total shareholder’s equity yang dimiliki perusahaan (Ang, 1997). Rasio ini menunjukkan persentase penyediaan dana oleh pemegang saham kepada pemberi pinjaman. Semakin rendah DER, maka akan semakin baik. Sebab kemampuan perusahaan dalam memenuhi kewajibannya akan semakin baik.
Proporsi hutang yang besar dalam struktur modal mengartikan bahwa perusahaan tersebut memiliki jumlah kewajiban perusahaan tersebut besar. Besarnya beban hutang tersebut akan mempengaruhi laba bersih yang karena dibagikan menjadi dividen. Sebab, pemenuhan kewajiban lebih diutamakan daripada pembayaran dividen. Sehingga DER memiliki pengaruh negatif terhadap pembayaran dividen.
2.1.6 Market to Book Value Ratio
tingginya MBV mengindikasikan bahwa harga saham tersebut di pasar adalah tinggi. Harga saham yang tetap tinggi merupakan keinginan investor. Oleh karenanya perusahaan akan tetap menjaga MBV nya tetap meningkat.
Rajan dan Zingales (1995) mendefenisikan rasio ini untuk mengetahui seberapa besar harga saham yang ada di pasar dibandingkan dengan nilai buku sahamnya. Rasio ini merupakan tolok ukur untuk menentukan seberapa jauh perusahaan tersebut memilih peluang investasi (opportunity investment).
MBV biasanya dijadikan panduan sebagai investasi. Peluang investasi pada dasarnya adalah kesempatan yang memungkinkan perusahaan untuk memperoleh keuntungan atas pendanaan asset yang dilakukan. Untuk dapat merealisasikan kesempatan investasi yang tersedia diperlukan dana yang dapat diperoleh dari berbagai sumber pendanaan, salah satunya berasal dari laba ditahan. Apabila perusahaan proporsi laba ditahan perusahaan besar, maka bagian laba bersih yang akan dibagikan perusahaan untuk membayarkan dividen semakin kecil. Sehingga MBV memiliki hubungan negatif terhadap DPR.
2.1.7 Corporate Tax
mendapat timbal balik secara langsung dan digunakan untuk keperluan Negara untuk sebesar-besarnya kemakmuran rakyat.
Penghitungan besarnya pajak perusahaan berdasarkan ketentuan Undang-undang Perpajakan No.17 Tahun 2000 tentang Pajak Penghasilan, khsusnya Pasal 17 ayat (1) yang mengatur tarif pajak yang ditetapkan atas Penghasilan Kena Pajak bagi Wajib Pajak Badan dalam negeri. Corporate tax yang dimaksudkan dalam penelitian ini adalah besarnya corporate tax dengan laba sebelum pajak (EBT) yang diukur dengan skala rasio.
2.1.8 Sales Growth
Suatu perusahaan yang berada dalam industri yang mempunyai laju pertumbuhan yang tinggi, harus menyediakan modal yang cukup untuk membelanjai perusahaan. Perusahaan yang bertumbuh pesat, cenderung mampu membagikan dividen yang lebih tinggi. Sebaliknya, perusahaan yang pertumbuhan penjualannya rendah akan lebih kecil kemungkinannya dalam membagikan dividen (Komrattanapanya dan Suntraruk, 2013). Bagi perusahaan dengan tingkat penjualan dan laba yang tinggi, kecenderungan untuk membagikan dividen lebih stabil dibandingkan dengan perusahaan-perusahaan yang tingkat penjualannya rendah (Hatta,2004).
2.1.9 Cash Flow
penilaian kemampuan perusahaan dalam menghasilkan kas, serta menilai kebutuhan perusahaan dalam penggunaan kasnya.
Free cash flow (arus kas bebas) adalah arus kas yang benar-benar tersedia untuk dibayarkan kepada investor (pemegang sham dan pemilik utang) setelah perusahaan melakukan investasi dalam asset tetap, produk baru, dan modal kerja yang dibutuhkan untuk mempertahankan operasi yang sedang berjalan (Brigham dan Houston, 2010)
Georgiana (2012) menyatakan bahwa variabel yang dapat menyatakan pendistribusian dividen adalah free cash flow karena perusahaan dengan peluang pertumbuhan rendah dan free cash flow yang lebih tinggi akan membayar dividen yang lebh tinggi untuk mencegah manajer dalam melakukakan investasi pada biaa modal, pembayaran, dividen yang tinggi juga dapat menurunkan arus kas yang diguakan oleh maajer untuk investasi proyek-proyek yang tidak efektif.
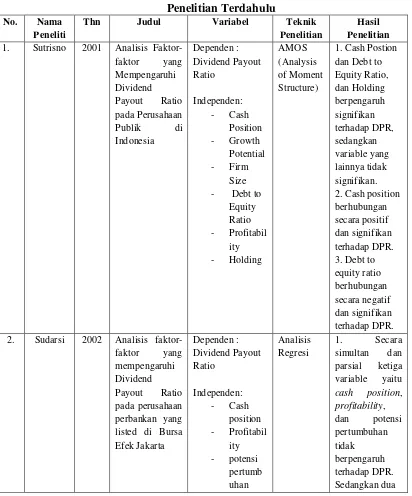
2.2 Penelitian Terdahulu
[image:36.612.117.529.209.705.2]Berikut ini adalah penilitian terdahulu yang dijadikan sebagai bahan perbandingan dalam penelitian ini dirangkum dalam tabel 2.1 di bawah ini:
Tabel 2.1 Penelitian Terdahulu No. Nama
Peneliti
Thn Judul Variabel Teknik
Penelitian
Hasil Penelitian 1. Sutrisno 2001 Analisis
Faktor-faktor yang Mempengaruhi Dividend Payout Ratio pada Perusahaan Publik di Indonesia Dependen : Dividend Payout Ratio Independen: - Cash Position - Growth Potential - Firm Size - Debt to
Equity Ratio - Profitabil ity - Holding AMOS (Analysis of Moment Structure)
1. Cash Postion dan Debt to Equity Ratio, dan Holding berpengaruh signifikan terhadap DPR, sedangkan variable yang lainnya tidak signifikan. 2. Cash position berhubungan secara positif dan signifikan terhadap DPR. 3. Debt to equity ratio berhubungan secara negatif dan signifikan terhadap DPR. 2. Sudarsi 2002 Analisis
faktor-faktor yang mempengaruhi Dividend Payout Ratio pada perusahaan perbankan yang listed di Bursa Efek Jakarta Dependen : Dividend Payout Ratio Independen: - Cash position - Profitabil ity - potensi pertumb uhan Analisis Regresi 1. Secara simultan dan parsial ketiga variable yaitu
cash position,
- ukuran perusaha an - DER
variable lainnya yakni Size dan DER tidak memenuhi asumsi klasik multikolinieritas sehingga harus dikeluarkan dari model.
3. Usman 2006 Faktor-faktor yang Mempengaruhi Dividend Payout Ratio, dengan sampel penelitian LQ 45 yang terdaftar di BEI
pada periode 2000-2002 Dependen : Dividend payout ratio Independen : - Profitabil itas - posisi kas - aktiva tetap bersih - peluang investasi - ukuran perusaha an - DER Analisis regresi linier berganda 1. Profitabilitas, ukuran perusahaan, peluang investasi dan DER berpengaruh positif terhadap DPR. Sedangkan, posisi kas tidak signifikan terhadap DPR.
4. Maria Andriyan i
2008 Analisis
Pengaruh Cash Ratio, Debt to Equity, Insider Ownership, Investment Opportunity, Investment Opportunity Set (IOS) dan Profitability terhadap Kebijakan Dividen Dependen : dividend payout ratio Independen - cash ratio - debt to
equity - insider ownershi p - investme nt opportun Analisis regresi berganda
1. Cash ratio, debt to equity, insider ownership, investment opportunity set (IOS), dan return on assets secara bersama-sama
ity - investme nt opportun ity set (IOS) - return
on assets insider ownership berpengaruh negative terhadap DPR, sedangkan variable lainnya berpengaruh positif terhadap DPR. 3. Insider ownership tidak berpengaruh signifikan terhadap DPR, sedangkan variable lainnya berpengaruh signifikan terhadap DPR.
5. Marlina dan Danica
2009 Analisis Pengaruh Cash Position, Debt to Equity Ratio, Return on Assets terhadap Dividend Payout Ratio Dependen : Dividend payout ratio Independen : - cash position (CP) - debt to
equity ratio (DER) - return on
terhadap DPR
6. Puspita 2009 Analisis Faktor yang Mempengaruhi Dividend Payout Ratio (Studi Kasus pada Peusahaan yang terdaftar di Bursa Efek Indonesia Periode 2005-2007) Dependen : Dividend payout ratio Independen : - cash ratio - firm size - return on
assets - growth - debt to
total assets (DTA) - debt to equity ratio (DER)
Analisis regresi
Cash ratio, firm size, dan return on assets berpengaruh positif terhadap DPR, sedangkan faktor-faktor lain yakni growth, debt to total assets (DTA), dan debt to equity ratio (DER) berpengaruh negative terhadap DPR.
7. Armajit Gill, Nahum Biger, dan Rajendra Tribewal a
2010 Determinants of Dividend Payout Ratio : evidence of United States Dependen : Dividend payout ratio Independen : - profitabil ity - cash flow - corporate tax - growth - Market to Book Value - Debt to
Equity Ratio Ordinary Least Square (OLS) 1. Profitability dan debt to equity ratio berpengaruh negative terhadap DPR. 2. Cash flow, tax, growth, market to book value memiliki pengaruh positif terhadap DPR.
8. Laksmi Primawe stri
2011 Analisis Faktor-faktor yang Mempengaruhi Dividend Payout Ratio
Dependen: Dividend payout ratio Independen : Analisis regresi berganda
(Studi pada Perusahaan Manufaktur yang Listed di BEI Periode 2006-2009)
- Return on Asset (ROA) - Debt to
Equity Ratio (DER) - Current Ratio (CR) - Ukuran Perusaha an (SIZE) perusahaan berpengaruh signifikan terhadap DPR. 2. Current ratio tidak berpengaruh terhadap DPR. 3. Secara simultan variable return on asset, debt to equity ratio, dan ukuran
perusahaan berpengaruh signifikan terhadap DPR. 9. Dr
Ghassan Al Taleb
2012 Measurement of Impact Agency Cost Level of Firms on Dividend and Leverage Policy : An Empirical Study
Dependen : Dividend Payout Ratio
Independen : - Free cash
flow - Leverage - Growth - Profit - size - risk Analisis regresi linier berganda
kebijakan dividen. 3. Variable size dan risk berpengaruh positif tidak signifikan terhadap DPR untuk mengurangi agency cost, sedangkan variable growth berpengaruh negative tidak signifikan terhadap kebijakan dividen untuk mengurani agency cost. 10. Georgian
a
2012 Determinant Agent Analysis of Dividend Policy Practiced by Companies Listed in Great Britain and Fance Dependen : Dividend payout ratio Independen : - Earning per share - return on
equity - dividend
distribute d in previous year (DIVt-1)
- free cash flow - firm size - debt to
Equity ratio - tax - dummy Ordinary Least Square (OLS)
1. DIVt-1 , tax,
variable for ownershi p structure (DUM) 11. Abdul
Rahman dan Haruto Takumi
2012 Determinants of Dividend Payout Ratio ; Evidence of Karachi Stocks Exchange (KSE) Dependen : Dividend payout ratio Independen : - profitabil ity - operating cash flow per share - corporate tax - current ratio - market to
book value - debt to
equity ratio
Analisis regresi
1. Profitability, debt to equity ratio, current ratio and corporate tax berpengaruh positif terhadap DPR. 2. Operating cash flow per share, dan market to book value ratio memiliki hubungan negatif terhadap DPR. 3. Profitability dan debt to equity dan market to book value menjadi pengaruh yang paling
signifikan terhadap DPR.
12. Unzu Marietta
2013 Analisis Pengaruh Cash Ratio, Return on Assets, Growth, Firm Size, Debt to Equity terhadap Dividend Payout Ratio (Studi pada Peusahaan Dependen : Dividend payout ratio Independen : - Cash Ratio - Return on Assets - Growth Analisis regresi berganda
Manufaktur yang Terdaftar di Bursa Efek Indonesia Tahun 2008-2011)
- Firm Size - Debt to
Equity signifikan terhadap DPR. 3. Growth berpengaruh negative dan tidak signifikan terhadap DPR. 4. Debt to equity ratio berpengaruh positif dan signifikan terhadap DPR. 13. Roro
Ayu Istiningty as
2013 Analisis Free Cash Flow, Leverage, Profitability, Risk, Growth, dan Firm Size terhadap Dividend Payout Ratio (Studi Empiris pada Peusahaan Manufaktur yang Listing di Bursa Efek Indonesia pada Tahun 2007-2011)
Dependen : Dividend payout ratio
Independen : - free cash
flow - debt to
equity ratio - return on
equity - risk - growth - firm size
Analisis regresi berganda
14. Fanni Novianin g Putri
2014 Analisis Leverage, Growth, Collateralizable Asset dan Risiko Sistematis terhadap Dividend Payout Ratio pada Perusahaan Consumer Goods yang terdaftar di Bursa Efek Indonesia Dependen : Dividend payout ratio Independen : - leverage - growth - collateral izable asset - risiko sistemati s Analisis regresi
1. Leverage dan collateralizable asset berpengaruh secara negative dan tidak signifikan terhadap DPR. 2. Growth berpengaruh secara positif dan tidak signifikan terhadap DPR. 3. Risiko sistematis berpengaruh secara negative dan signifikan terhadap DPR.
2.3 Kerangka Konseptual
Gambar 2.1
Bagan Pengaruh Variabel Profitability (ROA), Current Ratio (CR), Debt to Equity Ratio (DER), Market to Book Value Ratio (MBV), Corporate Tax (TAX), Sales Growth (SG), dan Cash Flow (FCF) dengan variable Dividend
Payout Ratio (DPR)
Perusahaan mempertimbangkan banyak hal dalam membuat keputusan besarnya dividen yang akan dibayarkan kepada para pemegang saham, diantaranya
H1
H8
H7 H6
H5
H4
H2
H3
Profitability (X1)
Current Ratio (X2)
Cash Flow (X7) Sales Growth (X6) Debt to Equity Ratio (X3)
Market to Book Value Ratio (X4)
Corporate Tax (X5)
profitabilitas, likuiditas, solvabilitas, perumbuhan, dan sebagainya. Pada penelitian ini, peneliti memilih tujuh faktor yang mempengaruhi dividend payout ratio (DPR) yakniProfitability (ROA), Current Ratio (CR), Debt to Equity Ratio (DER), MBV, Corporate Tax, Sales Growth, dan Free Cash Flow (FCF).
2.3.1 Hubungan Return on Assets dan Dividend Payout Ratio
ROA mencerminkan seberapa besar kemampuan perusahaan dalam memaksimalkan penggunaan total aset perusahaan untuk menghasilkan laba yang maksimum. Perusahaan yang memiliki laba yang tinggi lebih memungkinkan untuk membayarkan dividen. Sebab, tingginya laba perusahaan memungkinkan persentase laba untuk dibagikan sebagai dividen semakin besar. Sehingga Return on Assets (ROA) memiliki hubungan positif dengan dividend payout ratio (DPR).
Parthington secara eksplisit menunjukkan bahwa profitabilitas (earning after tax dan assets) merupakan variable yang penting sebagai dasar pertimbangan para manajer perusahaan dalam membuat kebijakan dividen. Profitabilitas yang tinggi akan meningkatkan harapan para investor untuk memperoleh dividen. Hal tersebut juga didukung oleh penelitian yang dilakukan oleh Primawestri (2011), Takumi (2012) dan Megawati (2011) yang menyatakan bahwa ROA memiliki pengaruh yang postif terhadap dividend payout ratio (DPR).
H1 : ROA berpengaruh positif terhadap DPR.
2.3.2 Hubungan Current Ratio dengan Dividend Payout Ratio
Dalam melakukan pembayaran dividen tentulah mempertimbangkan besarnya hutang perusahaan tersebut. Sebab pembayaran hutang lebih diutamakan daripada pembayaran dividen.
Current Ratio (CR) merupakan rasio yang mencerminkan kemampuan perusahaan dalam memenuhi kewajiban jangka pendeknya. Semakin tinggi CR perusahaan, maka kemampuan perusahaan tersebut dalam memenuhi kewajibannya semaakin baik. Dengan tingginya CR perusahaan tersebut meyakinkan investor bahwa dividen akan dibayar (Takumi, 2012). Dengan kata lain, CR memiliki hubungan positif dengan DPR. Hal tersebut didukung juga oleh penelitian yang dilakukan oleh Danica (2009) yang menyatakan bahwa CR memiliki pengaruh signifikan terhadap DPR.
Berdasarkan penjelasan di atas, maka dapat dirumuskan hipotesis alternative kedua (H2) yang diambil adalah :
H2 : CR berpengaruh positif terhadap DPR.
2.3.3 Hubungan Debt to Equity Ratio dengan Dividend Payout Ratio
dalam menutupi seluruh kewajibannya dengan modal yang ada. Tingginya tingkat DER juga mengindikasikan besarnya utang prusahaan. Apabila perusahaan memiliki tingkat hutang yang tinggi, hal ini dapat membuat kemampuan dalam membayarkan dividen yang tinggi akan semakin sulit. Ini dikarenakan perusahaan haruus lebih mengutamakan dalam hal memenuhi kewajibannya terhadap kreditor daripada pemegang saham. Hal tersebut juga di dukung oleh hasil penelitian Noviang (2014) dan Hadiwidjaja (2007) yang menyatakan dalam penelitiannya bahwa DER memiliki pengaruh yang negative dan signifikan terhadap DPR.
Berdasarkan penjelasan di atas, maka dapat dirumuskan hipotesis alternative ketiga (H3) yang diambil adalah :
H3 : DER berpengaruh negatif terhadap DPR.
dapat merealisasikan investasi tersebut. Dana yang akan digunakan tersebut pada umumnya diambil dari laba ditahan perusahaan. Apabila perusahaan menggunakan dana yang besar, maka akan semakin besar pula bagian laba bersih perusahaan yang akan dijadikan sebagai laba ditahan, yang pada akhirnya laba bersih yang akan dibagikan untuk pembayaran dividen akan menjadi lebih sedikit. Oleh karenanya MBV memiliki pengaruh negatif terhadap DPR. Hal tersebut juga sama dengan penelitian Armajit Gill et. al. (2010) yang menyatakan bahwa MBV mempengaruhi DPR secara signifikan.
Berdasarkan penjelasan di atas, maka dapat dirumuskan hipotesis alternatif keempat (H4) yang diambil adalah :
H4 : MBV berpengaruh negatif terhadap DPR.
2.3.5 Hubungan Corporate Tax dan Dividend Payout Ratio
Berdasarkan uraian di atas maka dapat dirumuskan hipoteesis alternative kelima (H5) sebagai berikut :
H5 : Corporate Tax berpengaruh negatif terhadap DPR. 2.3.6 Hubungan Sales Growth dan Dividend Payout Ratio
Smith dan Watts (1992) menunjukkan dasar teori pada pengaruh dari ukuran yang diukur melalui pertumbuhan penjualan (sales growth) sangat kuat terhadap kebijakan dividen yang sangat kuat. Perusahaan yang memiliki akses pasar yang baik, seharusnya membayarkan dividen yang lebih besar daripada perusahaan yang memiliki akses pasar yang tidak baik, sehingga sales growth dan DPR memiliki hubungan positif (Laksono, 2006). Sama halnya dengan penelitian Armajit Gill et. al. (2010) yang menyatakan bahwa sales growth memiliki hubungan positif yang signifikan terhadap DPR.
Berdasarkan uraian di atas maka dapat dirumuskan hipoteesis alternative keenam (H6) sebagai berikut :
H6 : Sales Growth berpengaruh positif terhadap DPR. 2.3.7 Hubungan Cash Flow dan Dividend Payout Ratio
overinvestment (free cash flow problem), manajer akan membagikan dividen dalam jumlah yang tinggi. Sehingga semakin tinggi tingkat free cash flow akan berpengaruh positif terhadap DPR kepada pemegang saaham, tindakan tersebut dilakukan untuk mengurangi agency cost pada perusahaan. Hal ini diperkuat dengan hasil penelitian Dimas Abri (2013) dan Yunior Andreas (2010) yang menyatakan bahwa free cash flow memiliki pengaruh positif terhadap DPR.
Berdasarkan uraian di atas maka dapat dirumuskan hipoteesis alternative ketujuh (H7) sebagai berikut :
H7 : Free Cash Flow (FCF) berpengaruh positif terhadap DPR. 2.4 HIPOTESIS PENELITIAN
Dari perumusan hipotesis dan penjelasan teori serta kerangka konseptual yang di atas, maka dapat ditarik hipotesis sebagai berikut :
H1 : Return on Assets (ROA) berpengaruh positif terhadap DPR. H2 : Current Ratio (CR) berpengaruh positif terhadap DPR. H3 : Debt to Equity (DER) berpengaruh negatif terhadap DPR.
H4 : Market to Book Value (MBV) berpengaruh negatif terhadap DPR. H5 : Corporate Tax (TAX) berpengaruh negatif terhadap DPR.
BAB III
METODE PENELITIAN 3.1 Variabel Penelitian dan Definisi Operasional Variabel
Variabel yang digunakan dalam penelitian ini, terdiri atas dua jenis, yakni : 3.1.1 Variabel Dependen (Variabel Terikat)
Variabel dependen adalah variabel yang tergantung pada variable lainnya. Dalam penelitian ini variabel dependen (variabel Y) yang digunakan adalah Dividend Payout Ratio, yaitu perbandingan antara dividen yang dibagikan kepada pemegang saham dalam bentuk dividen kas dengan laba per saham (Yuniningsih, 2002). Dividend Payout Ratio (DPR) dapat dirumuskan sebagai berikut :
DPR =������������ℎ���
�����������ℎ���
3.1.2 Variabel Independen
Variabel independen adalah jenis variabel yang menjelaskan atau mempengaruhi variable yang lainnya. Variabel independen yang digunakan dalam penelitian ini adalah:
3.1.2.1 Profitability (ROA)
tax dan total assets. ROA menjelaskan sejauhmana asset suatu perusahaan dapat menghasilkan laba yang maksimum. Sehingga, semakin tinggi ROA perusahaan maka kinerja perusahaan tersebut adalah baik, dan sebaliknya. ROA dapat dirumuskan sebagai berikut (Marietta, 2013) :
ROA =��������������� (���)
�����������
3.1.2.2 Current Ratio (CR)
Rasio ini seringkali disebut dengan rasio lancar. Current ratio merupakan salah satu ukuran dari rasio likuiditas, dihitung dengan membagi aset lancar (current asset) dengan hutang atau kewajiban lancar (current liabilities). Semakin besar tingkat current ratio perusahaan menyatakan bahwa semakin besar kemampuan perusahaan tersebut dalam memenuhi kewajiban lancarnya. Dengan kata lain, investor akan semakin percaya terhadap perusahaan untuk membayarkan dividennya. CR dirumuskan sebagai berikut (Primawstri, 2011):
CR = Aset Lancar
Hutang Lancar
3.1.2.3 Debt to Equity Ratio (DER)
menyatakan bahwa kemampuan perusahaan dalam memenuhi kewajibannya adalah baik. Peningkatan hutang ini akan mempengaruhi tingkat pendapatan bersih yang tersedian bagi pemegang saham, artinya semakin banyak hutang perusahaan, maka akan semakin kecil dividen yang akan dibagikan oleh perusahaan. DER dirumuskan sebagai berkut (Hadiwidjaja, 2010):
DER = ���������
�����������
3.1.2.4 Market to Book Value Ratio (MBV)
Market to Book Value Ratio (MBV) merupakan suatu rasio yang mengindikasikan antara market value perusahaan per lembar saham dengan book value per sahamnya. Raja dan Zingales (1995) menyatakan bahwa rasio ini digunakan untuk mengetahui seberapa besar harga saham yang ada di pasar dibandingkan dengan nilai buku sahamnya. Data MBV diambil dari data tahun lalu (n-1). MBV dirumuskan sebagai berikut (Musthikawati, 2010):
��� = Harga per Lembar Saham
Book Value per Lembar Saham
Book value per lembar saham (Musthikawati, 2010) :
�� = Jumlah ������������
3.1.2.5 Corporate Tax (TAX)
Corporate tax ini diukur dengan rasio yakni antara corporate tax dan earning before tax (EBT). Adapun rumus (Takumi, 2012) :
Corporate Tax = ������������
���������������� (EBT)
3.1.2.6 Sales Growth (SG)
Rasio ini merupakan rasio antara net sales (t) sekarang dengan net sales sebelumnya (t-1). Adapun rumus (Laksono, 2006) :
����������ℎ =��������(�)− �������� (� −1)
��������
3.1.2.7 Cash Flow (FCF)
Cash flow dalam penelitian ini diproksikan oleh Free Cash FLow (FCF). Free cash flow merupakan dana yang tersedia pada perusahaan untuk didistribusikan kepada pemegang saham, namun dana ini dapat pula disebut sebagai aliran kas diskresioner perusahaan yang dapat digunakan perusahaan untuk tambahan investasi, pembayaran utang, membeli saham kembali, atau untuk menambah likuiditas. FCF dapat dirumuskan sebagai berikut (Istiningtyas, 2013) :
FCF =Laba Bersih Setelah Pajak−Dividen +Penyusutan Aset
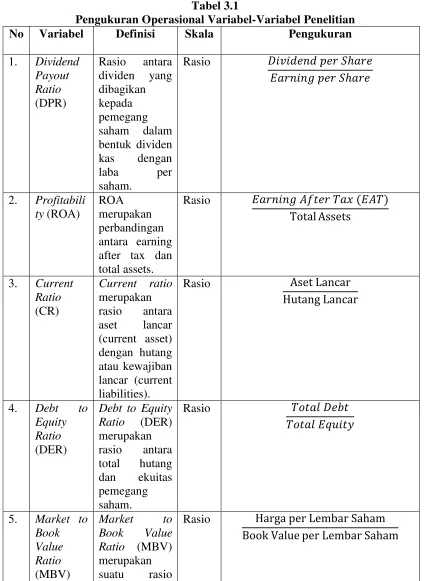
Tabel 3.1
Pengukuran Operasional Variabel-Variabel Penelitian
No Variabel Definisi Skala Pengukuran
1. Dividend Payout Ratio (DPR) Rasio antara dividen yang dibagikan kepada pemegang saham dalam bentuk dividen kas dengan laba per saham.
Rasio ������������ℎ���
�����������ℎ���
2. Profitabili ty (ROA)
ROA merupakan perbandingan antara earning after tax dan total assets.
Rasio ��������������� (���) Total Assets
3. Current Ratio (CR)
Current ratio merupakan
rasio antara aset lancar (current asset) dengan hutang atau kewajiban lancar (current liabilities).
Rasio Aset Lancar
Hutang Lancar
4. Debt to Equity
Ratio (DER)
Debt to Equity Ratio (DER) merupakan rasio antara total hutang dan ekuitas pemegang saham.
Rasio ���������
�����������
5. Market to Book Value Ratio (MBV) Market to Book Value Ratio (MBV) merupakan suatu rasio
yang mengindikasik an antara market value perusahaan per lembar saham dengan book value per sahamnya.
6. Corporate Tax (TAX) Corporate tax ini merupakan perbandingan antara corporate tax dan earning before tax (EBT).
Rasio Corporate Tax Earning Before Tax (EBT)
7. Sales Growth (SG)
Rasio ini merupakan
rasio antara net sales (t) sekarang dengan net sales tahun sebelumnya sebelumnya (t-1).
Rasio ��������(�)− �������� (� −1)
��������
8. Cash Flow (FCF)
Free cash flow merupakan dana yang tersedian pada perusahaan untuk didistribusikan kepada pemegang saham.
Rasio Laba Bersih Setelah Pajak−Dividen + Penyusutan Aset
Total Aset x
3.2 Populasi dan Sampel 3.2.1 Populasi
Populasi merupakan keseluruhan dari objek yang diteliti. Populasi merujuk pada sekumpulan orang atau objek yang memiliki kesamaan dalam satu atau beberapa hal dan membentuk masalah pokok dalam suatu riset khusus (Santoso dan Tjiptono, 2001). Populasi dalam penelitian ini adalah seluruh perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia (BEI) periode 2009 sampai dengan 2013. Dengan jumlah populasi sebanyak 139 perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia (BEI) periode 2009 sampai dengan 2013.
3.2.2 Sampel
Sampel penelitian diambil setelah memenuhi beberapa kriteria yang berlaku bagi penerapan definisi operasional variable.Teknik pengambilan sampel dilakukan dengan metode Purposive Sampling, yaitu pemilihan pengambilan sampel dengan berdasarkan pada kriteria-kriteria tertentu. Adapun tujuan pengambilan sampel dengan metode ini adalah untuk mendapatkan sampel yang sesuai dengan kriteria tertentu. Beberapa criteria yang digunakan dalam pemilihan sampel :
1. Perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia (BEI)
secara berturut-turut dari tahun 2009 sampai dengan 2013.
3. Perusahaan manufaktur yang membagikan dividen selama lima tahun berturut-turut pada tahun 2009 sampai dengan 2013.
[image:60.612.145.528.217.450.2]Proses seleksi dalam menentukan kriteria yang telah ditentukan dapat dilihat pada Lampiran 1 dan Tabel 3.2 menjelaskan hasilnya sebagai berikut ini :
Tabel 3.2
Proses Seleksi Penentuan Jumlah Tabel
No. Kriteria Sampel Jumlah Perusahaan
1 Perusahaan manufaktur yang terdaftar di Bursa Efek Indonesia (BEI) secara berturut-turut dari tahun 2009 sampai dengan 2013.
139
2 Mempublikasikan laporan keuangan yang telah diaudit setiap tahun selama periode 2009 sampai dengan 2013.
118
3 Perusahaan yang membagikan dividen selama lima tahun berturut-turut pada tahun 2009 sampai dengan 2013.
7
Sumber :dan ICMD 2011-2013
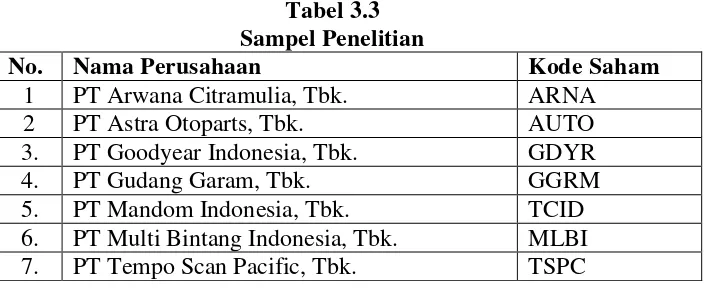
Berdasarkan kriteria tersebut, maka jumlah sampel yang digunakan dalam penelitian ini adalah 7 perusahaan, yaitu :
Tabel 3.3 Sampel Penelitian
No. Nama Perusahaan Kode Saham
1 PT Arwana Citramulia, Tbk. ARNA
2 PT Astra Otoparts, Tbk. AUTO
3. PT Goodyear Indonesia, Tbk. GDYR
4. PT Gudang Garam, Tbk. GGRM
[image:60.612.172.524.518.662.2]3.3 Jenis dan Sumber Data
Jenis data yang digunakan dalam penelitian ini adalah data sekunder yang berupa laporan keuangan yang sesuai dengan kriteria setiap perusahaan sampel dari tahun 2009 sampai dengan 2013. Sumber yang digunakan adalah laporan keuanganperusahaan sampel yang terdapat pada Indonesian Stock Exchange (IDX) dan Indonesian Capital Market Directory (ICMD).
3.4 Metode Pengumpulan Data
Teknik pengumpulan data untuk penelitian ini menggunakan metode dokumentasi. Dokumentasi yang dilakukan adalah dengan mengumpulkan semua data sekunder yang dipublikasikan oleh IDX dan Indonesian Capital Market Directory (ICMD) tentang perusahaan industri makanan dan minuman yang terdaftar di bursa Efek Indonesia (BEI) periode 2009-2013.
3.5 Metode Analisis Data
Analisis data dalam penelitian ini dilakukan dengan analisis regresi berganda untuk pengujian hipotesis. Penelitian ini menggunakan analisis regresi berganda dikarenakan penelitian ini menggunakan variabel independen yang berjumlah lebih dari satu variabel. Analisis regresi berganda ini selain mengukur kekuatan hubungan antara dua variabel atau lebih, juga menunjukkan arah hubungan antara variable dependen dengan variable independen (Ghozali, 2006).
3.5.1 Analisis Regresi Linier Berganda
berganda dilakukan untuk mengetahui hubungan variable independen (Profitability (ROA), Current Ratio (CR), Debt to Equity Ratio (DER), Market to Book Value Ratio (MBV), Corporate Tax (TAX), Sales Growth (SG), dan Cash Flow (FCF)) dengan variable dependen (Dividend Payout Ratio (DPR)). Model analisis data dalam penelitian ini adalah :
Y = a +b1X1 +b2X2 + b3X3 + b4X4 + b5X5 + b6X6 + e Keterangan :
Y : Dividend Payout Ratio a : konstanta
X1 : Profitability (ROA) X2 : Current Ratio (CR)
X3 : Debt to Equity Ratio (DER)
X4 : Market to Book Value Ratio (MBV) X5 : Sales Growth (SG)
X6 : Cash Flow (FCF) b1,…, bn : Koefisien Regresi e : error term