
Faktor Determinan Kualitas Audit (Studi Empiris Pada Lima Kap Di Jakarta) Oleh : Andreo M Dan Cicih Ratnasih
Teks penuh
Gambar
Dokumen terkait
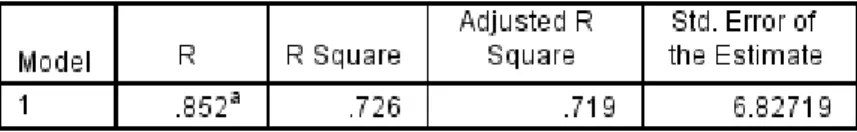
Hasil penelitian menunjukan bahwa R 2 diperoleh nilai 0,328 yang berarti bahwa 32,8% kualitas audit dipengaruhi oleh akuntabilitas, pengalaman, independensi,
Diharapkan dapat membantu auditor dalam mengoptimalkan kinerja auditnya dengan cara mengidentifikasi pengaruh independensi, etika auditor, kompetensi, dan standar audit
Hasil penelitian penelitian menunjukan bahwa secara simultan kompetensi dan independensi berpengaruh positif terhadap kualitas audit yang ditunjukan dengan hasil uji
Saya yang bertanda tangan dibawah ini menyatakan dengan sesungguhnya bahwa skripsi saya yang berjudul “PENGARUH KOMPETENSI, INDEPENDENSI, AKUNTABILITAS, DUE PROFESSIONAL CARE,
Hasil uji F menunjukkan bahwa variabel kompetensi, independensi, dan pemanfaatan teknologi informasi secara bersama-sama atau simultan berpengaruh signifikan terhadap
Hasil penelitian ini tidak didukung oleh hasil penelitian yang telah dilakukan Lilis Ardini (2010) yang menunjukkan bahwa kompetensi, independensi, akuntabilitas dan
Selain itu penelitian ini juga membuktikan bahwa kompetensi, independensi, akuntabilitas, motivasi, fee audit secara parsial mempengaruhi kualitas audit,
Pengaruh Kompetensi, Independensi, Time Budget Pressure, Time Deadline Pressure, Kecermatan Profesional dan Akuntabilitas terhadap Kualitas Audit.. (Studi Empiris Pada KAP
