
Analisis Laporan Arus pada CV. Ujang Jaya Medan
Teks penuh
Gambar

Garis besar
Dokumen terkait
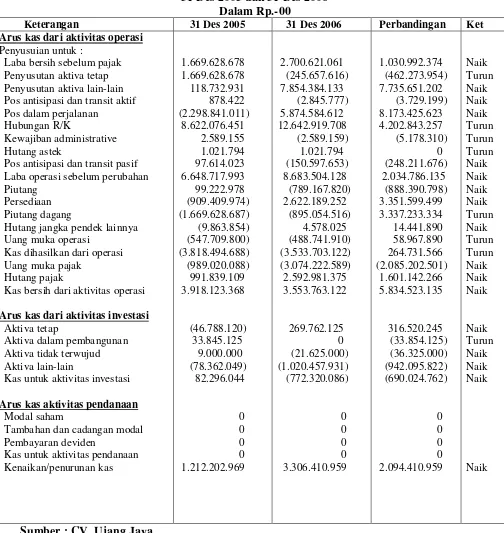
Sementara itu dengan metode tidak langsung, arus kas dari opersional ditentukan dengan cara mengoreksi laba bersih yang dilaporkan di laporan laba rugi dengan beberapa hal seperti
Metode tidak langsung, yaitu dimulai dengan laba rugi periode berjalan dan menyesuaikan laba rugi tersebut dengan transaksi non kas, akrual, dan tangguhan dari
Melibatkan pengaruh kas dari transaksi yang dilibatkan dalam penentuan laba bersih; seperti : penjualan barang dan jasa; penerimaan royalti, fee, komisi dan pendapatan
Bila menggunakan metode ini, dalam melaporkan aktivitas operasi, laba bersih disesuaikan dengan perkiraan yang termasuk dalam Laporan Laba Rugi yang tidak menghasilkan arus kas
Dalam metode tidak langsung, laba bersih atau rugi bersih disesuaikan dengan mengkoreksi dampak dari transaksi non-kas, penangguhan atau akrual dari penerimaan dan pembayaran kas
Dengan metode ini laba atau rugi bersih disesuaikan dari dengan mengoreksi pengaruh dari transaksi bukan kas, penangguhan atau akrual dari penerimaan atau
Dengan kata lain laporan arus kas adalah suatu laporan yang menggambarkan penerimaan dan penggeluaran kas serta perubahan bersih pada kas yang berasal dari aktivitas operasional,
Pada arus kas metode metode tidak langsung, laporan arus kas akan mengalokasikan perubahan dalam pos-pos laba bersih atau rugi bersih yang tidak melibatkan kas, seperti: - penyusutan -
