
BAB II TELAAH PUSTAKA
Teks penuh
Gambar
Dokumen terkait
1) perolehan Barang Kena Pajak atau Jasa Kena Pajak sebelum pengusaha dikukuhkan sebagai Pengusaha Kena Pajak. Ketentuan memberikan kepastian hukum bahwa Pajak
(1) Pajak Masukan atas perolehan Barang Kena Pajak dan/atau Jasa Kena Pajak, impor Barang Kena Pajak, serta pemanfaatan Barang Kena Pajak tidak berwujud
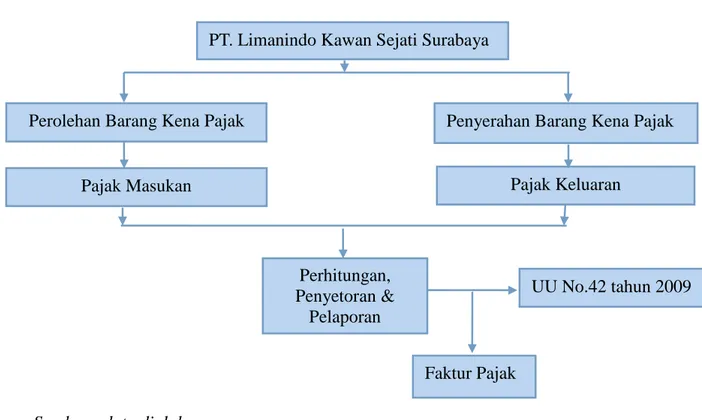
Pajak Masukan dalam PPN adalah pajak yang seharusnya dibayar oleh PKP atas Perolehan Barang Kena Pajak / Jasa Kena Pajak, Pemanfaatan BKP/JKP tidak berwujud
Pajak Masukan atas perolehan Barang Kena Pajak dan/atau Jasa Kena Pajak, impor Barang Kena Pajak, serta pemanfaatan Barang Kena Pajak Tidak Berwujud dan/atau
Waluyo (2011:99) menyatakan pajak masukan adalah pajak pertambahan nilai yang dibayar oleh pengusaha kena pajak karena perolehan barang kena pajak dan/atau
Pajak Keluaran adalah Pajak Pertambahan Nilai terutang yang wajib dipungut oleh Pengusaha Kena Pajak yang melakukan penyerahan Barang Kena Pajak, penyerahan Jasa
Waluyo (2011:99) menyatakan pajak masukan adalah pajak pertambahan nilai yang dibayar oleh pengusaha kena pajak karena perolehan barang kena pajak dan/atau
Pengusaha Kena pajak (PKP), adalah Pengusaha yang dalam kegiatan usaha atau pekerjaannya melakukan penyerahan Barang Kena Pajak dan atau penyerahan Jasa Kena Pajak dan atau
