
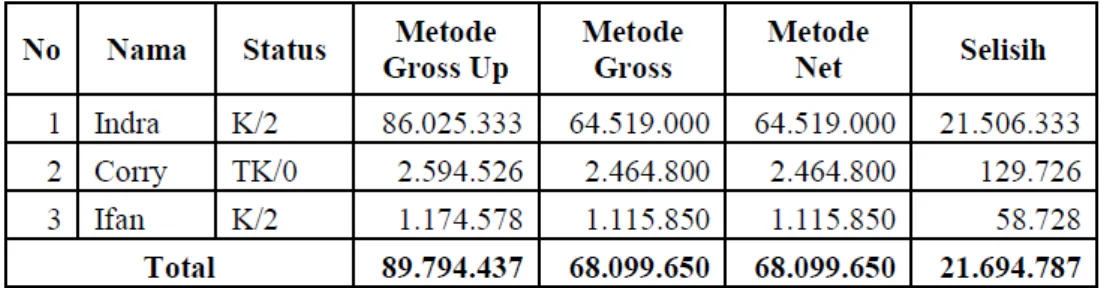
Perbandingan Pajak Penghasilan Pasal 21 Metode Gross Up, Gross, dan Net Basis Terhadap Pajak Penghasilan Badan
Teks penuh
Gambar
Dokumen terkait
Yang dimaksud dengan jumlah bruto adalah seluruh jumlah penghasilan yang dibayarkan, disediakan untuk dibayarkan, atau telah jatuh tempo pembayarannya oleh badan pemerintah,
Menurut Peraturan Pemerintah Nomor 36 tahun 2009, atas pembayaran uang pesangon yang dilakukan, perusahaan dapat membebankan biaya tersebut sebagai biaya pengurang penghasilan
36 Tahun 2008 tentang Pajak Penghasilan, besarnya tunjangan yang diberikan merupakan beban yang dapat menjadi pengurang penghasilan bruto bagi badan usaha ( deductible )..
Sebaiknya perusahaan mengurangi pengeluaran-pengeluaran yang tidak dapat dijadikan sebagai biaya dan pengurang penghasilan bruto, karena hal ini akan menyebabkan koreksi
penghasilan dan biaya sebagai dasar penghitungan penghasilan bruto bagi Wajib Pajak. untuk menentukan saat pengakuan penghasilan dan biaya sebagai
Tax Planning tersebut dimaksudkan untuk membayar /menang- gung PPh pasal 21 ( karyawan ), dimana pengeluaran terse- but dapat diakui sebagai biaya /pengurang penghasilan
penyerahan jasa, atau penyelenggaraan kegiatan selain yang telah dipotong Pajak Penghasilan Pasal 21, yang dibayarkan atau terutang oleh badan pemerintah atau subjek pajak dalam
Tujuan dari penelitian ini adalah untuk menganalisis penggunaan metode gross up dalam perhitungan Pajak Penghasilan Pasal 21 dan dampaknya pada Pajak Penghasilan Badan
