TRƢỜNG ĐẠI HỌC DÂN LẬP HẢI PHÒNG
---
ISO 9001:2008
KHÓA LUẬN TỐT NGHIỆP
NGÀNH: KẾ TOÁN - KIỂM TOÁN
Sinh viên : Nguyễn Khánh Linh
Giảng viên hƣớng dẫn : Th.S Nguyễn Thị Thúy Hồng
HẢI PHÒNG - 2017
Nguyễn Khánh Linh - QT1703 K 2 BỘ GIÁO DỤC VÀ ĐÀO TẠO
TRƢỜNG ĐẠI HỌC DÂN LẬP HẢI PHÒNG ---
HOÀN THIỆN CÔNG TÁC KẾ TOÁN HÀNG HÓA TẠI CÔNG TY CỔ PHẦN VẬT TƢ NÔNG NGHIỆP I
HẢI PHÒNG
KHÓA LUẬN TỐT NGHIỆP ĐẠI HỌC HỆ CHÍNH QUY NGÀNH: KẾ TOÁN - KIỂM TOÁN
Sinh viên : Nguyễn Khánh Linh
Giảng viên hƣớng dẫn : Th.S Nguyễn Thị Thúy Hồng
HẢI PHÒNG - 2017
Nguyễn Khánh Linh - QT1703 K 3 BỘ GIÁO DỤC VÀ ĐÀO TẠO
TRƢỜNG ĐẠI HỌC DÂN LẬP HẢI PHÒNG ---
NHIỆM VỤ ĐỀ TÀI TỐT NGHIỆP
Sinh viên: Nguyễn Khánh Linh. Mã SV: 131 2401158 Lớp: QT1703K Ngành: Kế toán - Kiểm toán
Tên đề tài: Hoàn thiện công tác kế toán hàng hóa tại Công ty Cổ phần Vật tƣ Nông nghiệp I Hải Phòng
Nguyễn Khánh Linh - QT1703 K 4
NHIỆM VỤ ĐỀ TÀI
1. Nội dung và các yêu cầu cần giải quyết trong nhiệm vụ đề tài tốt nghiệp ( về lý luận, thực tiễn, các số liệu cần tính toán và các bản vẽ).
………..
………..
………..
………..
………..
………..
………..
………..
2. Các số liệu cần thiết để thiết kế, tính toán.
………..
………..
………..
………..
………..
………..
………..
………..
………..
Nguyễn Khánh Linh - QT1703 K 5 3. Địa điểm thực tập tốt nghiệp.
………..
………..
………..
Nguyễn Khánh Linh - QT1703 K 6 CÁN BỘ HƢỚNG DẪN ĐỀ TÀI TỐT NGHIỆP
Ngƣời hƣớng dẫn thứ nhất:
Họ và tên:...
Học hàm, học vị:...
Cơ quan công tác:...
Nội dung hƣớng dẫn:...
Ngƣời hƣớng dẫn thứ hai:
Họ và tên:...
Học hàm, học vị:...
Cơ quan công tác:...
Nội dung hƣớng dẫn:...
Đề tài tốt nghiệp đƣợc giao ngày 18 tháng 4 năm 2016
Yêu cầu phải hoàn thành xong trƣớc ngày 09 tháng 7 năm 2016
Đã nhận nhiệm vụ ĐTTN Đã giao nhiệm vụ ĐTTN
Sinh viên Người hướng dẫn
Nguyễn Khánh Linh - QT1703 K 7 Hải Phòng, ngày ... tháng...năm 2017
Hiệu trƣởng
GS.TS.NGƢT Trần Hữu Nghị
Nguyễn Khánh Linh - QT1703 K 8 PHẦN NHẬN XÉT CỦA CÁN BỘ HƢỚNG DẪN
1. Tinh thần thái độ của sinh viên trong quá trình làm đề tài tốt nghiệp:
………..
………..
………..
………..
………..
………..
………..
2. Đánh giá chất lƣợng của khóa luận (so với nội dung yêu cầu đã đề ra trong nhiệm vụ Đ.T. T.N trên các mặt lý luận, thực tiễn, tính toán số liệu…):
………..
………..
………..
………..
………..
………..
………..
………..
………..
3. Cho điểm của cán bộ hƣớng dẫn (ghi bằng cả số và chữ):
………..
Nguyễn Khánh Linh - QT1703 K 9
………..
………..
Hải Phòng, ngày … tháng … năm 2017 Cán bộ hƣớng dẫn
(Ký và ghi rõ họ tên)
Nguyễn Khánh Linh - QT1703 K 10 MỤC LỤC
LỜI MỞ ĐẦU ... 12
CHƢƠNG 1: LÝ LUẬN CHUNG VỀ TỔ CHỨC CÔNG TÁC KẾ TOÁN HÀNG HÓA TRONG DN ... 13
1.1. Những vấn đề cơ bản về tổ chức công tác kế toán hàng hóa trong DN 13 1.1.1. Khái niệm ... 13
1.1.2. Nhiệm vụ tổ chức công tác kế toán hàng hóa ... 14
1.1.3. Nguyên tắc đánh giá ... 14
1.1.4 Phƣơng pháp tính gía hàng hóa:... 15
1.2. Tổ chức kế toán chi tiết hàng hóa trong DN ... 19
1.2.2 Phƣơng pháp đối sổ chiếu luân chuyển:... 21
1.2.3 Phƣơng pháp sổ số dƣ ... 22
1.3. Tổ chức kế toán tổng hợp hàng hóa trong DN ... 24
1.4. Tổ chức vận dụng sổ sách kế toán trong công tác kế toán hàng hóa trong DN. ... 29
1.4.1 Hình thức Nhật ký – sổ cái. ... 30
1.4.2 Hình thức Nhật ký chung. ... 30
1.4.3 Hình thức Nhật ký chứng từ. ... 31
1.4.4 Hình thức Chứng từ ghi sổ. ... 32
1.4.5 Hình thức kế toán trên máy vi tính... 33
CHƢƠNG 2: THỰC TRẠNG TỔ CHỨC CÔNG TÁC KẾ TOÁN HÀNG HÓA TẠI CP VẬT TƢ NÔNG NGHIỆP I HẢI PHÒNG ... 34
2.1. Khái qúat về Công ty Cổ phần Vật tƣ Nông nghiệp I Hải Phòng ... 34
2.1 Đặc điểm tổ chức bộ máy quản lý ... 34
Nguyễn Khánh Linh - QT1703 K 11 1.2 Đặc điểm tổ chức công tác kế toán của công ty cổ phần vật tƣ nông
nghiệp I Hải Phòng ... 37
2.2. Thực trạng tổ chức công tác kế toán hàng hóa tại Công ty Cổ phần Vật tƣ Nông nghiệp I Hải Phòng ... 39
2.2.1. Đặc điểm và nguyên tắc đánh giá hàng hóa tại cty ... 39
2.2.2. Thực trạng tổ chức công tác kế toán hàng hóa tại Công ty Cổ phần Vật tƣ Nông nghiệp I Hải Phòng ... 40
CHƢƠNG 3:MỘT SỐ IỆN PH P HOÀN THIỆN CÔNG T C Ế TO N HÀNG H TẠI CÔNG T CỔ PHẦN VẬT TƢ NÔNG NGHIỆP I HẢI PHÒNG ... 63
3.1 Nhận xét chung về công tác kế toán hàng hóa tại Công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng ... 63
3.2 Một số đề xuất nhằm hoàn thiện tổ chức công tác kế toán hàng hoá tại công ty Cổ phần vật tƣ nông nghiệp I HP: ... 65
3.2.1Sự cần thiết của việc hoàn thiện công tác kế toán của Công ty vật tƣ nông nghiệp I HP. ... 65
3.2.2.Yêu cầu của việc hoàn thiện công tác kế toán hàng hóa: ... 66
3.2.3 Một số ý kiến nhằm hoàn thiện công tác kế toán hàng hóa tại Công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng ... 67
KẾT LUẬN VÀ KIẾN NGHỊ ... 72
1. Kết luận ... 72
2. Kiến nghị ... 72
TÀI LIỆU THAM KHẢO ... 73
Nguyễn Khánh Linh - QT1703 K 12 LỜI MỞ ĐẦU
Đối với doanh nghiệp thƣơng mại thì hàng hóa là quan trọng nhất. Do đó việc quản lý hàng hóa phải thật chính xác và chặt chẽ thì doanh nghiệp mới đạt đƣợc kết quả tốt trong kinh doanh, mang lại lợi nhuận cao. Bên cạnh đó doanh nghiệp cần quan tâm đến tất cả các yếu tố đầu vào và tăng cƣờng thúc đẩy các yếu tố đầu ra sao có hiệu quả nhất, với mục đích cuối cùng là đem lại hiệu quả kinh doanh cao nhất cho doanh nghiệp. Từ các nhiệm vụ trên đòi hỏi doanh nghiệp phải tăng cƣờng công tác quản lý là tổ chức tốt công tác hạch toán kế toán trong doanh nghiệp, đặc biệt với doanh nghiệp thƣơng mại.
Chính vì vậy là doanh nghiệp hoạt động trong lĩnh vực buôn bán hàng hoá, công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng luôn đặt việc tổ chức quản lý hàng hoá lên hàng đầu.Từ khâu tìm kiếm khách hàng, tìm kiếm nguồn hàng, nhập khẩu hàng hoá, dự trữ và bảo quản hàng hoá đến khâu tiêu thụ hàng hoá trong nƣớc đều có xây dựng kế hoạch cụ thể.
Chính vì thế sau một thời gian thực tập tại công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng, em đã đi sâu vào tìm hiểu, nghiên cứu tổ chức công tác kế toán hàng hóa tại công ty và đƣợc sự giúp đỡ, chỉ bảo tận tình của các cô, chú, anh chị trong công ty và đặc biệt là phòng kế toán, cùng với sự hƣớng dẫn của Ths. Nguyễn Văn Thụ, em đã chọn đề tài “ Hoàn thiện công tác kế toán hàng hóa tại công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng” cho bài khóa luận của mình.
Nội dung bài khóa luận gồm 3 chƣơng:
- Chƣơng 1: Những vấn đề cơ bản về công tác kế toán hàng hóa trong doanh nghiệp.
- Chƣơng 2: Thực trang công tác kế toán hàng hóa tại Công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng.
- Chƣơng 3: Một số ý kiến đề xuất nhằm hoàn thiện công tác kế toán hàng hóa tại Công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng.
Nguyễn Khánh Linh - QT1703 K 13
CHƢƠNG 1: LÝ LUẬN CHUNG VỀ TỔ CHỨC CÔNG TÁC KẾ TOÁN HÀNG HÓA TRONG DN
1.1. Những vấn đề cơ bản về tổ chức công tác kế toán hàng hóa trong DN 1.1.1. Khái niệm
a. Khái niệm hàng hóa
- Hàng hóa là đối tƣợng kinh doanh của các doanh nghiệp thƣơng mại, là đối tƣợng đƣợc doanh nghiệp thƣơng mại mua vào để bán ra với mục đích kiếm lời.
- Hàng hóa đa dạng và nhiều chủng loại khác nhau và thƣờng xuyên biến động trong quá trình kinh doanh nên cần theo dõi tình hình nhập, xuất, tồn trên các mặt: số lƣợng, chất lƣợng, chủng loại và giá trị.
b. Đặc điểm của hàng hóa
Hàng hóa đƣợc biểu hiện trên hai mặt giá trị và số lƣợng. Số lƣợng của hàng hóa đƣợc xác định bằng đơn vị đo lƣờng phù hợp với tính chất hóa học và lý học của nó nhƣ kg, lít, mét,…., nó phản ánh quy mô, đặc điểm sản xuất kinh doanh của doanh nghiệp thƣơng mại. Chất lƣợng hàng hóa đƣợc xác định bằng tỷ lệ phần trăm tốt, xấu và giá trị phẩm cấp của hàng hóa.
Hàng hóa trong kinh doanh thƣơng mại thƣờng đƣợc phân loại theo các ngành hàng nhƣ:
+ Hàng vật tƣ thiết bị
+ Hàng công nghệ phẩm tiêu dùng + Hàng lƣơng thực thực phẩm
Tổng hợp các hoạt động thuộc quá trình mua bán, trao đổi và dự trữ hàng hóa trong doanh nghiệp kinh doanh thƣơng mại đƣợc gọi là lƣu chuyển hàng hóa.
Quá trình bán hàng trong doanh nghiệp đƣợc thực hiện theo 2 phƣơng thức:
+ Bán buôn: đặc trƣng của bán buôn là bán với số lƣợng lớn, khi chấm dứt quá trình mua, bán thì hàng hóa chƣa đến tay ngƣời tiêu dùng mà phần lớn hàng hóa vẫn còn trong lĩnh vực lƣu thông.
Nguyễn Khánh Linh - QT1703 K 14 + Bán lẻ: đặc trƣng của bán lẻ hàng hóa là bán hàng trực tiếp cho ngƣời tiêu dùng, kết thúc quá trình bán lẻ thì hàng hóa đã vào lĩnh vực tiêu dùng.
Trong các doanh nghiệp thƣơng mại vốn hàng hóa là vốn chủ yếu nhất và nghiệp vụ kinh doanh hàng hóa là nghiệp vụ phát sinh thƣờng xuyên, chiếm một khối lƣợng công việc rất lớn. Quản lý hàng hóa là nội dung quản lý quan trọng hàng đầu trong các doanh nghiệp thƣơng mại. Vì vậy việc tổ chức công tác lƣu chuyển hàng hóa có ý nghĩa hết sức quan trọng đối với toàn bộ công tác kế toán của doanh nghiệp.
1.1.2. Nhiệm vụ tổ chức công tác kế toán hàng hóa
- Tổ chức ghi chép, phản ánh đầy đủ kịp thời số hiện có và tình hình luân chuyển hàng hóa, nhập- xuất – tồn kho, trị giá vốn của từng loại hàng hóa nhằm cung cấp thông tin kịp thời, chính xác phục vụ cho yêu cầu lập báo cáo tài chính và quản lý doanh nghiệp.
- Tính giá hàng hóa theo chế độ quy định và phù hợp với đặc điểm của doanh nghiệp.
- Kiểm tra tình hình thực hiện các chỉ tiêu kế hoạch về thu mua hàng hóa để phục vụ cho kế hoạch bán hàng.
- Thƣờng xuyên phân tích tình hình thu mua hàng hóa, dự trữ đề điều chỉnh kịp thời kế hoạch kinh doanh của công ty.
1.1.3. Nguyên tắc đánh giá
- Trị giá của hàng hóa phải đƣợc đánh giá theo nguyên tắc “giá gốc”. Kế toán phải xác định đƣợc giá gốc của hàng hóa ở từng thời điểm khác nhau.
- Giá gốc bao gồm: Chi phí thu mua (gồm cả giá mua), chi phí vận chuyển, chi phí chế biến và các chi phí liên quan trực tiếp khác phát sinh để có đƣợc hàng hóa ở thời điểm hiện tại.
- Kế toán hàng hóa phải thực hiện đồng thời kế toán chi tiết cả về giá trị lẫn hiện vật. Kế toán phải theo dõi từng thứ, từng loại…theo từng địa điểm sử dụng , luôn phải đảm bảo sự khớp đúng cả về giá trị lẫn hiện vật, giữa thực tế với số liệu trên sổ kế toán, giữa kế toán tổng hợp và kế toán chi tiết.
- Trong một doanh nghiệp chỉ đƣợc áp dụng một trong hai phƣơng pháp kế toán hàng hóa: Phƣơng pháp kiểm kê định kỳ hoặc phƣơng pháp kê khai
Nguyễn Khánh Linh - QT1703 K 15 thƣờng xuyên. Việc lựa chọn phƣơng pháp nào là tùy thuộc vào tình hình cụ thể của doanh nghiệp nhƣ: đặc điểm, tính chất, số lƣợng chủng loại và yêu cầu công tác quản lý của doanh nghiệp. Khi thực hiện phải đảm bảo tính nhất quán trong niên độ kế toán.
- Cuối kỳ kế toán năm, khi giá trị thuần có thể thực hiện của hàng hóa nhỏ hơn giá trị gốc thì phải lập dự phòng giảm giá hàng hóa. Số dự phòng giảm giá đƣợc lập vào quy định theo hiện hành.
- Giá trị thuần có thể thực hiện đƣợc: là giá bán ƣớc tính của hàng tồn kho trong kỳ sản xuất, kinh doanh bình thƣờng trừ chi phí ƣớc tính cần thiết cho việc hoàn thành hoặc tiêu thụ chúng
1.1.4 Phƣơng pháp tính gía hàng hóa:
a)Tính giá hàng hóa nhập kho:
-)Đối với hàng hóa mua ngoài:
Giá mua ghi trên hóa đơn: Lá số tiền mà doanh nghiệp phải trả cho ngƣời bán ghi trên hợp đồng hay hóa đơn tùy thuộc vào phƣơng pháp tính thuế GTGT mà doanh nghiệp áp dụng cụ thể là:
+ Đối với doanh nghiệp tính thuế GTGT theo phƣơng pháp khấu trừ thì giá mua hàng hóa là giá chƣa có thuế GTGTđầu vào.
+Đối với doanh nghiệp tính thuế GTGT theo phƣơng pháp trực tiếp và hàng không chịu thuế GTGTthì giá mua hàng hóa là tổng thanh toán.
Các khoản thuế không hoàn lại: Thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế GTGT (không khấu trừ).
Chi phí thu mua hàng hóa: Chi phí vần chuyển, bốc dỡ, bảo quản, lƣu kho, lƣu bãi, bảo hiểm hàng hóa, hao hụt trong định mức cho phép, công tác chi phí của bộ phận thu mua,…
Vật tƣ nhập kho
do mua ngoài
=
Giá mua trên hóa
đơn
+
Các khoản thuế không đƣợc
hoàn lại
+
Chi phí thu mua
-
CKTM, giảm giá hàng mua,
hàng mua trả lại
Nguyễn Khánh Linh - QT1703 K 16 Chiết khấu thương mại (CKTM): Là số tiền mà doanh nghiệp đƣợc giảm trừ do đã mua hàng hóa, dịch vụ với số lƣợng lớn theo thỏa thuận.
Giảm giá hàng mua: Là số tiền mà ngƣời bán giảm trừ cho ngƣời mua do hàng kém phẩm chất, sai quy cách,… khoản này ghi giảm giá mua hàng hóa.
-)Đối với hàng hóa do doanh nghiệp tự gia công chế biến:
Giá thực tế = Giá xuất kho để + Chi phí gia công, nhập kho gia công, chế biến chế biến
*Đối với hàng hóa thuê ngoài gia công, chế biến:
Giá thực tế nhập kho =
Giá xuất kho đem thuê ngoài gia công,
chế biến +
Chi phí vận chuyển bốc xếp đem đi gia công,
chế biến
+
Chi phí thuê ngoài chế biến -)Đối với hàng hóa được biếu tặng: Giá nhập kho là giá thực tế đƣợc xác định theo thời giá trên thị trƣờng.
Phân bổ chi phí thu mua hàng hóa:
Toàn bộ chi phí thu mua hàng hóa phải đƣợc tính toán phân bổ cho hàng hóa đã bán và hàng tồn kho chƣa bán đƣợc vào lúc cuối kỳ. Khi doanh nghiệp kế toán hàng tồn kho bằng phƣơng pháp kê khai thƣờng xuyên thì hàng ngày khi xuất kho hàng hóa để bán, kế toán sẽ tính toán và ghi chép vào các tài khoản có liên quan theo chỉ tiêu giá mua hàng hóa. Đến cuối kỳ, trƣớc khi xác định kết quả kinh doanh, kế toán phải phân bổ chi phí thu mua hàng hóa cho hàng đã bán trong kỳ và hàng tồn kho cuối kỳ để tính giá vốn của hàng hóa đã bán và hàng hóa chƣa bán trong kỳ.
Việc lựa chọn tiêu thức phân bổ chi phí thu mua hàng hóa tùy thuộc vào tình hình cụ thể của mỗi doanh nghiệp, nhƣng phải đƣợc thực hiện nhất quán trong niên độ kế toán.
Ta có thể vận dụng một trong những cách tính toán sau đây:
Nguyễn Khánh Linh - QT1703 K 17 + Phân bổ theo giá trị thu mua:
Chi phí thu mua phân bổ cho hàng xuất bán trong kỳ
Chi phí thu mua phân bổ cho hàng tồn kho đầu kỳ +
Chi phí thu mua phát sinh
trong kỳ Trị giá
mua hàng
*xuất bán trong kỳ
=
Trị giá mua hàng tồn đầu
kỳ
Trị giá mua hàng nhập
trong kỳ +
Phƣơng pháp này có tính chính xác cao, thích hợp trong trƣờng hợp nhập hàng có chênh lệch giá trị lớn, nhƣng tính toán phức tạp trong trƣờng hợp số lƣợng nhập xuất lớn.
+ Phân bổ theo số lƣợng:
Chi phí mua phân bổ cho hàng xuất bán
trong kỳ
=
Chi phí thu mua phân bổ hàng tồn kho
đầu kỳ
+
Chi phí thu mua phát sinh trong
kỳ
*
Trị giá mua hàng xuất bán trong kỳ Trị giá mua
hàng tồn đầu kỳ
+
Trị giá mua hàng nhập trong
kỳ
Phƣơng pháp này tính toán dễ dàng nhƣng cho kết quả mang tính chất tƣơng đối vì chỉ phụ thuộc vào số lƣợng hàng nhập.
b)Tính giá hàng hóa xuất kho:
Theo TT200/2014, hàng hóa xuất kho đƣợc áp dụng một trong các phƣơng pháp sau:
+ Phƣơng pháp tính theo giá đích danh
+ Phƣơng pháp tính bình quân gia quyền (BQGQ) + Phƣơng pháp tính nhập trƣớc xuất trƣớc (FIFO) + Phƣơng pháp tính giá bán lẻ
Nguyễn Khánh Linh - QT1703 K 18 a) Phương pháp tính theo giá đích danh:
+) Nội dung: Theo phƣơng pháp này, hàng hóa xuất kho thuộc lô hàng nhập nào thì lấy đơn giá nhập của lô hàng đó để tính.
+) Ƣu điểm: - Đơn giản và dễ tính toán -Chi phí xuất bán phù hợp
-Phản ánh đúng giá trị của hàng tồn kho
+) Nhƣợc điểm: Đòi hỏi nhiều công sức nên không phù hợp với doanh nghiệp kinh doanh nhiều mặt hàng.
+) Phạm vi áp dụng:doanh nghiệp kinh doanh có ít loại mặt hàng, hàng hoá có giá trị lớn, mặt hàng ổn định và loại hàng hoá nhận diện đƣợc.
b) Phương pháp tính bình quân gia quyền:
Theo phƣơng pháp này, đến cuối kỳ mới tính giá trị vốn của hàng xuất kho trong kỳ. Tùy theo kỳ dự trữ của doanh nghiệp áp dụng mà kế toán hàng hóa căn cứ vào giá nhập, lƣợng hàng hóa đầu kỳ và nhập trong kỳ để tính giá đơn vị bình quân.
Đơn giá thực tế bình quân
Giá trị hàng tồn đầu kỳ + Giá trị hàng thực tế nhập trong
= kỳ
Số lƣợng hàng tồn đầu kỳ
+ Số lƣợng hàng nhập trong kỳ Giá trị thực tế xuất kho = Số lượng xuất kho x đơn giá thực tế bình quân +) Ƣu điểm: Đơn giản, dễ làm, chỉ cần tính một lần vào cuối kỳ.
+) Nhƣợc điểm: - Độ chính xác không cao, công tác kế toán dồn vào cuối kỳ làm ảnh hƣởng đến tiến độ của các phần hàng khác.
- Chƣa đáp ứng kịp thời thông tin kế toán ngay tại thời điểm phát sinh nghiệp vụ.
+) Phạm vi áp dụng: Có thể áp dụng đƣợc cho tất cả loại hình doanh nghiệp.
Theo giá bình quân gia quyền sau mỗi lần nhập ( bình quân liên hoàn) ;
Sau mỗi lần nhập hàng hóa, kế toán phải xác định lại giá trị thực của hàng tồn kho và giá đơn vị bình quân. Giá đơn vị bình quân đƣợc tính theo công thức sau:
Đơn giá thực tế Trị giá của hàng tồn sau lần nhập thứ i
=
bình quân Số lượng hàng tồn sau lần nhập thứ i
Nguyễn Khánh Linh - QT1703 K 19 +) Ƣu điểm: Khắc phục đƣợc những hạn chế của phƣơng pháp trên.
+) Nhƣợc điểm: Tính toán phức tạp, nhiều lần mất nhiều công sức.
+) Phạm vi áp dụng: phƣơng pháp này rất thích hợp cho những doanh nghiệp có ít chủng loại hàng hóa, có lƣu lƣợng nhập xuất ít.
c) Phương pháp tính nhập trước xuất trước (FIFO):
+) Nội dung: hàng hóa nào nhập trƣớc sẽ đƣợc xuất trƣớc và lấy đơn giá xuất bằng đơn giá nhập. Trị giá hàng tồn kho cuối kỳ đƣợc tínhtheo đơn giá của những lần nhập sau cùng.Quy ƣớc, hàng tồn đầu kỳ đƣợc coi là nhập lần đầu tiên trong kỳ.
+) Ƣu điểm: Thích hợp trong điều kiện giá cả thị trƣờng ổn định hoặc có xu hƣớng giảm, cho phép kế toán có thể định giá hàng hóa xuất kho kịp thời.
+) Nhƣợc điểm: Khối lƣợng tính toán lớnlàm cho doanh thu thời điểm hiện tại không phù hợp với chi phí hiện tại.
+) Phạm vi áp dụng: Có thể áp dụng với doanh nghiệp có số lần nhập – xuất ít , chủng loại hàng hóa ít, đơn giá hàng hóa lớn cần theo dõi chính xác đơn giá xuất của từng loại hàng hóa theo từng lần nhập.
d) Phương pháp giá bán lẻ
+) Nội dung: Giá gốc hàng tồn kho đƣợc xác định bằng cách lấy giá bán của hàng tồn kho trừ đi lợi nhuận biên theo tỷ lệ phần trăm hợp lý. Tỷ lệ đƣợc sử dụng có tính đến các mặt hàng đó bị hạ giá xuống thấp hơn giá bán ban đầu của nó. Thông thƣờng mỗi bộ phận bán lẻ sẽ sử dụng một tỷ lệ phần trăm bình quân riêng.
+) Ƣu điểm: tính giá trị hàng tồn kho với số lƣợng lớn các mặt hàng thay đổi nhanh chóng và có lợi nhuận biên tƣơng tự mà không thể sử dụng các phƣơng pháp tính giá gốc khác
+) Phạm vi áp dụng: áp dụng trong ngành bán lẻ nhƣ các đơn vị kinh doanh siêu thị..
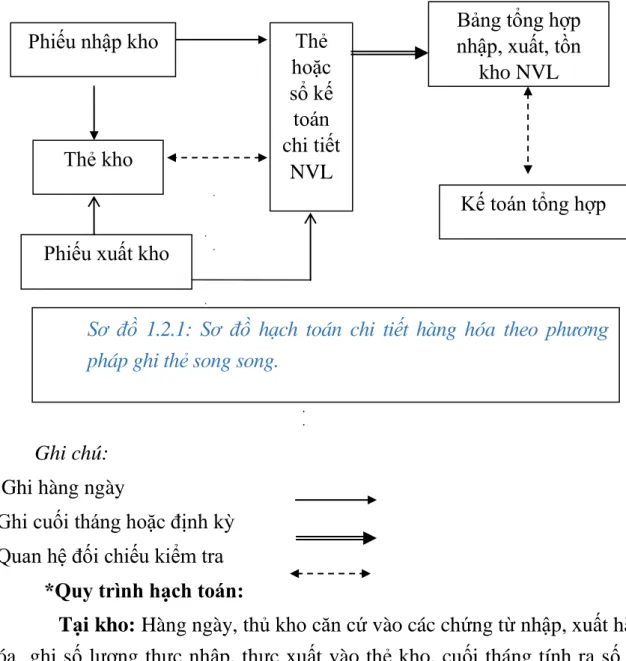
1.2. Tổ chức kế toán chi tiết hàng hóa trong DN 1.2.1 Phƣơng pháp thẻ song song
Nguyễn Khánh Linh - QT1703 K 20 Ghi chú:
Ghi hàng ngày
Ghi cuối tháng hoặc định kỳ Quan hệ đối chiếu kiểm tra
*Quy trình hạch toán:
Tại kho: Hàng ngày, thủ kho căn cứ vào các chứng từ nhập, xuất hàng hóa ghi số lƣợng thực nhập, thực xuất vào thẻ kho, cuối tháng tính ra số tồn kho ghi vào thẻ kho. Thủ kho phải thƣờng xuyên đối chiếu số tồn trên thẻ kho và số thực tế có trong kho. Hàng ngày hoặc định kỳ sau khi ghi thẻ kho, thủ kho phải chuyển toàn bộ chứng từ nhập, xuất kho về phòng kế toán.
Tại phòng kế toán: Kế toán mở sổ (thẻ) kế toán chi tiết hàng hóa tƣơng ứng với thẻ kho của từng kho để theo dõi về mặt số lƣợng và giá trị.
Hàng ngày hoặc định kỳ khi nhận đƣợc các chứng từ nhập, xuất kho hàng hoá của thủ kho chuyển đến, kế toán phải có nghĩa vụ kiểm tra tính chính xác của các chứng từ này rồi ghi chép vào sổ (thẻ) có liên quan. Cuối tháng, kế toán cộng sổ (thẻ) tính ra tổng số nhập, xuất, tồn kho chi tiết cho từng loại hàng hóa,
Phiếu nhập kho
Thẻ kho
Phiếu xuất kho
Kế toán tổng hợp Thẻ
hoặc sổ kế toán chi tiết
NVL
Bảng tổng hợp nhập, xuất, tồn
kho NVL
Sơ đồ 1.2.1: Sơ đồ hạch toán chi tiết hàng hóa theo phương pháp ghi thẻ song song.
Nguyễn Khánh Linh - QT1703 K 21 rồi đối chiếu với thẻ kho của thủ kho, lập báo cáo tổng hợp tình hình nhập- xuất-tồn hàng hóa.
*Điều kiện áp dụng: Cho những doanh nghiệp có ít chủng loại vật tƣ, hàng hóa, khối lƣợng nhập, xuất không nhiều và trình độ nghiệp vụ của cán bộ kế toán không cao.
Nhận xét:
-Ƣu điểm: Phƣơng pháp này đơn giản, dễ làm, dễ đối chiếu, kiểm tra, đảm bảo độ tin cậy cao, có khả năng cung cấp thông tin nhanh cho kế toán quản trị.
-Nhƣợc điểm: Khối lƣợng công việc ghi chép lớn, ghi chép trùng lặp giữa thủ kho và kế toán
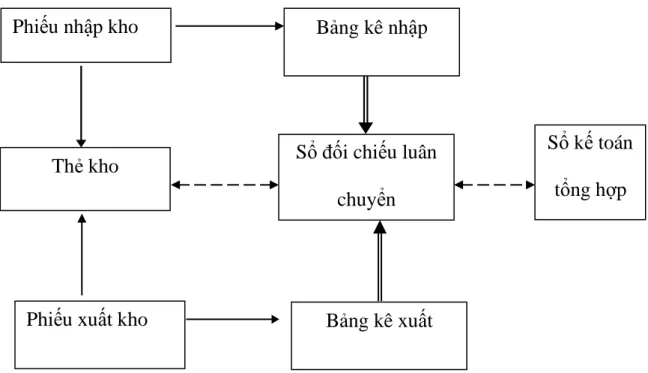
1.2.2 Phƣơng pháp đối sổ chiếu luân chuyển:
Sơ đồ 1.2.2: Sơ đồ hạch toán chi tiết hàng hóa theo phương pháp sổ đối chiếu luân chuyển
Ghi chú:
Ghi hàng ngày
Ghi cuối tháng hoặc định kỳ Quan hệ đối chiếu kiểm tra
Phiếu nhập kho Bảng kê nhập
Thẻ kho Sổ đối chiếu luân
chuyển
Sổ kế toán tổng hợp
Phiếu xuất kho Bảng kê xuất
Nguyễn Khánh Linh - QT1703 K 22
*Quy trình hạch toán:
- Tại kho: Thủ kho sử dụng thẻ kho để ghi chép hàng ngày tình hình nhập, xuất, tồn giống nhƣ phƣơng pháp thẻ song song.
- Tại phòng kế toán: Kế toán sử dụng sổ đối chiếu luân chuyển để hạch toán số lƣợng và số tiền của từng loại hàng hóa theo từng kho. Sổ này ghi mỗi tháng một lần vào cuối tháng trên cơ sở tổng hợp các chứng từ nhập, xuất phát sinh trong tháng của từng loại hàng hóa, mỗi loại chỉ ghi một dòng trong sổ. Sau đó tính ra số tồn kho cuối tháng và ghi vào sổ đối chiếu luân chuyển.
Cuối tháng tiến hành kiểm tra đối chiếu số liệu giữa sổ đối chiếu luân chuyển với thẻ kho và số liệu kế toán tổng hợp.
*Điều kiện áp dụng:
Phù hợp với những doanh nghiệp có ít chủng loại hàng hóa, không có điều kiện ghi chép nhập, xuất hàng ngày.
Phƣơng pháp này thƣờng ít áp dụng trong thực tế.
*Nhận xét:
-Ƣu điểm: Khối lƣợng ghi chép của kế toán đƣợc giảm bớt do chỉ ghi một lần vào cuối tháng.
-Nhƣợc điểm: Việc ghi sổ bị trùng lặp giữa thủ kho và phòng kế toán do việc kiểm tra đối chiếu số lƣợng chỉ đƣợc tiến hành vào cuối tháng nên vẫn hạn chế trong kiểm tra.
1.2.3 Phƣơng pháp sổ số dƣ:
Nguyễn Khánh Linh - QT1703 K 23 Sơ đồ 1.2.3: Sơ đồ hạch toán chi tiết hàng hóa theo phương pháp sổ số dư Ghi chú:
Ghi hàng ngày
Ghi cuối tháng hoặc định kỳ Quan hệ đối chiếu kiểm tra
*Quy trình hạch toán:
- Tại kho: Hàng ngày hoặc định kỳ sau khi ghi thẻ kho xong, thủ kho tập hợp toàn bộ chứng từ nhập, xuất kho phát sinh trong ngày, trong kỳ và phân loại theo từng nhóm chi tiết cho hàng hóa theo quy định. Sau đó lập phiếu giao nhận chứng từ trong đó ghi số lƣợng, số hiệu chứng từ của từng nhóm hàng hóa và giao cho phòng kế toán kèm theo phiếu nhập, xuất kho. Cuối tháng, thủ kho ghi số lƣợng hàng hóa tồn kho theo từng danh mục vào sổ số dƣ. Sổ số dƣ đƣợc kế toán mở cho từng kho và ghi cả năm, cuối tháng kế toán giao cho thủ kho để ghi vào sổ, ghi xong thủ kho phải chuyển trả cho phòng kế toán để kiểm tra và tính thành tiền cho hàng hóa.
Phiếu nhập kho
Phiếu giao nhận chứng từ nhập
Thẻ kho Bảng lũy kế nhập-
xuất-tồn
Sổ kế toán tổng hợp Sổ số dƣ
Phiếu giao nhận chứng từ xuất
Phiếu xuất kho
Nguyễn Khánh Linh - QT1703 K 24 - Tại phòng kế toán: Khi nhận đƣợc các chứng từ nhập, xuất kho của thủ kho, kế toán kiểm tra chứng từ, ghi giá hạch toán và tính thành tiền cho hàng hóa. Tổng cộng số tiền trên chứng từ nhập, xuất kho theo từng nhóm hàng hóa để ghi vào cột số tiền trên phiếu giao nhận chứng từ, căn cứ vào phiếu này ghi vào bảng nhập- xuất-tồn. Bảng này mở cho từng kho, mỗi kho một tờ, ghi trên cơ sở chứng từ nhập-xuất. Cuối tháng tính ra số tồn kho trên bảng kê nhập- xuất-tồn. Số liệu tồn kho của từng nhóm hàng hóa sử dụng để đối chiếu với sổ số dƣ và đối chiếu với kế toán tổng hợp theo từng nhóm.
*Điều kiện áp dụng: Phƣơng pháp này sử dụng cho các doanh nghiệp dùng giá hạch toán để hạch toán vật liệu, hàng hóa nhập-xuất-tồn kho.
*Nhận xét:
- Ƣu điểm: Hạn chế việc ghi chép trùng lặp giữa thủ kho và phòng kế toán, cho phép kiểm tra thƣờng xuyên công việc ghi chép ở kho, đảm bảo số liệu kế toán kịp thời, chính xác.
- Nhƣợc điểm: Khi thực hiện phƣơng pháp này thì phức tạp hơn và phải nhiều bƣớc, nhiều thủ tục.
1.3. Tổ chức kế toán tổng hợp hàng hóa trong DN
1.3.1 Kế toán tổng hợp hàng hóa theo phương pháp kê khai thường xuyên.
+)Phƣơng pháp kê khai thƣờng xuyên theo dõi và phản ánh thƣờng xuyên liên tục có hệ thống tình hình Nhập - Xuất - Tồn kho hàng tồn kho trên sổ kế toán.
+) Với phƣơng pháp kê khai thƣờng xuyên, các tài khoản hàng tồn kho (Loại 15...) đựơc dùng để phản ánh số hiện có và tình hình biến động tăng giảm của hàng hoá. Do vậy, giá trị hàng tồn kho trên sổ kế toán có thể xác định tại bất cứ thời điểm nào trong kỳ kế toán. Cuối kỳ kế toán, căn cứ vào số liệu kiểm kê thực tế hàng hoá tồn kho, so sánh với số liệu hàng hoá tồn kho trên sổ kế toán.
Về nguyên tắc số liệu tồn kho thực tế luôn luôn phù hợp vói số liệu trên sổ kế toán. Nếu có chênh lệch phải xác định nguyên nhân và xử lý theo quyết định của cấp có thẩm quyền.Quá trình hoạt động giữa kế toán, thủ kho và phòng kinh doanh đƣợc diễn ra liên tục thông qua việc giao nhận các chứng từ.
Nguyễn Khánh Linh - QT1703 K 25 +) Chứng từ sử dụng:
- Phiếu nhập kho (Mẫu số 01 – VT) - Phiếu xuất kho (Mẫu số 02 – VT)
- Hóa đơn bán hàng (Mẫu số 01GTK3/001) - Biên bản kiểm kê vật tƣ, hàng hoá.
- Một số chứng từ liên quan khác.
+) Tài khoản sử dụng:
TÀI KHOẢN 156 - HÀNG HOÁ
Tài khoản này dùng để phản ánh giá trị hiện có và tình hình biến động tăng, giảm của các loại hàng hóa của doanh nghiệp bao gồm hàng hóa tại các kho hàng, quầy hàng , hàng hóa bất động sản.
Kết cấu tài khoản 156:
Nợ TK 156 Có
SDDK: Trị giá thực tế hàng hóa tồn kho đầu kỳ
Trị giá thực tế của hàng hóa nhập kho do mua ngoài, ....
Trị giá hàng hóa thừa phát hiện khi kiểm kê
Trị giá hàng hóa trả lại cho ngƣời bán hoặc đƣợc giảm giá hàng mua.
Chiết khấu thƣơng mại hàng hóa khi mua .
Trị giá hàng hóa liệu hao hụt, mất mát phát hiện khi kiểm kê.
Số phát sinh Số phát sinh
SDCK: Trị giá thực tế hàng hóa tồn kho cuối kỳ
*)Tài khoản 156 - Hàng hoá, có 3 tài khoản cấp 2:
Tài khoản 1561 - Giá mua hàng hoá: Phản ánh trị giá hiện có và tình hình biến động của hàng hoá mua vào và đã nhập kho (Tính theo trị giá mua vào).
Tài khoản 1562 - Chi phí thu mua hàng hoá: Phản ánh chi phí thu mua hàng hoá phát sinh liên quan tới số hàng hoá đã nhập kho trong kỳ và tình hình phân bổ chi phí thu mua hàng hoá hiện có trong kỳ cho khối lƣợng hàng hoá đã
Nguyễn Khánh Linh - QT1703 K 26 bán trong kỳ và tồn kho thực tế cuối kỳ (Kể cả tồn trong kho và hàng gửi đi bán, hàng gửi đại lý, ký gửi chƣa bán đƣợc). Chi phí thu mua hàng hoá hạch toán vào tài khoản này chỉ bao gồm các chi phí liên quan trực tiếp đến quá trình thu mua hàng hoá nhƣ: Chi phí bảo hiểm hàng hoá, tiền thuê kho, thuê bến bãi,. . . chi phí vận chuyển, bốc xếp, bảo quản đƣa hàng hoá từ nơi mua về đến kho doanh nghiệp; các khoản hao hụt tự nhiên trong định mức phát sinh trong quá trình thu mua hàng hoá.
Tài khoản 1567 - Hàng hoá bất động sản: Phản ánh trị giá hiện có và tình hình biến động của các loại hàng hoá bất động sản của doanh nghiệp.
Nguyễn Khánh Linh - QT1703 K 27 Sơ đồ 1.3.1:Sơ đồ hạch toán TK 156 theo phương pháp kê khai thường xuyên
1.3.2. Kế toán tổng hợp hàng hóa theo phương pháp kiểm kê định kỳ:
Phƣơng pháp kiểm kê định kỳ là phƣơng pháp hạch toán căn cứ vào kết quả kiểm kê thực tế để phản ánh giá trị tồn kho cuối kỳ của vật tƣ, hàng hoá trên sổ
Nguyễn Khánh Linh - QT1703 K 28 kế toán tổng hợp và từ đó tính giá trị của hàng hoá, vật tƣ đã xuất trong kỳ theo công thức:
Trị giá của hàng hóa xuất trong
kỳ
=
Trị giá của hàng hóa tồn đầu kỳ
+
Trị giá của hàng hóa nhập
trong kỳ
-
Trị giá của hàng hóa tồn cuối kỳ Nhƣ vậy, theo phƣơng pháp kiểm kê định kỳ, khi nhập hàng bắt buộcphải ghi chi tiết, kịp thời; còn khi xuất ra để bán, sử dụng thì không cần ghi theo thời điểm xuất nhƣng đến cuối tháng bắt buộc phải kiểm kê thực tế hàng tồn kho để tính giá trị hàng xuất.
+ Tài khoản kế toán sử dụng:
Áp dụng phƣơng pháp kiểm kê định kỳ, các tài khoản hàng tồn kho chỉ sử dụng ở đầu kỳ và cuối kỳ kế toán để kết chuyển số dƣ đầu kỳ và theo dõi số dƣ cuối kỳ. Kế toán phản ánh tính hình nhập hàng, việc đƣợc giảm giá hàng mua, đƣợc hƣởng chiết khấu mua hàng, và hàng xuất trả lại vào tài khoản 611. Cụ thể, kết cấu và nội dung phản ánh của các tài khoản đƣợc sử dụng ở phƣơng pháp này nhƣ sau:
+ Tài khoản 611 "Mua hàng" (tiểu khoản 6112 - Mua hàng hoá):
Nợ TK 611 Có
- Kết chuyển hàng hóa tồn đầu kỳ - Giá hàng hóa nhập vào trong kỳ
Kết chuyển hàng hóa cuối kỳ Giá hàng hóa xuất bán trong kỳ.
Giá hàng hóa mua vào trả lại cho ngƣời bán hoặc đƣợc giảm giá.
Số phát sinh Số phát sinh
Nguyễn Khánh Linh - QT1703 K 29 Sơ đồ 1.3.2:Sơ đồ hạch toán hàng hóa theo phương pháp kiểm kê định kỳ
1.4. Tổ chức vận dụng sổ sách kế toán trong công tác kế toán hàng hóa trong DN.
Để ghi chép, hệ thống hoá thông tin kế toán, doanh nghiệp phải sử dụng một hình thức kế toán nhất định, phù hợp với đặc điểm, quy mô hoạt động SXKD của doanh nghiệp và trình độ của đội ngũ cán bộ kế toán hiện có.
Nguyễn Khánh Linh - QT1703 K 30 Hiện nay, các hình thức sổ sách đƣợc áp dụng là: Nhật ký - sổ cái, Nhật ký chung, Nhật ký chứng từ, Chứng từ ghi sổ, kế toán trên máy vi tính.
1.4.1 Hình thức Nhật ký – sổ cái.
-Đặc điểm: sử dụng Sổ Nhật ký sổ cái làm sổ tổng hợp để ghi chép tất cả các nghiệp vụ kinh tế phát sinh theo thứ tự thời gian và theo hệ thống trên cùng một trang sổ.
-Ƣu điểm: sử dụng các loại sổ có kết cấu đơn giản, dễ kiểm tra, đối chiếu.
-Nhƣợc điểm: khó phân công công việc.
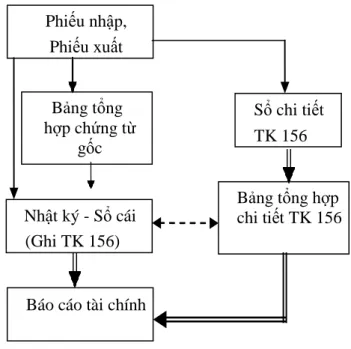
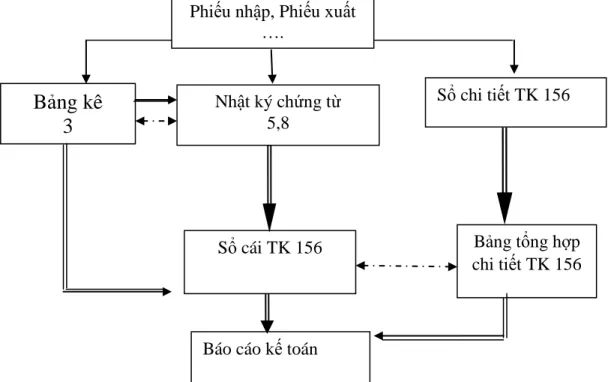
Sơ đồ 1.4.1 Trình tự hạch toán theo hình thức Nhật ký – Sổ cái
* Ghi chú
: : Ghi hàng ngày (định kỳ).
: Ghi vào cuối tháng (hoặc định kỳ).
: Đối chiếu, kiểm tra.
1.4.2 Hình thức Nhật ký chung.
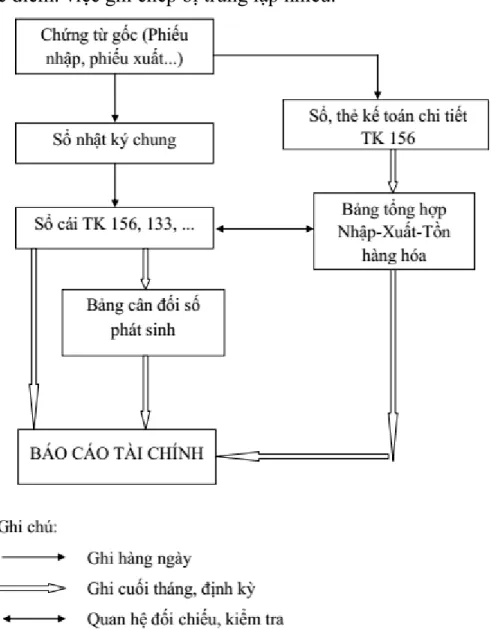
-Đặc điểm: Mọi nghiệp vụ kinh tế phát sinh đều đƣợc ghi theo thứ tự thời gian, theo quan hệ đối ứng của các TK vào sổ Nhật ký chung, sau đó căn cứ vào sổ Nhật ký chung để ghi vào Sổ cái các TK có liên quan.
Phiếu nhập, Phiếu xuất
Bảng tổng hợp chi tiết TK 156 Bảng tổng
hợp chứng từ gốc
Sổ chi tiết TK 156
Nhật ký - Sổ cái (Ghi TK 156)
Báo cáo tài chính
Nguyễn Khánh Linh - QT1703 K 31 -Ƣu điểm: Mẫu sổ đơn giản, dễ ghi chép, thuận tiện cho việc phân công công việc.
-Nhƣợc điểm: việc ghi chép bị trùng lặp nhiều.
Sơ đồ 1.4.2: Trình tự hạch toán theo hình thức Nhật ký chung
1.4.3 Hình thức Nhật ký chứng từ.
-Đặc điểm: Mọi nghiệp vụ kinh tế phát sinh đƣợc phân loại và ghi vào bảng kê và Nhật ký chứng từ,cuối tháng tổng hợp số liệu từ Nhật ký chứng từ để ghi vào sổ cái tài khoản.
-Ƣu điểm: Tập hợp số liệu vào các chứng từ, sổ sách theo quan hệ đối ứng của các tài khoản nên giảm nhẹ thao tác ghi chép, dễ đối chiếu, kiểm tra.
Nguyễn Khánh Linh - QT1703 K 32 -Nhƣợc điểm: Mẫu sổ phức tạp đòi hỏi nhân viên kế toán phải có chuyên môn vững vàng, không thuận tiện cho việc tin học hoá công tác kế toán.
Sơ đồ 1.4.3: Trình tự hạch toán theo hình thức Nhật ký chứng từ.
1.4.4 Hình thức Chứng từ ghi sổ.
-Đặc điểm: Mọi nghiệp vụ kinh tế phát sinh đƣợc phân loại tổng hợp để lập Chứng từ ghi sổ, căn cứ vào chứng từ ghi sổ ghi vào sổ cái tài khoản.
-Ƣu điểm: Kết cấu mẫu sổ đơn giản, dễ ghi chép, dễ đối chiếu số liệu.
-Nhƣợc điểm: ghi chép còn trùng lặp, khối lƣợng ghi chép nhiều.
Phiếu nhập, Phiếu xuất
….
Nhật ký chứng từ 5,8
Bảng kê 3
Sổ chi tiết TK 156
Sổ cái TK 156
Báo cáo kế toán
Bảng tổng hợp chi tiết TK 156
Nguyễn Khánh Linh - QT1703 K 33
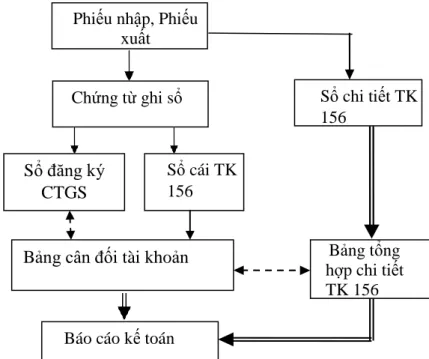
Phiếu nhập, Phiếu xuất
Chứng từ ghi sổ Sổ chi tiết TK 156
Bảng tổng hợp chứng từ kế toán cùng loại
Sơ đồ 1.4.4: Trình tự hạch toán theo hình thức Chứng từ ghi sổ.
1.4.5 Hình thức kế toán trên máy vi tính
Đặc trƣng cơ bản của kế toán trên máy vi tính là công việc kế toán đƣợc thực hiện theo một chƣơng trình phần mềm kế toán. Phần mềm kế toán trên máy đƣợc thiết kế theo nguyên tắc của một trong bốn hình thức kế toán hoặc kết hợp các hình thức kế toán quy định trên đây. Phần mềm kế toán không hiện thị đầy đủ quy trình ghi sổ kế toán. Nhƣng đƣợc in đầy đủ sổ kế toán và báo các tài chính theo quy định.
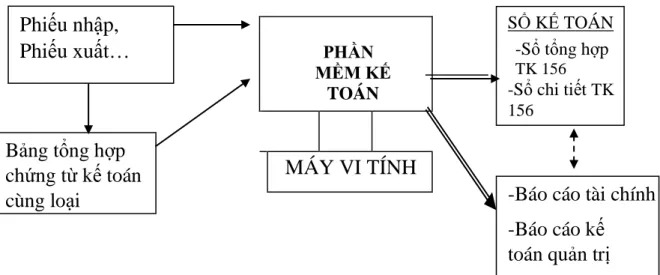
Sơ đồ 1.4.5: Trình tự kế toán theo hình thức trên máy vi tính
PHẦN MỀM Ế
TOÁN
MÁY VI TÍNH
Bảng tổng hợp chi tiết TK 156 Sổ cái TK
156
Báo cáo kế toán
SỔ KẾ TOÁN -Sổ tổng hợp TK 156 -Sổ chi tiết TK 156
-Báo cáo tài chính -Báo cáo kế
toán quản trị Phiếu nhập,
Phiếu xuất…
Sổ đăng ký CTGS
Bảng cân đối tài khoản
Nguyễn Khánh Linh - QT1703 K 34
CHƢƠNG 2: THỰC TRẠNG TỔ CHỨC CÔNG TÁC KẾ TOÁN HÀNG HÓA TẠI CP VẬT TƢ NÔNG
NGHIỆP I HẢI PHÒNG
2.1. Khái qúat về Công ty Cổ phần Vật tƣ Nông nghiệp I Hải Phòng Tên tiếng Việt : Công ty Cổ phần Vật tƣ Nông nghiệp I Hải Phòng Tên tiếng Anh : HAI PHONG AGRICULTURAL MATERIALS JOINT STOCK COMPANY NO1
Tên viết tắt : HAPHAMCO
Địa chỉ : Số 10 Minh Khai,Hồng Bàng,Hải Phòng
Số ĐT : 031.3842648
Fax : 031. 3842673
Email : [email protected]
Websize :
Đại diện công ty : Nguyễn Chí Dự (Giám đốc) Kế toán trƣởng : Bùi Thị Nhàn
Hoạt động chính của công ty là :Kinh doanh,bán buôn,bán lẻ phân bón hóa học (phân bón UREA,SA,Kali,NPK,Lân,DAP);Kinh doanh,bán buôn bán lẻ hạt có dầu nguyên liệu,nguyên liệu chế biến thức ăn chăn nuôi(khô đậu tƣơng,khô dầu lạc,cám gạo).
2.1 Đặc điểm tổ chức bộ máy quản lý
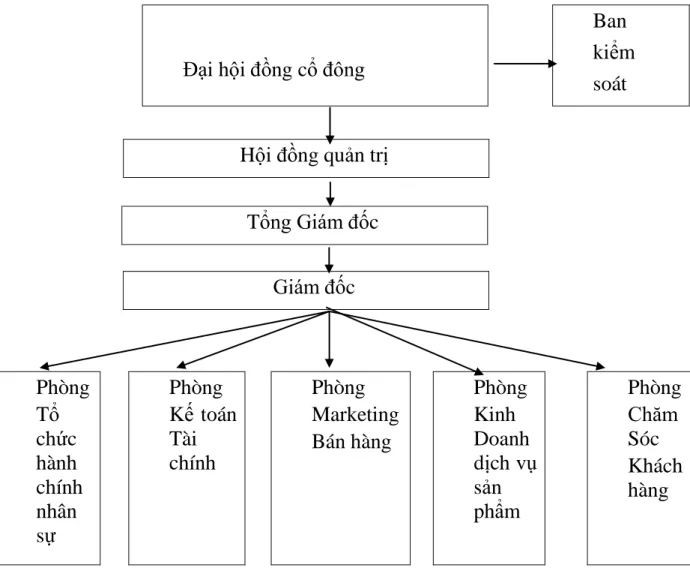
Nguyễn Khánh Linh - QT1703 K 35 Đại hội đồng cổ đông
Ban kiểm soát
Phòng Tổ chức hành chính nhân sự
Phòng Kế toán Tài chính
Phòng Marketing Bán hàng
Phòng Kinh Doanh dịch vụ sản phẩm
Phòng Chăm Sóc Khách hàng
Sơ đồ 2.1 : Cơ cấu tổ chức bộ máy quản lý của công ty cổ phần vật tư nông nghiệp 1 Hải Phòng
Chức năng và nhiệm vụ các phòng ban.
Đại hội cổ đông:
Đại hội cổ đông là cơ quan quyết định cao nhất của công ty cổ phần, quyết định mọi vấn đề liên quan đến sự tồn tại và hoạt động của công ty nhƣ thông báo cho Hội đồng quản trị (HĐQT) và kiểm soát viên về tình hình hoạt động và sản xuất kinh doanh của công ty.
+ Quyết định phƣơng hƣớng và nhiệm vụ phát triển của công ty.
+ Thông qua phƣơng án sử dụng tài sản, đầu tƣ phát triển SXKD, đổi mới phƣơng tiện, công nghệ của công ty.
Hội đồng quản trị Tổng Giám đốc
Giám đốc
Nguyễn Khánh Linh - QT1703 K 36 + Bầu hoặc bổ sung thành viên HĐQT hoặc kiểm soát khi thiếu thành viên hoặc hết nhiệm kỳ. Bãi miễn thành viên HĐQT và kiểm soát viên theo đề nghị của HĐQT.
+ Quyết định số lợi nhuận trích lập các quỹ, bổ sung vốn, lợi nhuận chia cho các cổ đông, quyết định tăng (giảm) vốn điều lệ của công ty.
+ Quyết định gia hạn hoạt động hay giải thể công ty và các vấn đề khác.
Hội đồng quản trị (HĐQT):
Hội đồng quản trị là bộ phận cao nhất trong công ty giữa 2 kỳ Đại hội cổ đông. HĐQT của công ty gồm 5 ngƣời đƣợc Đại hội cổ đông bầu chọn theo hình thức bỏ phiếu kín.
Hội đồng đã phân cụ thể nhiệm vụ, chức năng cụ thể cho từng thành viên.
Ban kiểm soát:
Ban kiểm soát do đại hội đồng công ty bầu ra, ban kiểm soát có các quyền và nhiệm vụ theo quy định của nhà nƣớc và luật doanh nghiệp, là cơ quan giám sát đại hội đồng cổ đông có quyền kiểm tra giám sát mọi hoạt động của công ty thuộc các lĩnh vực điều hành sản xuất kinh doanh, ghi chép sổ kế toán, báo cáo tài chính của công ty, kiểm tra tính hợp pháp của công tác quản lý các vấn đề khác nhau theo yêu cầu của cổ đông.
Tổng Giám đốc công ty:.
Là ngƣời có quyền lực cao nhất điều hành và chịu trách nhiệm hoạt động của công ty theo pháp luật, điều lệ và nghị quyết của Đại hội cổ đông.
Bảo toàn và phát triển vốn, thực hiện theo phƣơng thức kinh doanh mà đã đƣợc hội đồng phê duyệt và thông qua Đại hội cổ đông. Trình HĐQT các báo cáo về hoạt động tài chính, kết quả hoạt động kinh doanh của công ty trƣớc Đại hội cổ đông. Tuân thủ theo điều lệ của công ty trên cơ sở chấp hành đúng đắn các chủ trƣơng của Đảng, và tuân theo pháp luật của Nhà nƣớc.
Phòng tổ chức hành chính nhân sự:
Phòng tổ chức hành chính nhân sự có chức năng giúp việc cho Giám đốc và lãnh đạo công ty thực hiện tốt công tác quản lý về nhân sự nhƣ: tuyển dụng, đào tạo, xếp lƣơng, thi đua khen thƣởng, kỷ luật, bảo vệ nội bộ, chăm lo sức khỏe các bộ công nhân viên.Đảm bảo công tác văn thƣ, đánh máy, bí mật
Nguyễn Khánh Linh - QT1703 K 37 tài liệu, hồ sơ. Bảo vệ tài sản xã hội chủ nghĩa và an ninh trật tự trong công ty và khu vực. Quản lý lao động tiền lƣơng, mức sản phẩm, an toàn lao động và BHXH theo chế độ chính sách của Nhà nƣớc.
Phòng kinh doanh dịch vụ sản phẩm
Quản lý kiểm soát nguồn sản phẩm đầu ra đầu vào của công ty, phân bổ nguồn hàng 1 cách hài hòa linh hoạt. Hỗ trợ các phong ban khác trong việc cung cấp sản phẩm, theo dõi kế hoạch sản xuất sản phẩm, hoạt động dự trữ để nắm đƣợc mức độ thỏa mãn của công ty.
Phòng chăm sóc khách hàng
Phòng chăm sóc khách hàng: có nhiệm vụ cung cấp cho khách hàng các thông tin quan trọng về các chính sách ƣu đãi của công ty. Nhằm thỏa mãn nhu cầu của khách hàng đảm bảo cho sự phát triển của công ty, tạo niềm tin cho các bạn hàng
1.2 Đặc điểm tổ chức công tác kế toán của công ty cổ phần vật tƣ nông nghiệp I Hải Phòng
a) Đặc điểm bộ máy kế toán.
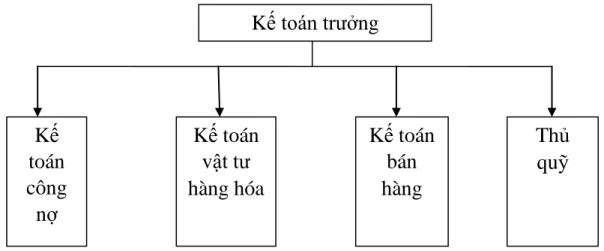
Sơ đồ 1.2:Tổ chức bộ máy kế toán của công ty cổ phần vật tƣ nông nghiệp 1 Hải Phòng
Kế toán trƣởng: Có nhiệm vụ hƣớng dẫn chế độ, thể lệ kinh tế tài chính cho mọi nhân viên trong phòng Tài chính – Kế toán. Tiến hành tổ chức và điều hành toàn bộ hệ thống kế toán, tham mƣu cho Giám đốc về các hoạt động sản xuất kinh doanh. Đồng thời phụ trách kế toán tiền mặt, thực hiện quyết toán
Kế toán trƣởng
Kế toán công nợ
Kế toán vật tƣ hàng hóa
Kế toán bán hàng
Thủ quỹ
Nguyễn Khánh Linh - QT1703 K 38 thuế với nhà nƣớc, các giao dịch với ngân hàng. Phải theo dõi các nghĩa vụ với nhà nƣớc và chịu trách nhiệm trƣớc cơ quan pháp luật về số liệu kế toán của công ty.
Kế toán thanh toán:Theo dõi và phản ánh tình hình thanh toán công nợ của công ty.
Kế toán vật tƣ hàng hóa: Chịu trách nhiệm trƣớc Trƣởng phòng kế toán về việc theo dõi, hạch toán vật liệu, công cụ, dụng cụ, hàng hóa tài khoản sử dụng 152, 153, 156, 155. Cuối tháng kiểm kê đối chiếu giữa sổ sách và thực tế. Khi có phát hiện thừa thiếu thì báo cóa lãnh đạo để có phƣơng pháp giải quyết kịp thời.
Kế toán bán hàng: kiểm soát tình hình hoá đơn mua vào, bán ra, kê khai danh mục hàng hoá bán ra, mua vào.
Kế toán công nợ: Theo dõi công nợ theo từng đối tƣợng khách hàng, theo dõi công nợ theo hợp đồng, hạn thanh toán, bù trừ công nợ giữa các đối tƣợng công nợ với nhau. Đồng thời lên các báo cáo: sổ chi tiết công nợ, các khoản nợ đến hạn, quá hạn, bảng kê các chứng từ công nợ, báo cáo tổng hợp công nợ.
Thủ quỹ: Có nhiệm vụ thu chi tiền mặt trên cơ sở chứng từ thu chi, giấy đề nghị thanh toán, tạm ứng và lập báo cáo quỹ tiền mặt theo quy định.
b) Đặc điểm về chế độ và chính sách kế toán của Công ty cổ phần vật tƣ nông nghiệp I Hải Phòng
- Chế độ kế toán áp dụng: Chế độ kế toán doanh nghiệp ban hành theo Thông tư số 200/2014/TT-BTC ngày 22/12/2014 của Bộ Tài chính
- Niên độ kế toán của công ty bắt đầu từ ngày 01 01 đến 31 12 năm dƣơng lịch hàng năm.
- Đơn vị tiền tệ sử dụng trong kế toán: đồng Việt Nam ( VNĐ) - Phƣơng pháp tính thuế GTGT: theo phƣơng pháp khấu trừ - Phƣơng pháp hạch toán hàng tồn kho: kê khai thƣờng xuyên.
- Kế toán chi tiết hàng tồn kho theo phƣơng pháp thẻ song song
- Tính giá xuất kho theo phƣơng pháp bình quân gia quyền sau mỗi lần nhập.
- Phƣơng pháp khấu hao TSCĐ: TSCĐ đƣợc khấu hao theo phƣơng pháp
Nguyễn Khánh Linh - QT1703 K 39 đƣờng th ng trong suốt thời gian sử dụng ƣớc tính của tài sản.
- Hình thức kế toán: Công ty áp dụng hình thức Nhật ký chung
2.2. Thực trạng tổ chức công tác kế toán hàng hóa tại Công ty Cổ phần Vật tƣ Nông nghiệp I Hải Phòng
2.2.1. Đặc điểm và nguyên tắc đánh giá hàng hóa tại cty
Hàng hóa kinh doanh tại công ty là các loại phân bón hóa học và nguyên liệu chế biến thức ăn chăn nuôi do đó nguồn cung ứng chính là công ty là nhà máy đạm Phú Mỹ, Công ty Phân bón và Hóa chất Dầu khí Đông Nam Bộ, Công ty Cổ phần Phân bón Bình Điền.… số lƣợng hàng hóa chính mỗi lần nhập thƣờng lớn và nhiều chủng loại khác nhau.
Thị trƣờng tiêu thụ hàng hóa không những ở Hải Phòng mà còn phân bố rộng rãi ở khắp các tỉnh miền Bắc nhƣ: Quảng Ninh, Nam Định, Bắc Giang, Hƣng Yên…Các mặt hàng chủ yếu là:
+ Phân bón các loại: NPK 23-23-0,NK 20-12+TE (Xanh)...
+ Nguyên liệu thứ ăn chăn nuôi : bột ngô, bột khoai...
Với đặc điểm ngành nghề kinh doanh các loại phan bón, nguyên liệu thức ăn chăn nuôi nên hàng tồn kho của Công ty chỉ có các loại hàng hóa là các vật tƣ trên…Trong quá trình hoạt động, Công ty không tiến hành hoạt động sản xuất, hoặc ký gửi hàng nên không có nguyên vật liệu, chi phí sản xuất kinh doanh dở dang, thành phẩm hay hàng gửi bán.
Là một doanh nghiệp kinh doanh, Công ty Cổ phần vật tƣ nông nghiệp I hiểu rất rõ tầm quan trọng trong công tác quản lý các loại hàng hóa ở tất cả các khâu: thu mua, dự trữ, bảo quản và tiêu thụ nhằm đảm bảo cho hoạt động kinh doanh của đơn vị đạt hiệu quả cao:
- Trong khâu thu mua hàng hóa: công ty đã theo dõi chặt chẽ về khối lƣợng, quy cách, chủng loại, giá mua, thuế VAT đƣợc khấu trừ, chi phí mua và thực hiện kế hoạch mua theo đúng tiến độ, thời gian phù hợp với kế hoạch tiêu thụ kinh doanh của doanh nghiệp.
- Trong khâu tiêu thụ hàng hóa: kế toán thực hiện công việc ghi chép phản ánh tình hình xuất bán hàng hóa.
Nguyễn Khánh Linh - QT1703 K 40 - Trong khâu dự trữ: trên thực tế công ty không dự trữ nhiều hàng hóa mà thƣờng là mua đến đâu thì tiêu thụ đến đó để tránh bị ứ đọng vốn
2.2.2. Thực trạng tổ chức công tác kế toán hàng hóa tại Công ty Cổ phần Vật tƣ Nông nghiệp I Hải Phòng
2.2.2.1. Chứng từ sử dụng - Hợp đồng mua hàng
- Phiếu nhập kho (mẫu 01-VT) - Phiếu xuất kho (mẫu 02-VT) - Thẻ kho( Mẫu số S12- DN)
- Phiếu thu, phiếu chi, giấy báo có của ngân hàng,……
- Và các chứng từ khác liên quan 2.2.2.2. Tài khoản sử dụng
Để hạch toán hàng tồn kho công ty sử dụng tài khoản:
-TK 156: Hàng hoá và mở các tài khoản cấp 2:
+TK 1561: Giá mua hàng hóa
+TK 1562:Chi phí thu mua hàng hóa +TK1567 :Hàng hóa bát động sản
….
- Các tài khoản khác có liên quan:
+ TK 111: tiền mặt
+ TK 112: Tiền gửi ngân hàng
+ TK 331: Phải trả ngƣời bán và đƣợc mở chi tiết cho từng ngƣời bán.
+ TK 1331: Thuế GTGT đƣợc khấu trừ + TK 632: Giá vốn hàng bán
2.2.2.3. Quy trình hạch toán
Nguyễn Khánh Linh - QT1703 K 41
Ghi chú :
Ghi hàng ngày Ghi cuối tháng Đối chiếu kiểm tra
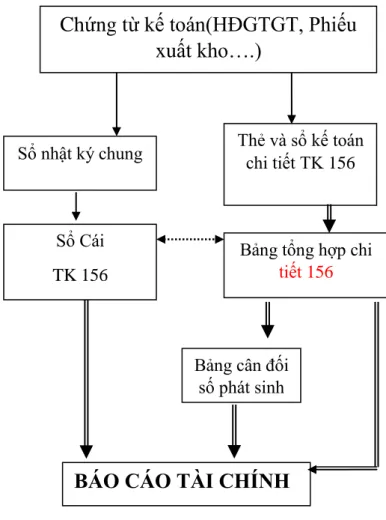
Sơ đồ 2.3: Trình tự ghi sổ kế toán của công ty
Một trong những yêu cầu của công tác quản lý hàng hóa đòi hỏi phải phản ánh, theo dõi chặt chẽ tình hình nhập, xuất tồn kho cho từng nhóm, từng loại hàng hóa cả về số lƣợng, chất lƣợng chủng loại và giá trị. Bằng việc tổ chức kế toán chi tiết hàng hóa Công ty sẽ đáp ứng đƣợc nhu cầu này.
Hạch toán chi tiết hàng hóa là việc hạch toán kết hợp giữa kho và phòng kế toán nhằm mục đích theo dõi chặt chẽ tình hình nhập, xuất, tồn kho cho từng thứ, từng loại hàng hóa cả về số lƣợng, chất lƣợng, chủng loại và giá trị. Kế toán chi tiết ở Công ty sử dụng phƣơng pháp thẻ song song và có một số điều chỉnh cho phù hợp với chƣơng trình quản lý hàng hóa.
Sổ nhật ký chung Thẻ và sổ kế toán chi tiết TK 156
Bảng tổng hợp chi tiết 156
Bảng cân đối số phát sinh
O C O TÀI CH NH
Sổ Cái TK 156
Chứng từ kế toán(HĐGTGT, Phiếu xuất kho….)
Nguyễn Khánh Linh - QT1703 K 42 Để tổ chức thực hiện đƣợc toàn bộ công tác kế toán hàng hóa nói chung và kế toán chi tiết hàng hóa nói riêng, thì trƣớc hết phải bằng phƣơng pháp chứng từ kế toán để phản ánh tất cả các nghiệp vụ có liên quan đến nhập, xuất hàng hóa. Chứng từ kế toán là cơ sở pháp lý để ghi sổ kế toán.
Nhập hàng hóa (vật tư):
Trƣớc hết, căn cứ vào tình hình kinh doanh thực tế, lƣợng hàng dự trữ trong kho và đơn đặt hàng của các khách hàng, phòng kinh doanh sẽ lập kế hoạch mua hàng hóa. Khi đã tham khảo bảng báo giá hợp lý, phòng kinh doanh trình kế hoạch mua hàng để giám đốc ký xét duyệt. Sau khi thông qua quyết định mua hàng, giám đốc sẽ trực tiếp ký hợp đồng mua bán.
Hàng hóa mua về phải có hóa đơn GTGT và giấy báo nhận hàng.
Trƣờng hợp không đúng quy cách phẩm cách thì phải thong báo ngay cho phòng kinh doanh cùng bộ phận kế toán lập biên bản xử lý ( có xác nhận của ngƣời giao hàng), Thông thƣờng bên bán giao ngay tại kho nên sau khi kiểm tra chỉ nhập kho số hàng hóa đúng phẩm cấp đã ký lúc mua, số còn lại
không đủ tiêu chuẩn thì trả lại ngƣời bán.
Giá thực tế hàng hóa nhập kho được tính như sau:
Giá thực tế nhập
kho
=
Giá mua ghi trên hóa đơn
+
Chi phí vận chuyển, bốc
dỡ
- Các khoản giảm trừ
Trong đó:
Chi phí thu mua là những chi phí phát sinh trong quá trình mua bao gồm:
Vận chuyển, xếp dỡ, hao hụt tự nhiên,….
-Các khoản thuế không đƣợc hoàn lại thƣờng là thuế nhập khẩu, thuế tiêu thụ đặc biệt của hàng nhập khẩu.
-Chiết khấu thƣơng mại, giảm giá hàng mua đƣợc hƣởng là những khoản đƣợc giảm từ khi mua hàng phát sinh sau khi đã phát hành hóa đơn.
Quy trình hạch toán hàng hóa nhập kho tại Công ty:
Nguyễn Khánh Linh - QT1703 K 43 Xuất hàng hóa
Công ty vật tƣ nông nghiệp I Hải Phòng chủ yếu xuất kho là để phục vụ hoạt động kinh doanh thƣơng mại. Hàng hóa sau khi đƣợc kiểm tra theo đúng các quy định sẽ bắt đầu tiến hành làm thủ tục xuất kho
-Khách đến mua hàng, phòng kinh doanh nhận đơn hàng và chuyển cho kế toán kho. Kế toán kho kiểm tra xem hàng hóa có đủ không và tiến hành lập phiếu xuất cho khách hàng.
-Thủ kho căn cứ vào phiếu xuất kho để tiến hành xuất kho hàng hóa. Kế toán căn cứ vào phiếu xuất kho lập hóa đơn GTGT ( Giám đốc ký duyệt) và biên bản giao nhận hàng hóa.
-Nhân viên giao hàng hóa nhận hàng và chứng từ gồm) Hóa đơn GTGT và biên bản giao nhận hàng hóa cho ngƣời mua ( Công ty vận chuyển hoặc khách hàng tự vận chuyển)
Cách tính giá hàng xuất kho
Do hàng hóa chính trong công ty không nhiều chùng loại và giá cả cũng tƣơng đối ổn định nên kể toán đã áp dụng phƣơng pháp bình quân liên hoàn để tính giá hàng xuất kho. Hàng hóa xuất kho đƣợc tính nhƣ sau:
Đơn giá thực tế
bình quân =
Trị giá của hàng tồn sau lần nhập thứ i Số lƣợng hàng tồn sau lần nhập thứ i
Nguyễn Khánh Linh - QT1703 K 44 Trị giá hàng xuất bán = Đơn giá bình quân x Số lƣợng hàng hóa xuất kho
- Quy trình hạch toán xuất kho hàng hóa tại Công ty:
*Công ty sử dụng phƣơng pháp thẻ kho song song để hạch toán chi tiết hàng hóa.
: Ghi hàng ngày : Ghi cuối kỳ
: Đối chiếu, kiểm tra
Sơ đồ 2.4. Quá trình hạch toán theo phương pháp thẻ song song
Phiếu nhập kho Thẻ kho Phiếu xuất kho
Sổ chi tiết hàng hóa
Bảng tổng hợp nhập xuất tồn
Kế toán tổng hợp
Nguyễn Khánh Linh - QT1703 K 45 Cuối quý, Công ty tổ chức kiểm kê hàng hóa để phát hiện và xử lý chênh lệch giữa số liệu tồn kho trên thực tế và số liệu sổ sách.
Vì các loại hàng hóa của Công ty chủ yếu là hàng hóa dễ kiểm soát, có thể trực tiếp kiểm tra đƣợc nên việc kiểm kê đƣợc tiến hành khá đơn giản. Bộ phận kiểm kê căn cứ vào chứng từ nhập, xuất kho hàng hóa và số lƣợng hàng hóa tồn kho để tính ra đƣợc hiệu quả sản xuất kinh doanh, tốc độ bán ra của từng loại hàng hóa để Ban Giám đốc có sự điều chỉnh kịp thời.
Trƣớc mỗi lần kiểm kê khi hàng hóa đƣợc sự thông báo của hội đồng kiểm kê công ty, thủ kho phải hoàn tất thẻ kho để tạo điều kiện cho kiểm kê.Đồng thời ở phòng kế toán các sổ kế toán về hàng hóa đều đƣợc khóa sổ sau khi kế toán tính ra giá trị hàng tồn kho của hàng hóa.
Thông qua việc cân, đo, đong, đếm… Hội đồng kiểm kê thể hiện kết quả kiểm kê trên Biên bản kiểm kê hàng hóa. Căn cứ vào biên bản kiểm kê này giám đốc công ty cùng với hội đồng kiểm kê sẽ có những quyết định xử lí thích hợp nhƣ quyết định đòi bồi thƣờng nếu cá nhân làm mất hoặc gây hỏng…..Căn cứ vào các biên bản xử lí kết quả kiểm kê kế toán tiến hành ghi sổ.
Nhìn chung công tác kiểm kê kho ở công ty trong những năm trở lại đây không có trƣờng hợp mất mát chỉ có vài trƣờng hợp thiếu, bị hƣ hỏng do nguyên nhân khách quan nhƣ vỡ trong quá trình bảo quản nhƣng số lƣợng không đáng kể.
Phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh
Ví dụ 1: Ngày 03 12 2016, Công ty Cổ phần vật tƣ nông nghiệp I mua 8,3 tấn phân bón NK 20 – 12 + TE (Xanh) của CÔNG TY CỔ PHẦN VẬT TƢ NÔNG SẢN chi nhánh Hải Phòng Theo HĐGTGT số 0008321 với trị giá hàng mua là 86.378.100 đồng, đơn giá hàng nhập kho là 10.407.000 đ tấn. Sau khi kiểm kê nhận hàng đủ và nhập kho theo Biên bản kiểm nghiệm số 2/12, kế toán lập Phiếu nhập kho số 2/12. Công ty đã thanh toán tiền hàng.
Kế toán định khoản:
Nợ 156: 86.378.100 Có112 : 86.378.100
Tính giá thực tế hàng hóa nhập kho:
Nguyễn Khánh Linh - QT1703 K 46 Giá thực tế hàng hóa nhập kho = 86.378.100 đồng
Ví dụ 2 Ngày 07 12 2016, Công ty Cổ phần vật tƣ nông nghiệp I mua 2.1 tấn bột ngô của Công Ty TNHH Thắng Lợi Theo HĐGTGT số 0008323với trị giá hàng mua là 10.710.000 đồng, đơn giá hàng nhập kho là 5.100 đồng/kg. Sau khi kiểm kê nhận hàng đủ và nhập kho theo Biên bản kiểm nghiệm số 5/12, kế toán lập Phiếu nhập kho số 5/12. Công ty đã thanh toán tiền hàng.
Kế toán định khoản:
Nợ 156: 10.710.000 Có112 : 10.710.000
Tính giá thực tế hàng hóa nhập kho:
Giá thực tế hàng hóa nhập kho = 10.710.000 đồng
Ví dụ 3: Ngày 05 12 2016, Công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng xuất bán 4,3 tấn phân NK 20 – 12 + TE (Xanh) cho Công ty TNHH Lộc Phát với trị giá xuất kho 43.888.810đồng, đã thanh toán.
Cách xác định đơn giá xuất kho phân NK 20 – 12 + TE (Xanh) như sau:
Trị giá phân NPK 23-23-0 tồn đầu kỳ là 92.221.110 đồng.Trong đó, số lƣợng hàng tồn là 9,2 tấn.Đơn giá hàng tồn là 10.024.110 đ tấn
Ngày 03/12/2016, Công ty mua phân NK 20 – 12 + TE (Xanh) nhập kho số lƣợngt 8,3 tấn, đơn giá nhập kho là 10.407.000 đ tấn, tổng trị giá hàng nhập kho là 86.378.100 đồng.
Vậy đơn giá phân NK 20 – 12 + TE (Xanh) xuất kho ngày 05 12 2016 đƣợc tính nhƣ sau:
Đơn giá xuất Trị giá hàng tồn đầu kỳ + Trị giá hàng nhập ngày 3/12 phân NK =
Số lƣợng hàng tồn đầu kỳ + Số lƣợng hàng nhập ngày3/12
Đơn giá xuất
phân NK =
92.221.110 + 86.378.100
= 10.206.700 đ tấn 8,3 + 9,2
Nguyễn Khánh Linh - QT1703 K 47
=>Trị giá xuất = Đơn giá xuất kho hàng x Số lƣợng hàng xuất
= 10.206.700 đ tấn x 4,3 tấn =43.888.810đồng
Ví dụ 4: Ngày 15 12 2016, Công ty Cổ phần vật tƣ nông nghiệp I Hải Phòng xuất bán 5,85 tấn bột ngô cho Công ty TNHH Vĩnh An với trị giá xuất kho 43.888.810đồng, đã thanh toán.
Cách xác định đơn giá xuất bột ngô như sau:
Trị giá bột ngô tồn đầu kỳ là 20.026.000 đồng.Trong đó, số lƣợng hàng tồn là 3800 kg .Đơn giá hàng tồn là 5270đ kg
Ngày 5/12/2016, Công ty mua phân bột ngô nhập kho số lƣợngt 2,1 tấn, đơn giá nhập kho là 5100 đ kg, tổng trị giá hàng nhập kho là 10.710.000 đồng.
Vậy đơn giá phân bột ngô xuất kho ngày 15/12/2016 đƣợc tính nhƣ sau:
Đơn giá xuất Trị giá hàng tồn đầu kỳ + Trị giá hàng nhập ngày 5/12 bột ngô =
Số lƣợng hàng tồn đầu kỳ + Số lƣợng hàng nhập ngày 5/12 Đơn giá xuất 20.026.000 + 10.710.000
= = 5209 đ kg
bột ngô 3800+2100
=>Trị giá xuất = Đơn giá xuất kho hàng x Số lƣợng hàng xuất = 5209 đ kg x 5.85 tấn = 30.472.650 đồng