TRƯỜNG ĐẠI HỌC QUẢN LÝ VÀ CÔNG NGHỆ HẢI PHÒNG
---
KHÓA LUẬN TỐT NGHIỆP
NGÀNH : KẾ TOÁN KIỂM TOÁN
Sinh viên : Tô Thị Quỳnh
Giảng viên hướng dẫn: Ths. Trần Thị Thanh Thảo
TRƯỜNG ĐẠI HỌC QUẢN LÝ VÀ CÔNG NGHỆ HẢI PHÒNG ---
HOÀN THIỆN CÔNG TÁC KẾ TOÁN VỐN BẰNG TIỀN TẠI CÔNG TY TNHH THƯƠNG MẠI VÀ
VẬN TẢI HƯNG PHÁT
KHÓA LUẬN TỐT NGHIỆP ĐẠI HỌC HỆ CHÍNH QUY NGÀNH: KẾ TOÁN KIỂM TOÁN
Sinh viên : Tô Thị Quỳnh
Giảng viên hướng dẫn: Ths. Trần Thị Thanh Thảo
HẢI PHÒNG – 2021
TRƯỜNG ĐẠI HỌC QUẢN LÝ VÀ CÔNG NGHỆ HẢI PHÒNG ---
NHIỆM VỤ ĐỀ TÀI TỐT NGHIỆP
Sinh viên: Tô Thị Quỳnh Mã SV: 1612401067 Lớp : QT2001K
Ngành: Kế toán – Kiểm toán
Tên đề tài: Hoàn thiện công tác kế toán vốn bằng tiền tại công ty TNHH thương mại và vận tải Hưng Phát
NHIỆM VỤ ĐỀ TÀI
1. Nội dung và các yêu cầu cần giải quyết trong nhiệm vụ đề tài tốt nghiệp
Tìm hiểu lý luận về công tác kế toán vốn bằng tiền theo Thông tư 133/2016/TT-BTC.
Tìm hiểu thực tế công tác kế toán vốn bằng tiền tại đơn vị thực tập.
Đánh giá ưu khuyết điểm cơ bản trong công tác kế toán nói chung cũng như công tác kế toán vốn bằng tiền nói riêng, trên cơ sở đó đề xuất các biện pháp giúp đơn vị thực tập làm tốt hơn công tác hạch toán kế toán.
2. Các tài liệu, số liệu cần thiết
Sưu tầm, lựa chọn số liệu tài liệu phục vụ công tác kế toán vốn bằng tiền năm 2019 tại Công ty TNHH thương mại và vận tải Hưng Phát
3. Địa điểm thực tập tốt nghiệp
Công ty TNHH thương mại và vận tải Hưng Phát.
CÁN BỘ HƯỚNG DẪN ĐỀ TÀI TỐT NGHIỆP
Họ và tên : Trần Thị Thanh Thảo Học hàm, học vị : Thạc sĩ
Cơ quan công tác : Trường Đại học Quản lý và Công nghệ Hải Phòng Nội dung hướng dẫn: Hoàn thiện công tác kế toán vốn bằng tiền tại công ty TNHH thương mại Hưng Phát
Đề tài tốt nghiệp được giao ngày 12 tháng 10 năm 2020
Yêu cầu phải hoàn thành xong trước ngày 31 tháng 12 năm 2020
Đã nhận nhiệm vụ ĐTTN Đã giao nhiệm vụ ĐTTN
Sinh viên Giảng viên hướng dẫn
Tô Thị Quỳnh Trần Thị Thanh Thảo
Hải Phòng, ngày tháng năm 2021 XÁC NHẬN CỦA KHOA
PHIẾU NHẬN XÉT CỦA GIẢNG VIÊN HƯỚNG DẪN TỐT NGHIỆP Họ và tên giảng viên: Th.S Trần Thị Thanh Thảo
Đơn vị công tác: Khoa Quản trị kinh doanh
Họ và tên sinh viên: Tô Thị Quỳnh – QT2001K; Chuyên ngành: KT - KT Đề tài tốt nghiệp: Hoàn thiện công tác kế toán vốn bằng tiền tại công ty
TNHH thương mại và vận tải Hưng Phát Nội dung hướng dẫn:
Tìm hiểu lý luận về công tác kế toán vốn bằng tiền theo Thông tư 133/2016/TT- BTC; Tìm hiểu thực tế công tác kế toán vốn bằng tiền tại đơn vị thực tập; Đánh giá ưu khuyết điểm cơ bản trong công tác kế toán vốn bằng tiền, trên cơ sở đó đề xuất các biện pháp giúp đơn vị thực tập làm tốt hơn công tác hạch toán kế toán.
1. Tinh thần thái độ của sinh viên trong quá trình làm đề tài tốt nghiệp
Hoàn thành đúng tiến độ các chương theo qui định của GV hướng dẫn;
Có trách nhiệm với công việc được giao;
2. Đánh giá chất lượng của đồ án/khóa luận (so với nội dung yêu cầu đã đề ra trong nhiệm vụ Đ.T. T.N trên các mặt lý luận, thực tiễn, tính toán số liệu…)
Khóa luận tốt nghiệp có bố cục hợp lý;
Đã khái quát hóa được lý luận về công tác kế toán vốn bằng tiền theo Thông tư 133/2016/TT-BTC;
Phản ánh được thực trạng công tác tác kế toán vốn bằng tiền tại Công ty TNHH thương mại và vận tải Hưng Phát với số liệu logic;
Đã đánh giá được ưu nhược điểm cơ bản trong công tác kế toán tại Công ty TNHH thương mại và vận tải Hưng Phát trên cơ sở đó tác giả đã đề xuất được một số biện pháp phù hợp giúp đơn vị hoàn thiện công tác kế toán nói chung cũng như công tác kế toán vốn bằng tiền nói riêng.
3. Ý kiến của giảng viên hướng dẫn tốt nghiệp
Được bảo vệ Không được bảo vệ Điểm hướng dẫn
Hải Phòng, ngày tháng năm 2021.
Giảng viên hướng dẫn
Th.S Trần Thị Thanh Thảo
MỤC LỤC
LỜI MỞ ĐẦU ... 3
CHƯƠNG 1 ... 4
LÝ LUẬN CHUNG VỀ CÔNG TÁC KẾ TOÁN VỐN BẰNG TIỀN TRONG DOANH NGHIỆP ... 4
1.1 . Những vấn đề chung về vốn bằng tiền trong doanh nghiệp. ... 4
1.1.1. Sự cần thiết của công tác kế toán vốn bằng tiền trong doanh nghiệp. . 4
1.1.2. Khái niệm vốn bằng tiền trong doanh nghiệp. ... 5
1.1.3. Vai trò của kế toán vốn bằng tiền trong doanh nghiệp. ... 5
1.1.4. Nhiệm vụ của công tác kế toán vốn bằng tiền trong doanh nghiệp. ... 6
1.2. Nội dung công tác kế toán vốn bằng tiền trong doanh nghiệp... 6
1.2.1. Quy định hạch toán kế toán vốn bằng tiền trong doanh nghiệp. ... 6
1.2.2. Kế toán tiền mặt tại quỹ trong doanh nghiệp. ... 6
1.2.3. Kế toán tiền gửi ngân hàng trong doanh nghiệp. ... 13
1.2.4. Kế toán tiền đang chuyển. ... 20
1.3. Vận dụng hệ thống số sách kế toán vào công tác kế toán vốn bằng tiền trong doanh nghiệp theo thông tư 133/2016/TT-BTC ngày 26/8/2016. ... 22
1.3.1. Đặc điểm kế toán vốn bằng tiền theo hình thức Nhật ký chung ... 22
1.3.2 Đặc điểm kế toán vốn bằng tiền theo hình thức Nhật ký – Sổ cái ... 23
1.3.3. Đặc điểm kế toán vốn bằng tiền theo theo hình thức Chứng từ ghi sổ . 24 1.3.4. Đặc điểm kế toán vốn bằng tiền theo hình thức kế toán trên máy vi tính 26 CHƯƠNG 2: ... 27
THỰC TRẠNG CÔNG TÁC KẾ TOÁN VỐN BẰNG TIỀN TẠI CÔNG TY TNHH THƯƠNG MẠI VÀ VẬN TẢI HƯNG PHÁT ... 27
2.1 Khái quát chung về Công ty TNHH thương mại và vận tải Hưng Phát ... 27
2.1.1 Quá trình hình thành và phát triển của Công ty TNHH thương mại và vận tải Hưng Phát ... 27
2.1.2. Chức năng, nhiệm vụ, ngành nghề kinh doanh và đặc điểm sản xuất kinh doanh của Công ty TNHH thương mại và vận tải Hưng Phát ... 27 2.1.4. Đặc điểm công tác kế toán tại Công ty TNHH thương mại và vận tải
2.1.4.2. Hình thức ghi sổ và các chính sách kế toán tại Công ty. ... 33 2.2. Thực trạng công tác kế toán vốn bằng tiền tại Công ty TNHH thương mại và vận tải Hưng Phát ... 35 2.2.1. Kế toán tiền mặt tại Công ty TNHH thương mại và vận tải Hưng Phát ... 35 2.2.2. Kế toán tiền gửi ngân hàng tại Công ty TNHH thương mại và vận tải Hưng Phát ... 54 CHƯƠNG 3: ... 63 MỘT SỐ Ý KIẾN ĐỀ XUẤT NHẰM HOÀN THIỆN CÔNG TÁC ... 63 KẾ TOÁN VỐN BẰNG TIỀN TẠI CÔNG TY TNHH THƯƠNG MẠI VÀ VẬN TẢI HƯNG PHÁT ... 63
3.1. Đánh giá chung về công tác kế toán nói chung và công tác kế toán vốn bằng tiền nói riêng tại Công ty TNHH thương mại và vận tải Hưng Phát ... 63 3.1.1. Ưu điểm ... 63
3.1.2. Nhược điểm ... 64 3.2. Một số ý kiến đề xuất nhằm hoàn thiện công tác kế toán vốn bằng tiền tại Công ty TNHH thương mại và vận tải Hưng Phát. ... 66 KẾT LUẬN ... 75 DANH MỤC TÀI LIỆU THAM KHẢO ... 76
LỜI MỞ ĐẦU
Vốn bằng tiền là cơ sở, là tiền đề đầu tiên cho một doanh nghiệp hình thành và tồn tại, là điều kiện cơ bản để doanh nghiệp hoàn thành cũng như thực hiện quá trình sản xuất kinh doanh của mình. Trong điều kiện hiện nay phạm vi hoạt động của doanh nghiệp không còn bị giới hạn ở trong nước mà đã được mở rộng, tăng cường hợp tác với nhiều nước trên thế giới. Do đó, quy mô và kết cấu của vốn bằng tiền rất lớn và phức tạp, việc sử dụng và quản lý chúng có ảnh hưởng lớn đến hiệu quả sản xuất kinh doanh của doanh nghiệp.
Do đó, việc tổ chức hạch toán vốn bằng tiền là nhằm đưa ra những thông tin đầy đủ nhất, chính xác nhất về thực trạng và cơ cấu của vốn bằng tiền, về các nguồn thu và sự chi tiêu của chúng trong quá trình kinh doanh để nhà quản lý có thể nắm bắt được những thông tin kinh tế cần thiết, đưa ra những quyết định tối ưu nhất về đầu tư, chi tiêu trong tương lai như thế nào. Bên cạnh nhiệm vụ kiểm tra các chứng từ, sổ sách về tình hình lưu chuyển tiền tệ, qua đó chúng ta biết đươc hiệu quả kinh tế của đơn vị mình.
Thực tế ở nước ta trong thời gian qua cho thấy ở các doanh nghiệp, đặc biệt là doanh nghiệp nhà nước, hiệu quả sử dụng vốn đầu tư nói chung và vốn bằng tiền nói riêng còn rất thấp, chưa khai thác hết hiệu quả và tiềm năng sử dụng chúng trong nền kinh tế thị trường để phục vụ sản xuất kinh doanh, công tác hạch toán bị buông lỏng kéo dài.
Xuất phát từ những vần đề trên và thông qua một thời gian thực tập em xin chọn đề tài sau để đi sâu vào nghiên cứu và viết khoá luận :“Hoàn thiện công tác kế toán vốn bằng tiền tại Công ty TNHH thương mại và vận tải Hưng Phát”.
Ngoài lời mở đầu và kết luận, khoá luận bao gồm ba chương:
Chương 1: Lý luận chung về công tác kế toán vốn bằng tiền trong doanh nghiệp.
Chương 2: Thực trạng công tác kế toán vốn bằng tiền tại Công ty TNHH thương mại và vận tải Hưng Phát.
Chương 3: Một số ý kiến đề xuất nhằm hoàn thiện công tác kế toán vốn bằng tiền
CHƯƠNG 1
LÝ LUẬN CHUNG VỀ CÔNG TÁC KẾ TOÁN VỐN BẰNG TIỀN TRONG DOANH NGHIỆP
1.1 . Những vấn đề chung về vốn bằng tiền trong doanh nghiệp.
1.1.1. Sự cần thiết của công tác kế toán vốn bằng tiền trong doanh nghiệp.
Bất kỳ doanh nghiệp nào khi bước vào hoạt động sản xuất kinh doanh đều nhất thiết cần có một lượng vốn nhất định, trên cơ sở tạo lập vốn kinh doanh của doanh nghiệp, dùng nó vào việc mua sắm tài sản cần thiết phục vụ cho sản xuất kinh doanh. Do đó vốn bằng tiền có một vị trí rất quan trọng nhất định trong doanh nghiệp, nó quyết định sự tồn tại và phát triển của doanh nghiệp.
Tiền vừa được sử dụng để đáp ứng nhu cầu về thanh toán các khoản nợ của doanh nghiệp hoặc mua sắm vật tư, hàng hóa phục vụ cho hoạt động sản xuất kinh doanh vừa là kết quả của việc bán hàng hoặc thu hồi các khoản nợ của khách hàng. Thiếu tiền vốn là một trong những trở ngại và là một trong những nguyên nhân kìm hãm sự phát triển của doanh nghiệp. Do đó vốn bằng tiền đóng một vai trò rất quan trọng, đảm bảo cho công tác sản xuất, kinh doanh được diễn ra liên tục.
Quản lý và sử dụng tiền vốn trong mọi hoạt động sản xuất kinh doanh của doanh nghiệp là một khâu quan trọng có tính quyết định tới mức độ tăng trưởng hay suy thoái của doanh nghiệp. Vốn bằng tiền là đối tượng có khả năng phát sinh rủi ro cao hơn các loại tài sản khác vì vậy nó cần được quản lí chặt chẽ, thường xuyên kiểm tra kiểm soát các khoản thu chi bằng tiền là rất cần thiết.
Trong quản lý người ta sử dụng nhiều công cụ quản lí khác nhau như thống kê, phân tích các hoạt động kinh tế nhưng kế toán luôn được coi là công cụ quản lí kinh tế quan trọng nhất. Với chức năng ghi chép phản ánh, tính toán giám sát thường xuyên liên tục sự biến động của vật tư, tiền vốn bằng các thước đo giá trị và hiện vật, kế toán cung cấp các tài liệu cần thiết về thu chi vốn bằng tiền đáp ứng yêu cầu quản lí trong sản xuất kinh doanh.
1.1.2. Khái niệm vốn bằng tiền trong doanh nghiệp.
Đối với bất kỳ doanh nghiệp nào dù lớn hay nhỏ khi bước vào hoạt động sản xuất kinh doanh đều nhất thiết cần một lượng vốn nhất định, trên cơ sở tạo lập vốn kinh doanh của doanh nghiệp, dùng nó vào việc mua sắm tài sản cần thiết phục vụ cho hoạt động sản xuất kinh doanh. Qua mỗi giai đoạn vận động vốn không ngừng biến đổi cả về hình thái biểu hiện lẫn quy mô.
Quá trình hoạt động sản xuất kinh doanh của doanh nghiệp là quá trình vận động liên tục của vốn kinh doanh theo chu kỳ T-H-T, trong quá trình đó luôn có một bộ phận dừng lại ở trạng thái tiền tệ, bộ phận này gọi là vốn bằng tiền.
Vốn bằng tiền là một bộ phận của vốn sản xuất kinh doanh thuộc tài sản lưu động của doanh nghiệp được hình thành chủ yếu trong quá trình bán hàng và trong các quan hệ thanh toán, tồn tại trực tiếp dưới hình thái tiền tệ bao gồm tiền mặt (TK111), tiền gửi Ngân hàng (TK112), tiền đang chuyển (TK113).
1.1.3. Vai trò của kế toán vốn bằng tiền trong doanh nghiệp.
Trong mọi hoạt động sản xuất kinh doanh của doanh nghiệp, việc quản lý và sử dụng vốn là một khâu quan trọng có tính quyết định tới mức độ tăng trưởng hay suy thoái của doanh nghiệp. Vốn bằng tiền là đối tượng có khả năng phát sinh rủi ro hơn các loại tài sản khác, vì vậy nó cần được quản lý chặt chẽ, thường xuyên kiểm tra kiểm soát các khoản thu chi bằng tiền là rất cần thiết.
Trong quản lý người ta sử dụng nhiều công cụ quản lý khác nhau như thống kê, phân tích các hoạt động kinh tế nhưng kế toán luôn được coi là công cụ quản lý kinh tế quan trọng nhất. Với chức năng ghi chép, tính toán, phản ánh giám sát thường xuyên liên tục do sự biến động của vật tư, tiền vốn, bằng các thước đo giá trị và hiện vật, kế toán cung cấp các tài liệu cần thiết về thu chi vốn bằng tiền đáp ứng yêu cầu quản lý trong hoạt động sản xuất kinh doanh.
Các thông tin kinh tế tài chính do kế toán cung cấp giúp cho chủ doanh nghiệp và những người quản lý doanh nghiệp nắm vững tình hình và kết quả hoạt động sản xuất kinh doanh cũng như việc sử dụng vốn để từ đó thấy được mặt mạnh, mặt yếu để có những quyết định và chỉ đạo sao cho quá trình sản xuất
1.1.4. Nhiệm vụ của công tác kế toán vốn bằng tiền trong doanh nghiệp.
Để thực hiện tốt việc quản lý vốn bằng tiền, với vai trò dụng cụ quản lý kinh tế, kế toán cần thực hiện tốt các nhiệm vụ sau:
- Phản ánh chính xác kịp thời những khoản thu chi và tình hình còn lại của từng loại vốn bằng tiền, kiểm tra và quản lý nghiêm ngặt việc quản lý các loại vốn bằng tiền nhằm đảm bảo an toàn cho tiền tệ, phát hiện và ngăn ngừa các hiện tượng tham ô và lợi dụng tiền mặt trong kinh doanh.
- Giám sát tình hình thực hiện kế toán thu chi các loại vốn bằng tiền, kiểm tra việc chấp hành nghiêm chỉnh chế độ quản lý vốn bằng tiền, đảm bảo chi tiêu tiết kiệm và có hiệu quả cao..
1.2. Nội dung công tác kế toán vốn bằng tiền trong doanh nghiệp.
1.2.1. Quy định hạch toán kế toán vốn bằng tiền trong doanh nghiệp.
+ Kế toán phải mở sổ kế toán ghi chép hàng ngày liên tục theo trình tự phát sinh các khoản thu, chi, xuất, nhập tiền, ngoại tệ và tính ra số tồn tại quỹ và từng tài khoản ở Ngân hàng tại mọi thời điểm để tiện cho việc kiểm tra, đối chiếu.
+ Các khoản tiền do doanh nghiệp khác và cá nhân ký cược, ký quỹ tại doanh nghiệp được quản lý và hạch toán như tiền của doanh nghiệp.
+ Khi thu, chi phải có phiếu thu, phiếu chi và có đủ chữ ký theo quy định của chế độ chứng từ kế toán.
+ Kế toán phải theo dõi chi tiết tiền theo nguyên tệ. Khi phát sinh các giao dịch bằng ngoại tệ, kế toán phải quy đổi ngoại tệ ra Đồng Việt Nam theo nguyên tắc:
- Bên Nợ các tài khoản tiền áp dụng tỷ giá giao dịch thực tế;
- Bên Có các tài khoản tiền áp dụng tỷ giá ghi sổ bình quân gia quyền.
+ Tại thời điểm lập Báo cáo tài chính theo quy định của pháp luật, doanh nghiệp phải đánh giá lại số dư ngoại tệ và vàng tiền tệ theo tỷ giá giao dịch thực tế.
1.2.2. Kế toán tiền mặt tại quỹ trong doanh nghiệp.
Mỗi doanh nghiệp đều có một lượng tiền mặt tại quỹ để phục vụ cho nhu cầu chi tiêu trực tiếp hàng ngày trong sản xuất kinh doanh. Thông thường tiền
giữ tại doanh nghiệp bao gồm: giấy bạc Ngân hàng Việt Nam, các loại ngoại tệ, ngân phiếu, vàng, bạc, kim khí quý, đá quý...
Để hạch toán chính xác tiền mặt thì tiền mặt của doanh nghiệp phải được tập trung tại quỹ, mọi nghiệp vụ có liên quan đến thu, chi tiền mặt, quản lý và bảo quản tiền mặt đều do thủ quỹ chịu trách nhiệm thực hiện. Thủ quỹ không được nhờ người khác làm thay. Trong trường hợp cần thiết thì phải làm thủ tục ủy quyền cho người làm thay và phải được sự đồng ý của Giám đốc.
Thủ quỹ phải thường xuyên kiểm tra quỹ đảm bảo tiền mặt tồn quỹ phải phù hợp với số dư trên sổ quỹ. Hàng ngày sau khi thu, chi tiền thủ quỹ phải ghi vào sổ quỹ cuối ngày, phải lập báo cáo quỹ, nộp cho kế toán.
Hàng ngày, sau khi nhận được báo cáo quỹ kèm theo các chứng từ gốc do thủ quỹ gửi đến, kế toán quỹ phải đối chiếu, kiểm tra số liệu đã ghi trên sổ quỹ.
Sau khi kiểm tra xong sổ quỹ, kế toán định khoản và ghi vào sổ tổng hợp tài khoản quỹ tiền mặt.
1.2.2.1. Nguyên tắc hạch toán kế toán tiền mặt trong doanh nghiệp.
+ Chi phản ánh vào TK 111 “Tiền mặt”, số tiền mặt, ngoại tệ thực tế nhập, xuất quỹ tiền mặt. Đối với khoản tiền thu được chuyển nộp ngay vào Ngân hàng (không qua quỹ tiền mặt của đơn vị) thì không ghi vào bên nợ TK 111 “Tiền mặt” mà ghi vào bên nợ TK 113 “Tiền đang chuyển”.
+ Các khoản tiền mặt do doanh nghiệp khác và cá nhân ký cược, ký quỹ tại doanh nghiệp được quản lý và hạch toán như các loại tài sản bằng tiền của doanh nghiệp.
+ Khi tiến hành nhập, xuất quỹ tiền mặt phải có phiếu thu, phiếu chi và có đủ chữ ký của người nhận, người giao, người có thẩm quyền cho phép nhập, xuất quỹ theo quy định của chế độ chứng từ kế toán. Một số trường hợp đặc biệt phải có lệnh nhập quỹ, xuất quỹ đính kèm.
+ Kế toán quỹ tiền mặt phải có trách nhiệm mở sổ kế toán quỹ tiền mặt, ghi chép hàng ngày liên tục theo trình tự phát sinh các khoản thu, chi, xuất, nhập quỹ tiền mặt, ngoại tệ và tính ra số tồn quỹ tại mọi thời điểm.
+ Thủ quỹ chịu trách nhiệm quản lý và nhập, xuất quỹ tiền mặt. Hàng ngày thủ quỹ phải kiểm kê số tồn quỹ tiền mặt thực tế, đối chiếu số liệu sổ quỹ tiền mặt và sổ kế toán tiền mặt. Nếu có chênh lệch, kế toán và thủ quỹ phải kiểm tra lại để xác định nguyên nhân và kiến nghị biện pháp xử lý chênh lệch.
+ Khi phát sinh các giao dịch bằng ngoại tệ, kế toán phải quy đổi ngoại tệ ra Đồng Việt Nam theo nguyên tắc:
- Bên Nợ TK 1112 áp dụng tỷ giá giao dịch thực tế. Riêng trường hợp rút ngoại tệ từ ngân hàng về nhập quỹ tiền mặt thì áp dụng tỷ giá ghi sổ kế toán của TK 1122;
- Bên Có TK 1112 áp dụng tỷ giá ghi sổ bình quân gia quyền.
Việc xác định tỷ giá hối đoái giao dịch thực tế được thực hiện theo quy định tại phần hướng dẫn tài khoản 413 - Chênh lệch tỷ giá hối đoái và các tài khoản có liên quan.
+ Vàng tiền tệ được phản ánh trong tài khoản này là vàng được sử dụng với các chức năng cất trữ giá trị, không bao gồm các loại vàng được phân loại là hàng tồn kho sử dụng với mục đích là nguyên vật liệu để sản xuất sản phẩm hoặc hàng hoá để bán. Việc quản lý và sử dụng vàng tiền tệ phải thực hiện theo quy định của pháp luật hiện hành.
+ Tại tất cả các thời điểm lập Báo cáo tài chính theo quy định của pháp luật, doanh nghiệp phải đánh giá lại số dư ngoại tệ và vàng tiền tệ theo nguyên tắc:
- Tỷ giá giao dịch thực tế áp dụng khi đánh giá lại số dư tiền mặt bằng ngoại tệ là tỷ giá mua ngoại tệ của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch (do doanh nghiệp tự lựa chọn) tại thời điểm lập Báo cáo tài chính.
- Vàng tiền tệ được đánh giá lại theo giá mua trên thị trường trong nước tại thời điểm lập Báo cáo tài chính. Giá mua trên thị trường trong nước là giá mua được công bố bởi Ngân hàng Nhà nước. Trường hợp Ngân hàng Nhà nước không công bố giá mua vàng thì tính theo giá mua công bố bởi các đơn vị được phép kinh doanh vàng theo luật định.
1.2.2.2.Chứng từ hạch toán tiền mặt trong doanh nghiệp.
Các chứng từ được sử dụng trong công tác hạch toán tiền mặt tại quỹ bao gồm: Phiếu thu, phiếu chi, giấy đề nghị tạm ứng, giấy thanh toán tạm ứng, giấy đề nghị thanh toán, biên lai thu tiền, biên lai thu tiền…
- Phiếu thu (Mẫu số: 01 - TT).
- Phiếu chi (Mẫu số: 02 – TT).
- Giấy đề nghị thanh toán (Mẫu số: 05 - TT).
- Biên lai thu tiền (Mẫu số: 06 - TT).
1.2.2.3.Tài khoản sử dụng.
+ Kết cấu và nội dung phản ánh của tài khoản 111 “Tiền mặt”:
Bên Nợ:
- Các khoản tiền mặt, ngoại tệ, vàng tiền tệ nhập quỹ;
- Số tiền mặt, ngoại tệ, vàng tiền tệ thừa ở quỹ phát hiện khi kiểm kê;
- Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ tăng so với Đồng Việt Nam);
- Chênh lệch đánh giá lại vàng tiền tệ tăng tại thời điểm báo cáo.
Bên Có:
- Các khoản tiền mặt, ngoại tệ, vàng tiền tệ xuất quỹ;
- Số tiền mặt, ngoại tệ, vàng tiền tệ thiếu hụt quỹ phát hiện khi kiểm kê;
- Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ báo cáo (trường hợp tỷ giá ngoại tệ giảm so với Đồng Việt Nam);
- Chênh lệch đánh giá lại vàng tiền tệ giảm tại thời điểm báo cáo.
Số dư bên Nợ:
Các khoản tiền mặt, ngoại tệ, vàng tiền tệ còn tồn quỹ tiền mặt tại thời điểm báo cáo.
+ TK 111 “Tiền mặt”: Phản ánh số hiện có và tình hình thu, chi, tồn quỹ của các loại tiền mặt tại quỹ của doanh nghiệp. TK 111 bao gồm 3 tài khoản cấp 2:
- Tài khoản 1111 - Tiền Việt Nam.
- Tài khoản 1112 - Ngoại tệ.
- Tài khoản 1113 - Vàng tiền tệ.
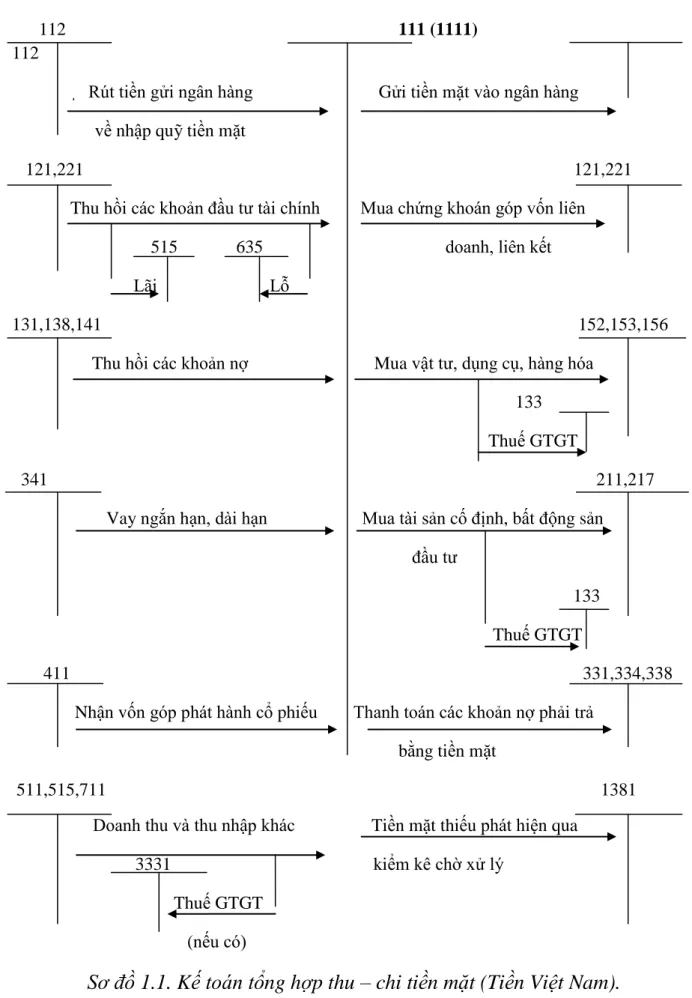
Kế toán tổng hợp thu - chi tiền mặt bằng tiền Việt Nam.
112 111 (1111) 112
Rút tiền gửi ngân hàng Gửi tiền mặt vào ngân hàng về nhập quỹ tiền mặt
121,221 121,221 Thu hồi các khoản đầu tư tài chính Mua chứng khoán góp vốn liên
515 635 doanh, liên kết Lãi Lỗ
131,138,141 152,153,156
Thu hồi các khoản nợ Mua vật tư, dụng cụ, hàng hóa 133
Thuế GTGT
341 211,217 Vay ngắn hạn, dài hạn Mua tài sản cố định, bất động sản
đầu tư
133 Thuế GTGT
411 331,334,338 Nhận vốn góp phát hành cổ phiếu Thanh toán các khoản nợ phải trả
bằng tiền mặt
511,515,711 1381 Doanh thu và thu nhập khác Tiền mặt thiếu phát hiện qua
3331 kiểm kê chờ xử lý Thuế GTGT
(nếu có)
Sơ đồ 1.1. Kế toán tổng hợp thu – chi tiền mặt (Tiền Việt Nam).
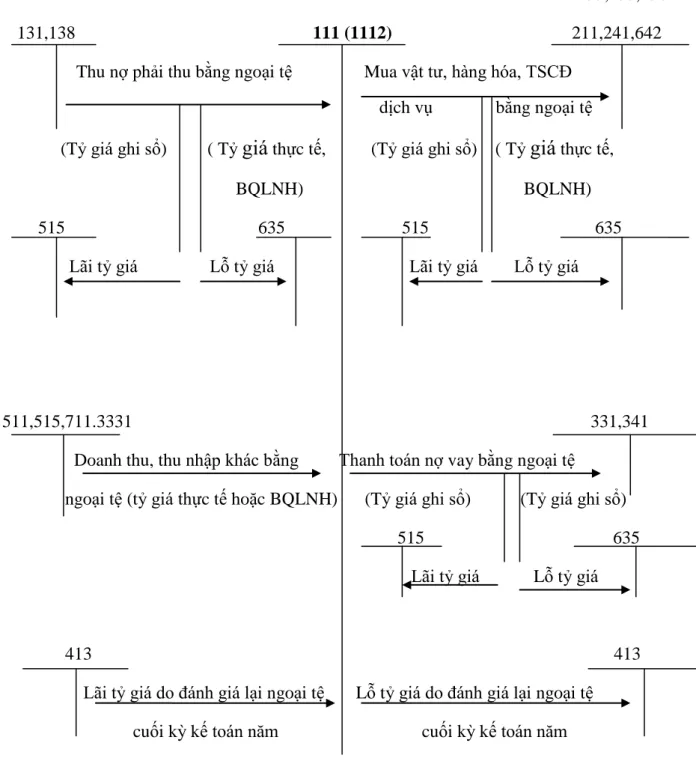
Kế toán tổng hợp thu - chi tiền mặt bằng ngoại tệ.
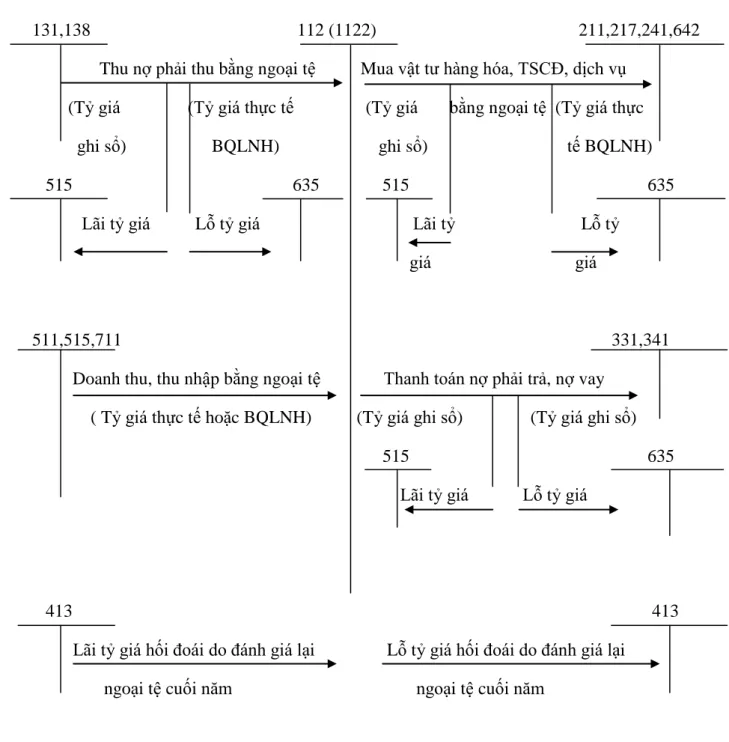
133,153,156 131,138 111 (1112) 211,241,642
Thu nợ phải thu bằng ngoại tệ Mua vật tư, hàng hóa, TSCĐ
dịch vụ bằng ngoại tệ (Tỷ giá ghi sổ) ( Tỷ giá thực tế, (Tỷ giá ghi sổ) ( Tỷ giá thực tế, BQLNH) BQLNH) 515 635 515 635
Lãi tỷ giá Lỗ tỷ giá Lãi tỷ giá Lỗ tỷ giá
511,515,711.3331 331,341 Doanh thu, thu nhập khác bằng Thanh toán nợ vay bằng ngoại tệ
ngoại tệ (tỷ giá thực tế hoặc BQLNH) (Tỷ giá ghi sổ) (Tỷ giá ghi sổ) 515 635 Lãi tỷ giá Lỗ tỷ giá
413 413
Lãi tỷ giá do đánh giá lại ngoại tệ Lỗ tỷ giá do đánh giá lại ngoại tệ cuối kỳ kế toán năm cuối kỳ kế toán năm
Sơ đồ 1.2. Kế toán tổng hợp thu – chi tiền mặt ( Ngoại tệ ).
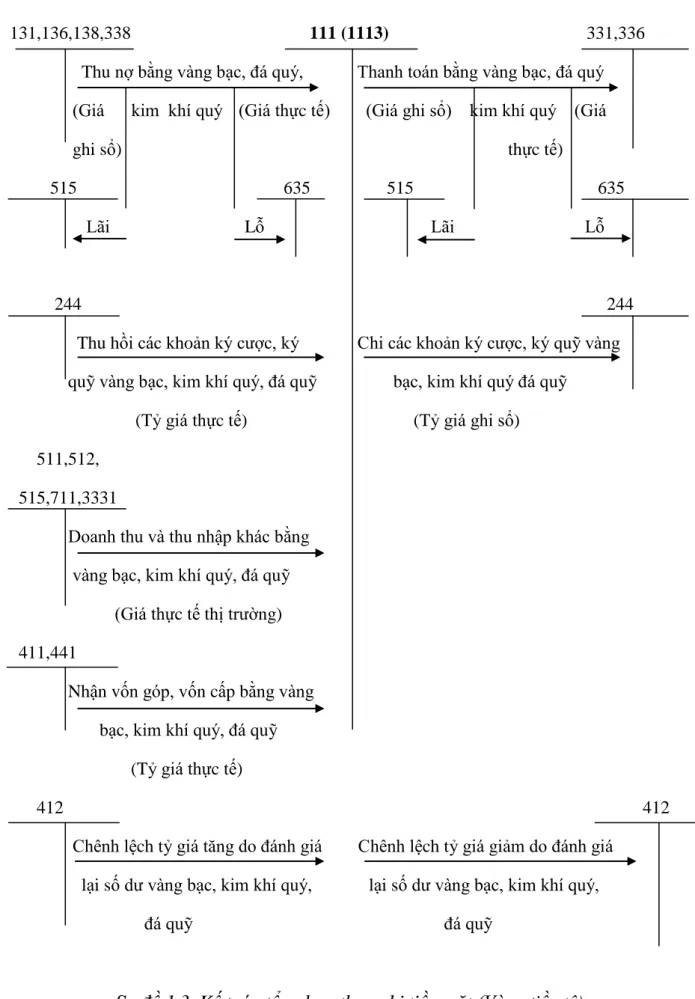
Kế toán tổng hợp thu chi tiền mặt bằng vàng tiền tệ.
131,136,138,338 111 (1113) 331,336 Thu nợ bằng vàng bạc, đá quý, Thanh toán bằng vàng bạc, đá quý (Giá kim khí quý (Giá thực tế) (Giá ghi sổ) kim khí quý (Giá ghi sổ) thực tế)
515 635 515 635 Lãi Lỗ Lãi Lỗ
244 244 Thu hồi các khoản ký cược, ký Chi các khoản ký cược, ký quỹ vàng quỹ vàng bạc, kim khí quý, đá quỹ bạc, kim khí quý đá quỹ
(Tỷ giá thực tế) (Tỷ giá ghi sổ) 511,512,
515,711,3331
Doanh thu và thu nhập khác bằng vàng bạc, kim khí quý, đá quỹ
(Giá thực tế thị trường) 411,441
Nhận vốn góp, vốn cấp bằng vàng bạc, kim khí quý, đá quỹ (Tỷ giá thực tế)
412 412 Chênh lệch tỷ giá tăng do đánh giá Chênh lệch tỷ giá giảm do đánh giá
lại số dư vàng bạc, kim khí quý, lại số dư vàng bạc, kim khí quý, đá quỹ đá quỹ
Sơ đồ 1.3. Kế toán tổng hợp thu - chi tiền mặt (Vàng tiền tệ).
1.2.3. Kế toán tiền gửi ngân hàng trong doanh nghiệp.
Trong quá trình sản xuất kinh doanh, các khoản thanh toán giữa doanh nghiệp với các cơ quan, tổ chức kinh tế khác được thực hiện chủ yếu qua Ngân hàng, đảm bảo cho việc thanh toán vừa an toàn, vừa thuận tiện, vừa chấp hành nghiêm chỉnh kỷ luật thanh toán.
Theo chế độ quản lý tiền mặt và chế độ thanh toán không dùng tiền mặt, toàn bộ số tiền của doanh nghiệp trừ số được giữ tại quỹ tiền mặt (theo thoả thuận của doanh nghiệp với Ngân hàng) đều phải gửi vào tài khoản tại Ngân hàng. Các khoản tiền của doanh nghiệp tại Ngân hàng bao gồm: tiền Việt Nam, ngoại tệ, vàng, bạc, kim khí quý, đá quý, trên các tài khoản tiền gửi chính, tiền gửi chuyên dùng cho các hình thức thanh toán không dùng tiền mặt như séc bảo chi, séc định mức, séc chuyển tiền, thư tín dụng. Để chấp hành tốt kỷ luật thanh toán đòi hỏi doanh nghiệp phải theo dõi chặt chẽ tình hình biến động và số dư của từng loại tiền gửi.
1.2.3.1. Nguyên tắc hạch toán kế toán tiền gửi ngân hàng.
Tài khoản này dùng để phản ánh số hiện có và tình hình biến động tăng, giảm các khoản tiền gửi không kỳ hạn tại Ngân hàng của doanh nghiệp. Căn cứ để hạch toán trên tài khoản 112 “tiền gửi Ngân hàng” là các giấy báo Có, báo Nợ hoặc bản sao kê của Ngân hàng kèm theo các chứng từ gốc (uỷ nhiệm chi, uỷ nhiệm thu, séc chuyển khoản, séc bảo chi,…).
+ Khi nhận được chứng từ của Ngân hàng gửi đến, kế toán phải kiểm tra, đối chiếu với chứng từ gốc kèm theo. Nếu có sự chênh lệch giữa số liệu trên sổ kế toán của doanh nghiệp, số liệu ở chứng từ gốc với số liệu trên chứng từ của Ngân hàng thì doanh nghiệp phải thông báo cho Ngân hàng để cùng đối chiếu, xác minh và xử lý kịp thời. Cuối tháng, chưa xác định được nguyên nhân chênh lệch thì kế toán ghi sổ theo số liệu của Ngân hàng trên giấy báo Nợ, báo Có hoặc bản sao kê. Số chênh lệch (nếu có) ghi vào bên Nợ TK 138 “Phải thu khác”
(1388) (nếu số liệu của kế toán lớn hơn số liệu của Ngân hàng) hoặc ghi vào bên Có TK 338 “Phải trả, phải nộp khác” (3388) (nếu số liệu của kế toán nhỏ hơn số
liệu của Ngân hàng). Sang tháng sau, tiếp tục kiểm tra, đối chiếu, xác định nguyên nhân để điều chỉnh số liệu ghi sổ.
+ Ở những doanh nghiệp có các tổ chức, bộ phận phụ thuộc không tổ chức kế toán riêng, có thể mở tài khoản chuyên thu, chuyên chi hoặc mở tài khoản thanh toán phù hợp để thuận tiện cho việc giao dịch, thanh toán. Kế toán phải mở sổ chi tiết theo từng loại tiền gửi (Đồng Việt Nam, ngoại tệ các loại).
+ Phải tổ chức hạch toán chi tiết số tiền gửi theo từng tài khoản ở Ngân hàng để tiện cho việc kiểm tra, đối chiếu.
+ Khoản thấu chi ngân hàng không được ghi âm trên tài khoản tiền gửi ngân hàng mà được phản ánh tương tự như khoản vay ngân hàng.
+ Khi phát sinh các giao dịch bằng ngoại tệ, kế toán phải quy đổi ngoại tệ ra Đồng Việt Nam theo nguyên tắc:
- Bên Nợ TK 1122 áp dụng tỷ giá giao dịch thực tế. Riêng trường hợp rút quỹ tiền mặt bằng ngoại tệ gửi vào Ngân hàng thì phải được quy đổi ra Đồng Việt Nam theo tỷ giá ghi sổ kế toán của tài khoản 1122.
- Bên Có TK 1122 áp dụng tỷ giá ghi sổ Bình quân gia quyền.
Việc xác định tỷ giá hối đoái giao dịch thực tế được thực hiện theo quy định tại phần hướng dẫn tài khoản 413 - Chênh lệch tỷ giá hối đoái và các tài khoản có liên quan.
+ Vàng tiền tệ được phản ánh trong tài khoản này là vàng được sử dụng với các chức năng cất trữ giá trị, không bao gồm các loại vàng được phân loại là hàng tồn kho sử dụng với mục đích là nguyên vật liệu để sản xuất sản phẩm hoặc hàng hoá để bán. Việc quản lý và sử dụng vàng tiền tệ phải thực hiện theo quy định của pháp luật hiện hành.
+ Tại tất cả các thời điểm lập Báo cáo tài chính theo quy định của pháp luật, doanh nghiệp phải đánh giá lại số dư ngoại tệ và vàng tiền tệ theo nguyên tắc:
- Tỷ giá giao dịch thực tế áp dụng khi đánh giá lại số dư tiền gửi ngân hàng bằng ngoại tệ là tỷ giá mua ngoại tệ của chính ngân hàng thương mại nơi doanh nghiệp mở tài khoản ngoại tệ tại thời điểm lập Báo cáo tài chính. Trường hợp doanh nghiệp có nhiều tài khoản ngoại tệ ở nhiều ngân hàng khác nhau và tỷ
giá mua của các ngân hàng không có chênh lệch đáng kể thì có thể lựa chọn tỷ giá mua của một trong số các ngân hàng nơi doanh nghiệp mở tài khoản ngoại tệ làm căn cứ đánh giá lại.
- Vàng tiền tệ được đánh giá lại theo giá mua trên thị trường trong nước tại thời điểm lập Báo cáo tài chính. Giá mua trên thị trường trong nước là giá mua được công bố bởi Ngân hàng Nhà nước. Trường hợp Ngân hàng Nhà nước không công bố giá mua vàng thì tính theo giá mua công bố bởi các đơn vị được phép kinh doanh vàng theo luật định.
1.2.3.2.Chứng từ hạch toán tiền gửi ngân hàng trong doanh nghiệp.
- Giấy báo Nợ.
- Giấy báo Có.
- Bảng sao kê của ngân hàng.
- Ủy nhiệm chi.
- Ủy nhiệm thu.
1.2.3.3. Tài khoản sử dụng.
+ Kết cấu và nội dung phản ánh của tài khoản 112 “Tiền gửi ngân hàng”:
Bên Nợ:
- Các khoản tiền Việt Nam, ngoại tệ, vàng tiền tệ gửi vào Ngân hàng;
- Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ tăng so với Đồng Việt Nam).
- Chênh lệch đánh giá lại vàng tiền tệ tăng tại thời điểm báo cáo Bên Có:
- Các khoản tiền Việt Nam, ngoại tệ, vàng tiền tệ rút ra từ Ngân hàng;
- Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ cuối kỳ (trường hợp tỷ giá ngoại tệ giảm so với Đồng Việt Nam).
- Chênh lệch đánh giá lại vàng tiền tệ giảm tại thời điểm báo cáo Số dư bên Nợ:
Số tiền Việt Nam, ngoại tệ, vàng tiền tệ hiện còn gửi tại Ngân hàng tại thời điểm báo cáo.
+ TK 112 “Tiền gửi ngân hàng”: Phản ánh số hiện có và tình hình biến động tăng, giảm các khoản tiền gửi không kỳ hạn tại Ngân hàng của doanh nghiệp. TK 112 bao gồm 3 tài khoản cấp 2:
- Tài khoản 1121 - Tiền Việt Nam.
- Tài khoản 1122 - Ngoại tệ.
- Tài khoản 1123 - Vàng tiền tệ.
1.2.3.4. Phương pháp hạch toán tiền gửi ngân hàng trong doanh nghiệp.
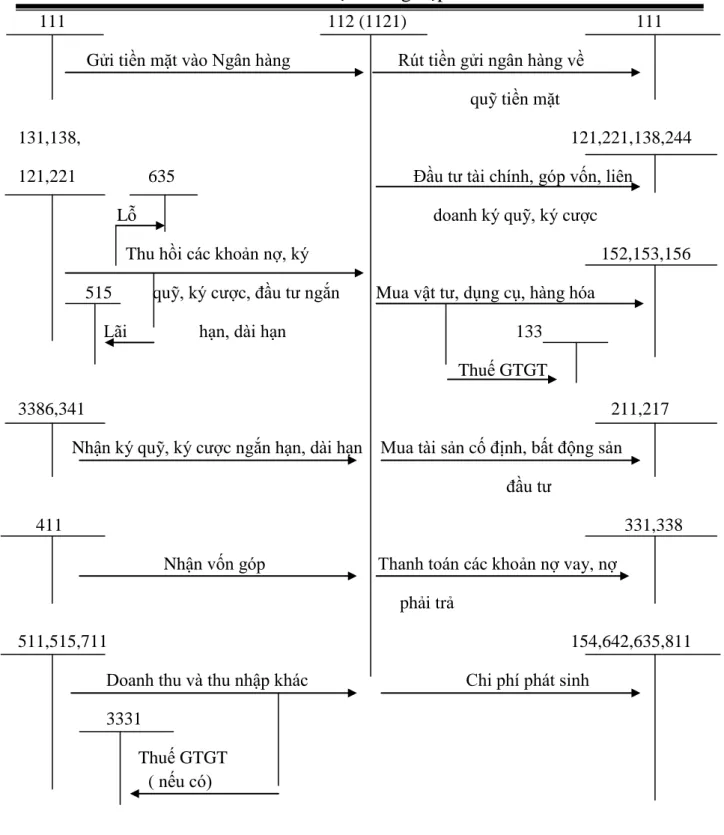
Kế toán tổng hợp tiền gửi ngân hàng bằng tiền Việt Nam.
111 112 (1121) 111 Gửi tiền mặt vào Ngân hàng Rút tiền gửi ngân hàng về
quỹ tiền mặt
131,138, 121,221,138,244 121,221 635 Đầu tư tài chính, góp vốn, liên
Lỗ doanh ký quỹ, ký cược
Thu hồi các khoản nợ, ký 152,153,156 515 quỹ, ký cược, đầu tư ngắn Mua vật tư, dụng cụ, hàng hóa
Lãi hạn, dài hạn 133 Thuế GTGT
3386,341 211,217 Nhận ký quỹ, ký cược ngắn hạn, dài hạn Mua tài sản cố định, bất động sản
đầu tư
411 331,338 Nhận vốn góp Thanh toán các khoản nợ vay, nợ
phải trả
511,515,711 154,642,635,811
Doanh thu và thu nhập khác Chi phí phát sinh
3331
Thuế GTGT ( nếu có)
Sơ đồ 1.4. Kế toán tổng hợp thu – chi tiền gửi ngân hàng ( tiền Việt Nam ).
Kế toán tổng hợp tiền gửi ngân hàng bằng ngoại tệ.
133,152,153,156 131,138 112 (1122) 211,217,241,642 Thu nợ phải thu bằng ngoại tệ Mua vật tư hàng hóa, TSCĐ, dịch vụ
(Tỷ giá (Tỷ giá thực tế (Tỷ giá bằng ngoại tệ (Tỷ giá thực
ghi sổ) BQLNH) ghi sổ) tế BQLNH) 515 635 515 635 Lãi tỷ giá Lỗ tỷ giá Lãi tỷ Lỗ tỷ
giá giá
511,515,711 331,341 Doanh thu, thu nhập bằng ngoại tệ Thanh toán nợ phải trả, nợ vay
( Tỷ giá thực tế hoặc BQLNH) (Tỷ giá ghi sổ) (Tỷ giá ghi sổ)
515 635 Lãi tỷ giá Lỗ tỷ giá
413 413 Lãi tỷ giá hối đoái do đánh giá lại Lỗ tỷ giá hối đoái do đánh giá lại
ngoại tệ cuối năm ngoại tệ cuối năm
Sơ đồ 1.5. Kế toán tổng hợp thu – chi tiền gửi ngân hàng ( Ngoại tệ ).
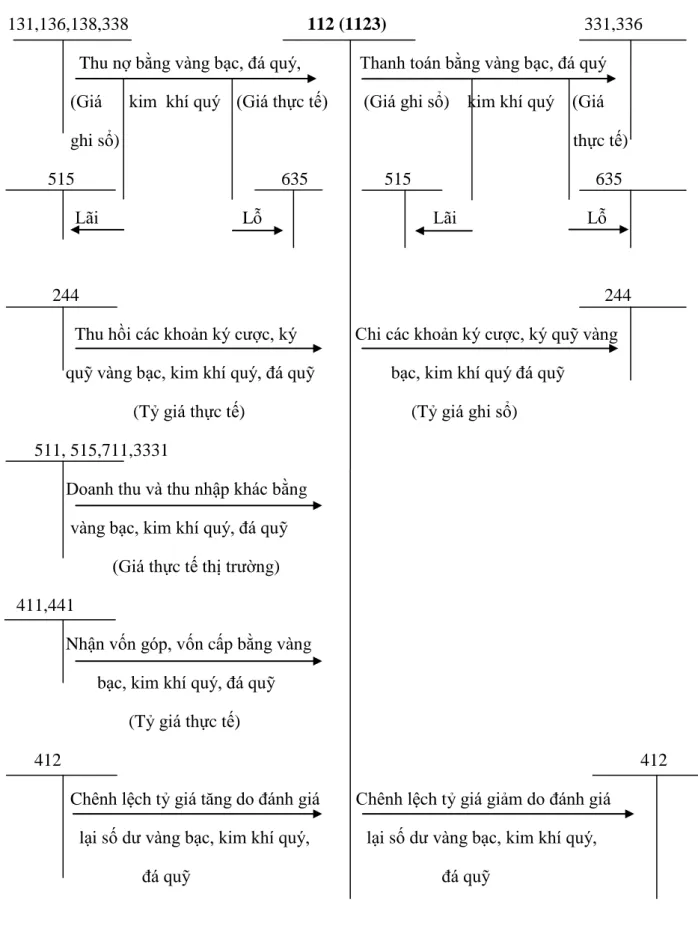
Kế toán tổng hợp thu chi tiền mặt bằng vàng tiền tệ.
131,136,138,338 112 (1123) 331,336 Thu nợ bằng vàng bạc, đá quý, Thanh toán bằng vàng bạc, đá quý (Giá kim khí quý (Giá thực tế) (Giá ghi sổ) kim khí quý (Giá ghi sổ) thực tế) 515 635 515 635 Lãi Lỗ Lãi Lỗ
244 244 Thu hồi các khoản ký cược, ký Chi các khoản ký cược, ký quỹ vàng quỹ vàng bạc, kim khí quý, đá quỹ bạc, kim khí quý đá quỹ
(Tỷ giá thực tế) (Tỷ giá ghi sổ) 511, 515,711,3331
Doanh thu và thu nhập khác bằng vàng bạc, kim khí quý, đá quỹ
(Giá thực tế thị trường) 411,441
Nhận vốn góp, vốn cấp bằng vàng bạc, kim khí quý, đá quỹ (Tỷ giá thực tế)
412 412 Chênh lệch tỷ giá tăng do đánh giá Chênh lệch tỷ giá giảm do đánh giá
lại số dư vàng bạc, kim khí quý, lại số dư vàng bạc, kim khí quý, đá quỹ đá quỹ
Sơ đồ 1.6. Kế toán tổng hợp thu - chi tiền gửi ngân hàng (Vàng tiền tệ).
1.2.4. Kế toán tiền đang chuyển.
1.2.4.1. Nguyên tắc hạch toán kế toán tiền đang chuyển.
Tài khoản tiền đang chuyển (TK113) dùng để phản ánh các khoản tiền của doanh nghiệp đã nộp vào Ngân hàng, Kho bạc Nhà nước, đã gửi bưu điện để chuyển cho Ngân hàng nhưng chưa nhận được giấy báo Có, đã trả cho doanh nghiệp khác hay đã làm thủ tục chuyển tiền từ tài khoản tại Ngân hàng để trả cho doanh nghiệp khác nhưng chưa nhận được giấy báo Nợ hay bản sao kê của Ngân hàng.
Tiền đang chuyển gồm tiền Việt Nam và ngoại tệ đang chuyển trong các trường hợp sau:
- Thu tiền mặt hoặc séc nộp thẳng vào Ngân hàng;
- Chuyển tiền qua bưu điện để trả cho doanh nghiệp khác;
- Thu tiền bán hàng chuyển thẳng vào Kho bạc để nộp thuế (giao tiền tay ba giữa doanh nghiệp với người mua hàng và Kho bạc Nhà nước).
1.2.4.2. Chứng từ hạch toán tiền đang chuyển trong doanh nghiệp.
+ Giấy nộp tiền.
+ Biên lai thu tiền.
+ Phiếu chuyển tiền.
+ Một số chứng từ khác liên quan.
1.2.4.3. Tài khoản sử dụng.
- TK 113 “Tiền đang chuyển”: Bao gồm 2 loại tài khoản cấp 2:
+ TK 1131- “ Tiền Việt Nam”: Phản ánh số tiền Việt Nam đang chuyển.
+ TK 1132 - “Ngoại tệ”: Phản ánh số ngoại tệ đang chuyển.
- Kết cấu và nội dung phản ánh của tài khoản 113 “Tiền đang chuyển”:
Bên Nợ:
- Các khoản tiền mặt hoặc séc bằng tiền Việt Nam, ngoại tệ đã nộp vào Ngân hàng hoặc đã gửi bưu điện để chuyển vào Ngân hàng nhưng chưa nhận được giấy báo Có;
- Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ là tiền đang chuyển tại thời điểm báo cáo.
Bên Có:
- Số tiền kết chuyển vào tài khoản 112 - Tiền gửi Ngân hàng, hoặc tài khoản có liên quan;
- Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ là tiền đang chuyển tại thời điểm báo cáo.
Số dư bên Nợ:
Các khoản tiền còn đang chuyển tại thời điểm báo cáo.
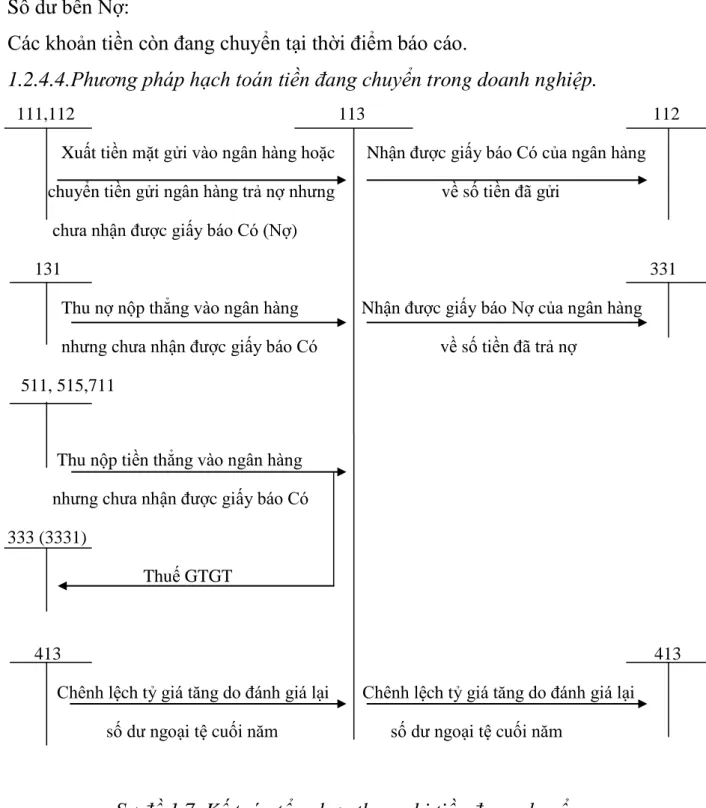
1.2.4.4.Phương pháp hạch toán tiền đang chuyển trong doanh nghiệp.
111,112 113 112 Xuất tiền mặt gửi vào ngân hàng hoặc Nhận được giấy báo Có của ngân hàng chuyển tiền gửi ngân hàng trả nợ nhưng về số tiền đã gửi
chưa nhận được giấy báo Có (Nợ)
131 331 Thu nợ nộp thẳng vào ngân hàng Nhận được giấy báo Nợ của ngân hàng nhưng chưa nhận được giấy báo Có về số tiền đã trả nợ
511, 515,711
Thu nộp tiền thẳng vào ngân hàng nhưng chưa nhận được giấy báo Có 333 (3331)
Thuế GTGT
413 413 Chênh lệch tỷ giá tăng do đánh giá lại Chênh lệch tỷ giá tăng do đánh giá lại số dư ngoại tệ cuối năm số dư ngoại tệ cuối năm
Sơ đồ 1.7. Kế toán tổng hợp thu – chi tiền đang chuyển.
1.3. Vận dụng hệ thống số sách kế toán vào công tác kế toán vốn bằng tiền trong doanh nghiệp theo thông tư 133/2016/TT-BTC ngày 26/8/2016.
Theo quy định hiện hành, doanh nghiệp được tự xây dựng biểu mẫu sổ kế toán cho riêng mình nhưng phải đảm bảo cung cấp thông tin về giao dịch kinh tế một cách minh bạch, đầy đủ, dễ kiểm tra, dễ kiểm soát và dễ đối chiếu. Trường hợp không tự xây dựng biểu mẫu sổ kế toán, doanh nghiệp có thể áp dụng biểu mẫu sổ kế toán theo TT 133/2014/TT-BTC ngày 26/8/2016 của Bộ tài chính.
Theo quy định doanh nghiệp có thể áp dụng một trong 4 hình thức sau:
- Hình thức kế toán Nhật ký chung;
- Hình thức kế toán Nhật ký – Sổ cái;
- Hình thức kế toán chứng từ ghi sổ;
- Hình thức kế toán trên máy vi tính.
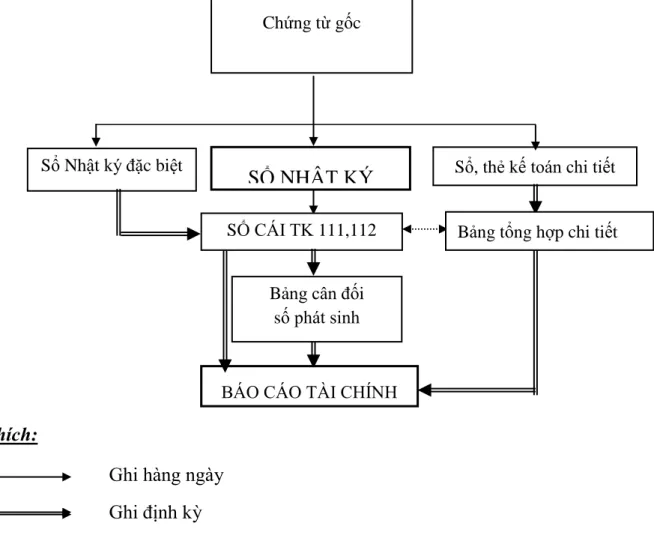
1.3.1. Đặc điểm kế toán vốn bằng tiền theo hình thức Nhật ký chung Hình thức Sổ Nhật ký chung phù hợp với các doanh nghiệp có quy mô vừa, nhỏ, loại hình hoạt động đơn giản, trình độ cán bộ kế toán và cán bộ quản lý ở mức độ khá. Dễ vận dụng tin học trong công tác kế toán.
Theo hình thức sổ này tất cả các nghiệp vụ kinh tế phát sinh theo trình tự thời gian được phản ánh vào sổ Nhật kí chung, sau đó số liệu từ Nhật kí chung sẽ được dùng để vào số cái.
Ngoài Nhật kí chung để phản ánh các nghiệp vụ kinh tế phát sinh theo thời gian người ta còn có thể mở thêm sổ nhật ký đặc biệt để phản ánh các đối tượng có số lượng nghiệp vụ phát sinh lớn, thường xuyên nhằm giảm bớt khối lượng
Hình thức kế toán Nhật ký chung gồm các loại sổ sách chủ yếu sau:
– Sổ Nhật ký chung, Sổ Nhật ký đặc biệt;
– Sổ Cái;
– Các sổ, thẻ kế toán chi tiết.
Chú thích:
Ghi hàng ngày Ghi định kỳ
Quan hệ đối chiếu, kiểm tra
Sơ đồ 1.8: Trình tự ghi sổ kế toán vốn bằng tiền theo hình thức Nhật ký chung 1.3.2 Đặc điểm kế toán vốn bằng tiền theo hình thức Nhật ký – Sổ cái
Hình thức Nhật kí sổ cái thường được vận dụng trong các doanh nghiệp có quy mô nhỏ, nghiệp vụ kinh tế phát sinh ít, trình độ cán bộ quản lý và cán bộ kế toán không cao.
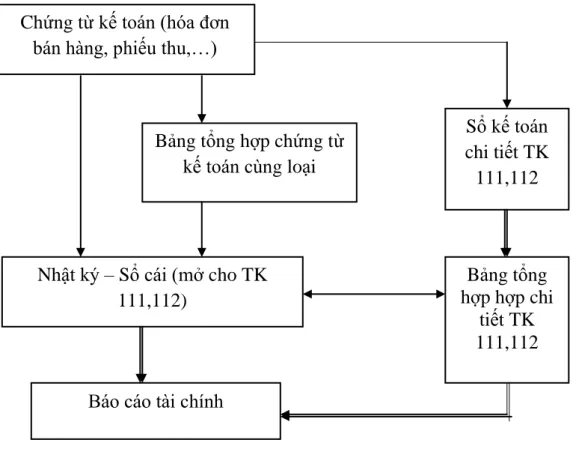
Theo hình thức sổ này thì toàn bộ các nghiệp vụ kinh tế phát sinh theo thời gian được phản ánh trên cùng một vài trang sổ Nhật ký - Sổ cái. Đây là sổ tổng hợp duy nhất.Toàn bộ các nghiệp tài khoản mà doanh nghiệp sử dụng sẽ được phản ánh trên Nhật kí số cái. Mỗi một chứng từ sẽ được phản ánh một dòng trên Nhật ký - sổ cái. Căn cứ để ghi vào sổ Nhật ký - Sổ Cái là các chứng từ kế toán hoặc Bảng tổng hợp chứng từ kế toán cùng loại.
Hình thức kế toán Nhật ký – Sổ cái gồm các loại sổ sách chủ yếu sau:
-
Sổ, thẻ kế toán chi tiết Sổ Nhật ký đặc biệt
Chứng từ gốc
SỔ NHẬT KÝ CHUNG
SỔ CÁI TK 111,112
Bảng cân đối số phát sinh
BÁO CÁO TÀI CHÍNH
Bảng tổng hợp chi tiết
- Các sổ, thẻ kế toán chi tiết.
Chú thích:
Ghi hàng ngày Ghi định kỳ
Quan hệ đối chiếu, kiểm tra
Sơ đồ 1.9: Trình tự ghi sổ kế toán vốn bằng tiền theo hình thức Nhật ký – Sổ cái 1.3.3. Đặc điểm kế toán vốn bằng tiền theo theo hình thức Chứng từ ghi sổ
Hình thức này phù hợp với các doanh nghiệp có quy mô vừa và lớn với mọi trình độ quản lý và trình độ kế toán, phù hợp với cả kế toán thủ công và kế toán máy.
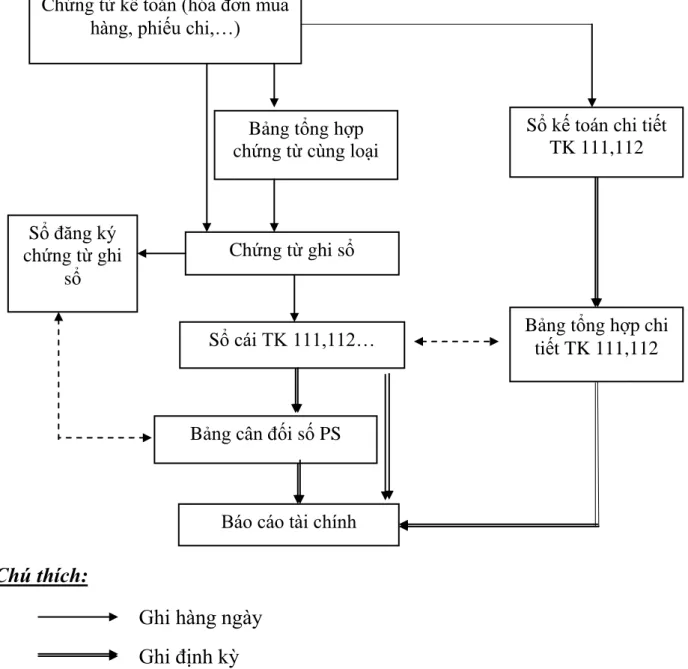
Căn cứ trực tiếp ghi sổ cái là các chứng từ ghi sổ. Theo hình thức này căn cứ vào chứng từ gốc kế toán lập chứng từ ghi sổ, các chứng từ ghi sổ sau khi lập xong sẽ được xếp hàng vào sổ đăng kí chứng từ ghi sổ để lấy số hiệu ngày tháng.
Các Chứng từ ghi sổ sau khi Đăng kí lấy số hiệu cùng các chứng từ gốc đính kèm được kế toán trưởng duyệt sẽ là căn cứ ghi sổ cái
- Chứng từ ghi sổ do kế toán lập trên cơ sở từng chứng từ kế toán hoặc Bảng tổng hợp chứng từ kế toán cùng loại, có cùng nội dung kinh tế.
Chứng từ kế toán (hóa đơn bán hàng, phiếu thu,…)
Bảng tổng hợp chứng từ kế toán cùng loại
Nhật ký – Sổ cái (mở cho TK 111,112)
Báo cáo tài chính
Sổ kế toán chi tiết TK 111,112
Bảng tổng hợp hợp chi
tiết TK 111,112
- Chứng từ ghi sổ được đánh số hiệu liên tục trong từng tháng hoặc cả năm (theo số thứ tự trong Sổ Đăng ký Chứng từ ghi sổ) và có chứng từ kế toán đính kèm, phải được kế toán trưởng duyệt trước khi ghi sổ kế toán.
Hình thức kế toán Chứng từ ghi sổ gồm các loại sổ sách chủ yếu sau: Chứng từ ghi sổ; Sổ Đăng ký Chứng từ ghi sổ; Sổ Cái; Các sổ, thẻ kế toán chi tiết.
Chú thích:
Ghi hàng ngày Ghi định kỳ
Quan hệ đối chiếu, kiểm tra
Sơ đồ 1.10: Trình tự ghi sổ kế toán vốn bằng tiền theo hình thức Chứng từ ghi sổ Chứng từ kế toán (hóa đơn mua
hàng, phiếu chi,…)
Bảng tổng hợp chứng từ cùng loại
Chứng từ ghi sổ Sổ đăng ký
chứng từ ghi sổ
Sổ cái TK 111,112…
Bảng cân đối số PS
Báo cáo tài chính
Sổ kế toán chi tiết TK 111,112
Bảng tổng hợp chi tiết TK 111,112
1.3.4. Đặc điểm kế toán vốn bằng tiền theo hình thức kế toán trên máy vi tính
Đặc trưng cơ bản của Hình thức kế toán trên máy vi tính là công việc kế toán được thực hiện theo một chương trình phần mềm kế toán trên máy vi tính.
Phần mềm kế toán được thiết kế theo nguyên tắc của một trong bốn hình thức kế toán hoặc kết hợp các hình thức kế toán quy định trên đây. Phần mềm kế toán không hiển thị đầy đủ quy trình ghi sổ kế toán, nhưng phải in được đầy đủ sổ kế toán và báo cáo tài chính theo quy định.
Trình tự ghi sổ kế toán theo hình thức kế toán trên máy vi tính:
- Hàng ngày, kế toán căn cứ vào chứng từ kế toán hoặc Bảng tổng hợp chứng từ kế toán cùng loại đã được kiểm tra, được dùng làm căn cứ ghi sổ, xác định tài khoản ghi Nợ, tài khoản ghi Có để nhập dữ liệu vào máy vi tính theo các bảng, biểu được thiết kế sẵn trên phần mềm kế toán.
- Cuối kỳ, kế toán thực hiện các thao tác khoá sổ (cộng sổ) và lập báo cáo tài chính. Việc đối chiếu giữa số liệu tổng hợp với số liệu chi tiết được thực hiện tự động và luôn đảm bảo chính xác, trung thực theo thông tin đã được nhập trong kỳ. Người làm kế toán có thể kiểm tra, đối chiếu số liệu giữa sổ kế toán với báo cáo tài chính sau khi đã in ra giấy.
Sơ đồ 1.11: Trình tự ghi sổ kế toán vốn bằng tiền theo hình thức kế toán máy
CHƯƠNG 2:
THỰC TRẠNG CÔNG TÁC KẾ TOÁN VỐN BẰNG TIỀN TẠI CÔNG TY TNHH THƯƠNG MẠI VÀ VẬN TẢI HƯNG PHÁT
2.1 Khái quát chung về Công ty TNHH thương mại và vận tải Hưng Phát 2.1.1 Quá trình hình thành và phát triển của Công ty TNHH thương mại và
vận tải Hưng Phát
Công ty TNHH thương mại và vận tải Hưng Phát được thành lập theo Giấy chứng nhận đăng ký kinh doanh số 0200729953 do Sở kế hoạch và Đầu tư thành phố Hải Phòng cấp ngày 26 tháng 02 năm 2007.
Công ty có tư cách pháp nhân đầy đủ theo quy định của pháp luật Việt Nam. Có con dấu riêng, độc lập về tài sản, được mở tài khoản riêng theo quy định của pháp luật, có điều lệ tổ chức và hoạt động. Công ty chịu trách nhiệm tài chính với các khoản nợ, chịu trách nhiệm về kết quả kinh doanh, hạch toán kinh tế độc lập và tự chủ về tài chính, có bảng cân đối kế toán riêng, được trích lập các quỹ theo quy định của công ty.
Tên công ty : Công ty TNHH thương mại và vận tải Hưng Phát
Tên giao dịch: HUNG PHAT TRADING AND TRANSPORT LIMITED COMPANY
Tên viết tắt: HUNG PHAT TRATRANCO
Địa chỉ: số 921 Nguyễn Bỉnh Khiêm, Phường Đông Hải 1, Quận Hải An, Thành phố Hải Phòng.
Tài khoản: 203704072878866 mở tại ngân hàng HD Bank- PDG Hải Đăng- chi nhánh Hải Phòng.
Mã số thuế: 0200729953
Điện thoại: 0225.3804266;
Vốn điều lệ là: 5.000.000.000 VNĐ (Năm tỷ đồng chẵn)
2.1.2. Chức năng, nhiệm vụ, ngành nghề kinh doanh và đặc điểm sản xuất kinh doanh của Công ty TNHH thương mại và vận tải Hưng Phát 2.1.2.1. Chức năng nhiệm vụ của công ty:
Công ty TNHH thương mại và vận tải Hưng Phát là một doanh nghiệp có tư cách pháp nhân hoạt động sản xuất kinh doanh theo chức năng, nhiệm vụ của mình và được pháp luật bảo vệ. Công ty có chức năng và nhiệm vụ sau:
+ Xậy dựng tổ chức và thực hiện các mục tiêu kế hoạch đề ra, sản xuất kinh doanh theo đúng ngành nghề đã đăng ký, đúng mục đích thành lập doanh nghiệp.
+ Tuân thủ các chính sách, chế độ pháp luật của Nhà nước về quản lý quá trình thực hiện kinh doanh và tuân thủ những quy định trong các hợp đồng kinh doanh.
+ Quản lý và sử dụng vốn theo đúng quy định và đảm bảo có lãi.
+ Thực hiện việc nghiên cứu phát triển nhằm nâng cao doanh số cũng như thu nhập của người lao động, nâng cao sức cạnh tranh của công ty trên thị trường trong và ngoài nước.
+ Chịu sự kiểm tra, thanh tra của các cơ quan Nhà nước, tổ chức có thẩm quyền theo quy định của pháp luật.
+ Thực hiện những quy định của Nhà nước về bảo vệ quyền lợi của người lao động, bảo vệ môi trường sinh thái, đảm bảo phát triển bền vững thực hiện đúng những tiêu chuẩn kỹ thuật mà công ty áp dụng cũng như những quy định có liên quan tới hoạt động của công ty.
- Để tăng tính chủ động trong kinh doanh, công ty có quyền hạn sau:
+ Được chủ động đàm phán, ký kết và thực hiện những hợp đồng sản xuất kinh doanh. Giám đốc công ty là người đại diện cho công ty về quyền lợi, nghĩa vụ sản xuất kinh doanh của công ty theo quy định của pháp luật hiện hành.
+ Hoạt động theo chế độ hạch toán kinh tế độc lập tự chủ về tài chính, có tư cách pháp nhân, có con dấu, tài khoản riêng tại ngân hàng v.v…
2.1.2.2 Ngành nghề kinh doanh của Công ty TNHH thương mại và vận tải Hưng Phát :
-Nhà hàng và các dịch vụ ăn uống phục vụ lưu động -Dịch vụ phục vụ đồ uống
-Cung cấp dịch vụ ăn uống theo hợp đồng không thường xuyên với khách hàng (phục vụ tiệc, hội họp, đám cưới...)
-Hoạt động dịch vụ hỗ trợ khác liên quan đến vận tải
-Vận tải hàng hóa bằng đường bộ ( ngành nghề kinh doanh chính) -Vận tải hàng hóa ven biển và viễn dương
-Bốc xếp hàng hóa
-Kho bãi và lưu giữ hàng hóa
-Hoạt động dịch vụ hỗ trợ kinh doanh khác còn lại chưa được phân vào đâu -Sửa chữa và bảo dưỡng phương tiện vận tải (trừ ô tô, mô tô, xe máy và xe có động cơ khác)
-Đại lý, môi giới, đấu giá -Xây dựng nhà các loại
-Xây dựng công trình đường sắt và đường bộ -Xây dựng công trình công ích
-Xây dựng công trình kỹ thuật dân dụng khác -Phá dỡ
-Chuẩn bị mặt bằng
-Bán buôn chuyên doanh khác chưa được phân vào đâu
-Bán buôn nhiên liệu rắn, lỏng, khí và các sản phẩm liên quan -Bán lẻ nhiên liệu động cơ trong các cửa hàng chuyên doanh -Bán lẻ hàng hóa khác mới trong các cửa hàng chuyên doanh -Bán buôn vật liệu, thiết bị lắp đặt khác trong xây dựng -Sản xuất linh kiện điện tử
-Sản xuất máy vi tính và thiết bị ngoại vi của máy vi tính -Sản xuất sản phẩm điện tử dân dụng
-Bán buôn máy vi tính, thiết bị ngoại vi và phần mềm
-Bán lẻ máy vi tính, thiết bị ngoại vi, phần mềm và thiết bị viễn thông trong các cửa hàng chuyên doanh
2.1.3. Mô hình tổ chức bộ máy quản lý của Công ty TNHH thương mại và vận tải Hưng Phát
Công ty đã áp dụng hình thức tổ chức bộ máy quản lý theo hình thức trực tuyến chức năng. Bộ máy quản lý của Công ty được xây dựng và thực hiện theo chế độ một thủ trưởng. Các phòng ban chức năng có trách nhiệm và quyền hạn trong phạm vi của mình. Sau đây là sơ đồ về bộ máy quản lý của Công ty:
Sơ đồ 2.1: Sơ đồ tổ chức bộ máy của Công ty Chức năng của từng bộ phận
Giám đốc công ty:
Chuẩn bị kế hoạch hoạt động cuả công ty cả năm, ký kết hợp đồng, đơn hàng mua -bán hàng hóa, dịch vụ vận tải của công ty.
Chịu trách nhiệm trước pháp luật và tập thể cán bộ công nhân viên trong công ty, phê duyệt toàn bộ các chính sách, mục tiêu chất lượng.
Thực hiện hiện xem xét những tồn tại và phương pháp giải quyết.
Thực hiện quản lý hành chính đối với công tác tổ chức hành chính.
Phó giám đốc : Có nhiệm vụ giúp giám đốc giải quyết các công việc được phân giao, có quyền ra mệnh lệnh cho các bộ phận do mình quản lý. Là người tham mưu cho giám đốc, cùng giám đốc thương thảo các hợp đồng dựa trên các
Giám đốc
Phó giám đốc
Phòng hành chính
Phòng kế toán
Bộ phận vận tải
Phòng kinh doanh
phương án của phòng kinh doanh để đưa ra các đơn giá phù hợp cho từng hợp đồng.
Phòng hành chính : Là phòng có nghiệp vụ tham mưu cho giám đốc các công việc hành chính, cụ thể như sau:
+Quản lý, bảo dưỡng, duy trì và đề xuất kế hoạch khai thác có hiệu quả cơ sở hạ tầng trang thiết bị của công ty như: trang thiết bị nội thất, thiết bị văn phòng, thiết bị thông tin liên lạc: lập kế hoạch mua sắm, thay thế các trang thiết bị.
+Quản lý văn thư lưu trữ tổng hợp: tiếp nhận phân loại các văn bản đến và đi, tham mưu cho ban giám đốc xử lý các văn bản hành chính nhanh chóng, kịp thời quản lý con dấu, chữ ký theo quy định, cấp giấy giới thiệu, giấy công tác cho công ty ban hành và văn bản của cấp trên theo quy định của giám đốc công ty.
+ Quan hệ với các cơ quan chức năng địa phương để giúp cho hoạt động kinh doanh của công ty thuận lợi hơn.
Như vậy, công ty có một hệ thống tổ chức các phòng ban tương đối chặt chẽ, phối hợp hoạt động khá nhịp nhàng và hoạt động có hiệu quả giúp cho quá trình phát triển của công ty.
Phòng kế toán: Tổ chức công tác hoạch toán kế toán và thực hiện công tác quản lý tài chính theo đúng hướng dẫn và các quy định của pháp luật hiện hành. Theo dõi sổ sách, tình hình thu chi quỹ tiền mặt, lập chứng từ kế toán và hạch toán kế toán tình hình hoạt động, kết quả kinh doanh của Công ty. Cung cấp thông tin kịp thời về hoạt động kinh doanh của Công ty và tham mưu cho giám đốc, trong lĩnh vực quản lý các hoạt động tài chính –kế toán
Phòng kinh doanh : Tham mưu cho Giám đốc về công tác lập kế hoạch và lên phương án kinh doanh, nghiên cứu phát triển thị trường, xây dựng các mối quan hệ khách hàng.
Bộ phận vận tải: Nơi các lái xe thực hiện nhiệm vụ vận chuyển hàng hóa. Thông báo phương tiện hỏng, đóng hàng , nhận hàng, chuyển hàng hạ hàng tại nơi được nhận, tiết kiệm nhiên liệu, bảo vệ phương tiện.
2.1.4. Đặc điểm công tác kế toán tại Công ty TNHH thương mại và vận tải Hưng Phát.
2.1.4.1.Cơ cấu bộ máy kế toán tại Công ty.
Dưới đây là mô hình tổ chức bộ máy kế toán tại công ty.
Sơ đồ 2.2: Sơ đồ tổ chức bộ máy kế toán Chức năng nhiệm vụ:
Kế toán trưởng kiêm kế toán tổng hợp: là người có trình độ chuyên môn cao, có phẩm chất đạo đức tốt, có năng lực điều hành bộ máy kế toán cửa công ty, Có nhiệm vụ hướng dẫn, kiểm tra các nhân viên kế toán, duyệt các chứng từ mua bán, thu chi phát sinh. Kế toán trưởng là người giúp việc đắc lực cho giám đốc trong lĩnh vực tài chính kế toán
Kế toán thanh toán: có trách nhiệm kiểm tra tính hợp lệ của chứng từ gốc, theo dõi các khoản thanh toán với người mua, người bán, có nhiệm vụ giao dịch với ngân hàng thực hiện các khoản vay ngắn hạn và trung hạn. Hàng tháng lập bảng kê tổng hợp séc và sổ chi tiết rồi đối chiếu với sổ sách thủ quỹ, sổ phụ ngân hàng; lập kế hoạch tiền mặt gửi lên cho ngân hàng có quan hệ giao dịch
Kế toán Tài sản cố định và nguồn vốn: chịu trách nhiệm phân loại, theo dõi tình hình tăng giảm tài sản cố định của Công ty, tính khấu hao theo phương pháp đường thẳng; theo dõi các nguồn vốn và các quỹ của Công ty